양주 종합소득세 세무사 — 봄의 신고서에 오르는 것은 솎음을 지난 몫뿐입니다 (양주 종소세 세무사)
올해 넣으신 금액이 봄의 신고서까지 저절로 올라옵니까
올해 통장에서 빠져나간 그 금액이 봄에 어느 경로를 거쳐 신고서까지 닿는지 한 번이라도 떠올려 보신 적이 있습니까. 이 물음을 드리면 대부분 금액을 먼저 말씀하십니다. 월마다 얼마, 연말에 얼마를 더 넣었다는 말씀이 앞에 옵니다.
그런데 봄에 결과가 벌어지는 집들을 열어 보면 넣은 금액이 서로 비슷한 경우가 많습니다. 같은 상품에 비슷한 금액을 넣고도 한쪽은 공제 줄이 채워져 있고 다른 한쪽은 그 줄이 비어 있습니다. 벌어짐을 만든 것은 금액의 크기보다 그 금액이 자료로 건너왔는지였습니다.
양주 종합소득세 세무사를 찾으시는 분들께서 봄마다 가장 많이 멈추는 데도 바로 여기였습니다. 금액은 또렷하게 기억하고 계신데, 그 금액이 어떤 모양으로 신고서까지 건너오는지는 한 번도 확인해 보신 적이 없는 경우가 많았습니다.
넣은 사실이 봄까지 건너오는 경로는 하나로 통일되어 있지 않습니다. 어떤 금액은 기관 쪽에서 자료로 모아져 저절로 올라오고, 어떤 금액은 올라오지 않아 본인이 증명을 따로 떼어 와야 비로소 공제 줄에 올라갑니다. 이 글에서는 그렇게 올라올 것만 골라 거두어 가는 일을 솎음이라고 부르겠습니다.
양주 종소세 세무사를 찾으시는 분들께는 이 낱말 하나만 쥐고 계시라고 말씀드립니다. 올해 넣은 금액을 다시 세는 일보다, 그 금액이 솎음에 들었는지 보는 일이 결과를 더 많이 움직입니다.
그래서 이 글은 금액의 크기로 시작하지 않겠습니다. 바깥에 흩어진 것 가운데 남겨 둘 값이 있는 것만 골라 거두어 보존하게 해 둔 조항이 도서관 쪽에 있습니다. 그 조항이 무엇을 거두고 무엇을 비워 두는지부터 읽어 보겠습니다.
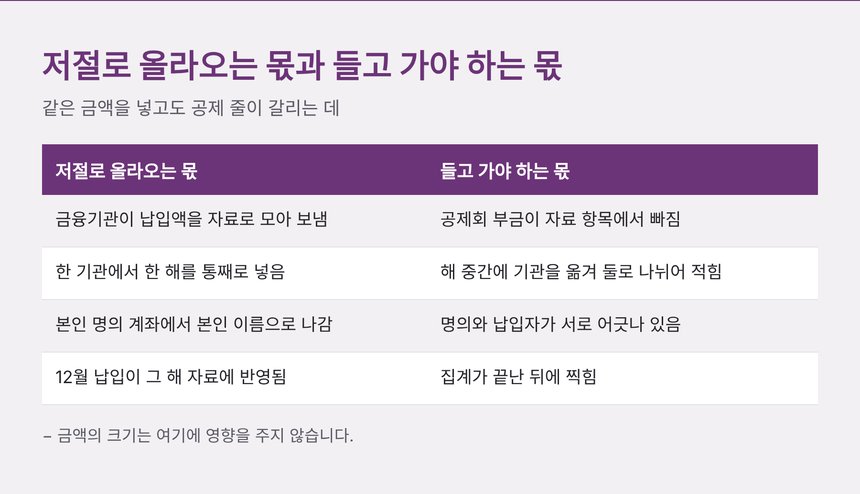
| 저절로 올라오는 몫 | 들고 가야 하는 몫 |
|---|---|
| 금융기관이 연금계좌 납입액을 자료로 모아 보내는 경우 | 공제회 쪽 부금처럼 자료 제출 대상에서 빠지는 경우 |
| 한 기관에서 한 해를 통째로 넣은 경우 | 해 중간에 기관을 옮겨 한 해가 둘로 나뉘어 적힌 경우 |
| 본인 명의 계좌에서 본인 이름으로 빠져나간 경우 | 명의와 납입자가 서로 어긋나 있는 경우 |
| 12월에 들어간 금액이 그 해 자료에 반영된 경우 | 12월 말에 들어가 자료 집계 뒤에 찍힌 경우 |
| 상품 이름이 자료 항목과 그대로 맞는 경우 | 상품 이름만 비슷하고 항목이 다른 경우 |
도서관 자료를 다루는 법은 무엇을 거두고 무엇을 비워 둡니까
도서관법에는 온라인 자료의 수집을 다룬 조항이 하나 있습니다. 제22조 1항은 국립중앙도서관이 국내에서 서비스되는 온라인 자료 가운데 보존할 값이 높은 것을 선정하여 수집하고 보존하여야 한다고 적어 두었습니다. 가진 쪽이 알아서 올려 보내라고 하지 않고, 거두는 쪽이 골라서 거두어 가는 모양입니다.
양주 종합소득세 세무사를 찾아 연락을 주시는 분들께 저희가 이 조항을 자주 꺼내는 까닭도 모양이 닮아 있어서입니다. 넣은 쪽이 알리는 구조보다, 거두는 쪽이 고르는 구조에 더 가깝습니다.
같은 조 2항은 그다음을 적어 두었습니다. 기술적 보호조치 등으로 수집이 막히는 경우에는 그 자료를 제공하는 쪽에 협조를 요청할 수 있고, 요청을 받은 쪽은 특별한 사유가 없으면 이에 따라야 합니다. 거두는 일이 한쪽의 선의에만 걸려 있게 두지 않았다는 뜻으로 읽을 수 있습니다. 5항은 거두어 간 자료가 팔던 것이었다면 정당한 보상을 하여야 한다고 적습니다. 거두어 가는 쪽에도 값을 치를 몫을 함께 얹어 둔 것입니다.
앞의 제20조 1항 2호는 이 기관의 업무로 국내외 자료의 수집과 제공, 보존관리를 들어 둡니다. 제8조 1항은 자료의 관리와 이용 업무의 효율을 높이고 공동이용을 활성화하기 위하여 다른 도서관과 협력하여야 한다고 적고, 3항은 설립 목적의 수행에 지장이 없는 범위에서 공중이 이용할 수 있도록 시설과 자료를 제공할 수 있다고 둡니다. 제23조 1항은 도서나 연속간행물을 발행하거나 제작하려는 쪽이 국제표준자료번호를 부여받아야 한다고 적어 둡니다. 식별할 번호가 먼저 붙어 있어야 거두어지는 쪽에 들어온다는 말로 읽을 수 있습니다.
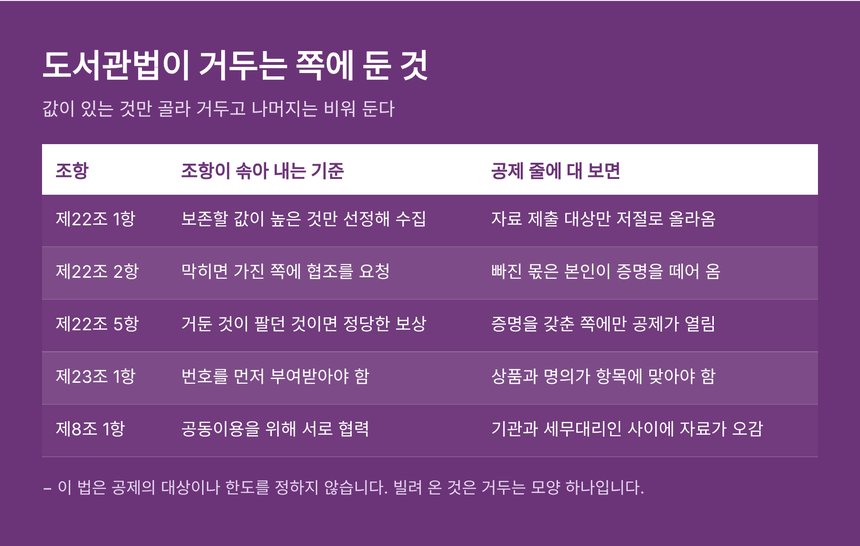
조항 셋을 이어서 보면 거두는 쪽과 비워 두는 쪽이 어디에서 갈리는지 드러납니다. 값이 있다고 골라진 것은 거두어져 보존되고, 골라지지 않은 것은 가진 쪽의 손에 그대로 남습니다. 남아 있다는 사실만으로는 바깥에서 그것을 찾아 쓸 수 없습니다.
| 자료를 거두는 쪽 조항 | 그 조항이 솎아 내는 기준 | 올해 공제에 대 보면 |
|---|---|---|
| 제22조 1항 | 보존할 값이 높은 것만 선정하여 수집 | 자료 제출 대상에 드는 납입액만 자료로 올라옴 |
| 제22조 2항 | 막혀 있으면 가진 쪽에 협조를 요청 | 올라오지 않은 납입액은 본인이 증명을 떼어 와야 함 |
| 제22조 5항 | 거두어 간 것이 팔던 것이면 정당한 보상 | 증명을 갖춘 쪽에만 공제가 열림 |
| 제23조 1항 | 번호를 먼저 부여받아야 함 | 상품과 명의가 항목에 맞아야 줄에 올라섬 |
| 제8조 1항 | 공동이용을 위해 서로 협력 | 기관과 세무대리인 사이에 자료가 오감 |
세금 쪽으로 옮겨 놓으면 솎음은 어느 지점에서 일어납니까
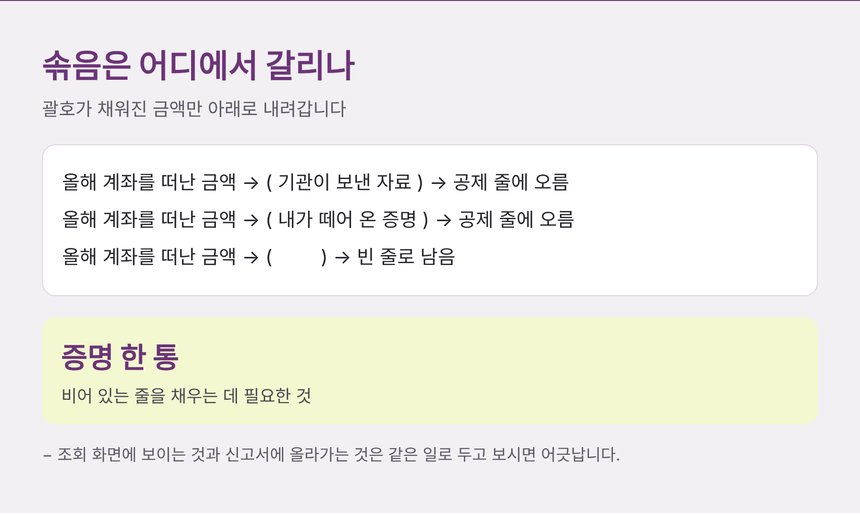
연금저축과 개인형 퇴직연금은 금융기관이 한 해의 납입 내용을 자료로 모아 보내는 쪽에 가깝습니다. 그래서 수임동의를 받아 자료를 열면 올해 들어간 금액이 거의 그대로 보입니다. 보이는 금액은 그대로 공제 줄에 올릴 수 있습니다.
양주 종합소득세 세무사에게 접수를 맡기실 때 가장 먼저 열어 보는 것이 이 자료입니다. 열어 보면 올해 들어간 금액이 기관별로 갈라져 보이고, 어느 줄이 채워질 수 있는지가 그 화면에서 거의 드러납니다.
소기업·소상공인이 넣는 공제회 쪽 부금은 사정이 다를 수 있습니다. 해와 기관에 따라 자료 항목에 올라오지 않는 경우가 있어, 그때는 납입을 증명하는 서류를 따로 떼어 와야 합니다. 넣은 사실은 분명한데 자료 쪽에는 흔적이 없으니, 증명을 들고 가지 않으면 그 줄은 비어 있는 상태로 봄을 지나갑니다.
그래서 솎음은 금융기관의 전산에서 끝나는 일로 보시면 어긋납니다. 솎음에서 걸러진 금액은 그대로 올라오고, 걸러지지 않은 금액은 본인 손을 한 번 거쳐야 합니다. 두 몫을 가르는 ��은 넣은 금액의 크기와 무관한 곳에 그어져 있습니다.
양주 종소세 세무사와 상담하실 때 금액보다 기관을 먼저 말씀해 주시면 이 선이 금방 그려집니다. 기관 이름 두세 개만 들으면 어느 쪽에 증명을 요청해야 하는지가 거의 가려집니다.
| 증명이 오는 쪽 | 그 증명을 쥔 곳 |
|---|---|
| 연금저축 납입 내용 | 가입하신 금융기관 |
| 개인형 퇴직연금 납입 내용 | 계좌를 둔 금융기관 |
| 공제회 부금 납입 내용 | 부금을 넣고 있는 공제 기관 |
| 한 해 중간에 옮긴 기록 | 옮기기 전 기관과 옮긴 뒤 기관 양쪽 |
| 원천징수로 미리 치른 금액 | 대가를 보낸 거래처와 홈택스 자료 |
솎음에서 빠진 몫은 올해가 끝나기 전에 어떻게 들고 갑니까
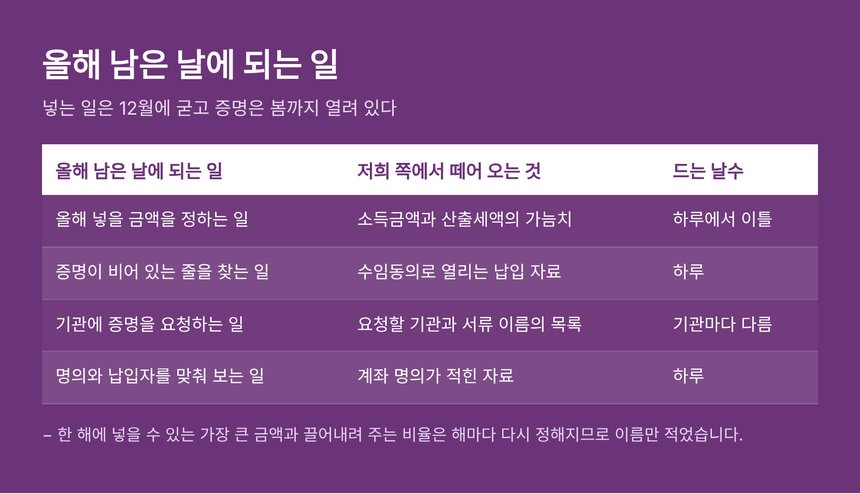
올해 넣을 수 있는 금액은 12월이 지나면 거의 굳습니다. 반대로 증명을 모으는 일은 해가 바뀐 뒤에도 할 수 있습니다. 그래서 남은 날에 할 일을 둘로 갈라 두면 움직이기가 쉬워집니다. 금액을 더 넣을지 정하는 일이 앞이고, 증명을 챙기는 일이 뒤입니다.
양주 종합소득세 세무사를 찾으시는 시기가 봄에 몰리는 것도 이 앞뒤가 섞여 있어서입니다. 앞쪽 일은 12월에 끝나고 뒤쪽 일은 봄까지 열려 있는데, 두 가지를 한꺼번에 봄으로 미뤄 두면 앞쪽이 이미 닫혀 있습니다.
다만 뒤로 밀어도 되는 일을 끝까지 밀어 두면 봄에 한꺼번에 몰립니다. 기관에서 증명을 떼는 데 걸리는 날수가 저마다 달라서, 접수 직전에 몰아 요청하면 줄 하나가 비어 있는 상태로 접수가 들어가는 경우가 생깁니다. 지금 미리 한 통씩 받아 두시는 편이 가볍습니다.
넣는 금액을 두 쪽에 어떻게 나눌지만 따로 보고 싶으시다면 나누어 넣는 비율을 다룬 글 쪽에 선택별로 적어 두었습니다.
저희가 맡으면 수임동의로 열리는 자료를 먼저 훑고, 그 자료에 흔적이 없는 납입액의 목록을 뽑아 보내 드립니다. 목록에 오른 것만 본인이 기관에 요청하시면 되고, 나머지는 손대실 데가 없습니다. 올해가 저물기 전에 이 목록을 한 번 받아 두시면 봄에 하실 일이 몇 줄로 줄어듭니다.
| 올해 남은 날에 되는 일 | 저희 쪽에서 떼어 오는 것 | 드는 날수 |
|---|---|---|
| 올해 넣을 금액을 정하는 일 | 소득금액과 산출세액의 가늠치 | 하루에서 이틀 |
| 증명이 비어 있는 줄을 찾는 일 | 수임동의로 열리는 납입 자료 전부 | 하루 |
| 기관에 증명을 요청하는 일 | 요청할 기관과 서류 이름의 목록 | 기관마다 다름 |
| 명의와 납입자를 맞춰 보는 일 | 계좌 명의가 적힌 자료 | 하루 |
해가 바뀐 뒤에도 솎음의 결과를 손볼 수 있습니까
넣는 일과 증명을 챙기는 일은 닫히는 시점이 서로 다릅니다. 넣는 쪽은 12월 31일에 모습이 굳고, 증명을 챙기는 쪽은 접수하는 날까지 열려 있습니다. 그래서 해가 바뀐 뒤에 손볼 수 있는 것은 거의 뒤쪽입니다.
해가 바뀐 뒤에 양주 종합소득세 세무사를 찾으셔도 늦지 않은 몫이 바로 이쪽입니다. 다만 늦지 않다는 말은 증명 쪽에만 붙고, 넣는 금액에는 붙지 않습니다.
증명이 없는 금액을 공제 줄에 적어 넣으면 그 줄은 뒤에 내려앉습니다. 내려앉은 만큼 세금이 올라가고, 올라간 쪽에는 적게 신고했다고 보는 가산이 따라 들어옵니다. 봄의 접수를 아예 건너뛴 해라면 신고 자체가 없던 해로 처리되어 20퍼센트짜리 가산이 하나 더 올라탑니다. 거꾸로 올릴 수 있었던 줄을 비워 두고 접수하면 그만큼 세금이 더 나가고, 더 나간 몫은 되찾는 절차를 따로 밟아야 합니다.
상품별 한도를 올해 어디까지 쓸 수 있는지 함께 보고 싶으시다면 성남 지역 신고대행 안내 쪽에서 항목을 하나씩 짚어 두었습니다.
지난 다섯 해 가운데 증명만 있었으면 올릴 수 있었던 줄을 비워 둔 해가 보이면 그 해도 손댈 수 있습니다. 어느 창구로 들어가는지는 하나로 고정되어 있지 않아, 그 해에 올린 내용을 열어 본 뒤에 적어 드립니다. 다섯 해 범위를 지난 해는 내용이 맞아도 문이 닫혀 있습니다.
양주 종합소득세 세무사에게 지난 해를 함께 열어 보자고 말씀해 주시면 그 범위부터 확인해 드립니다. 어느 해가 범위 안에 들어 있는지는 접수한 날을 기준으로 세므로, 해가 바뀌면 가장 오래된 한 해가 먼저 빠집니다.
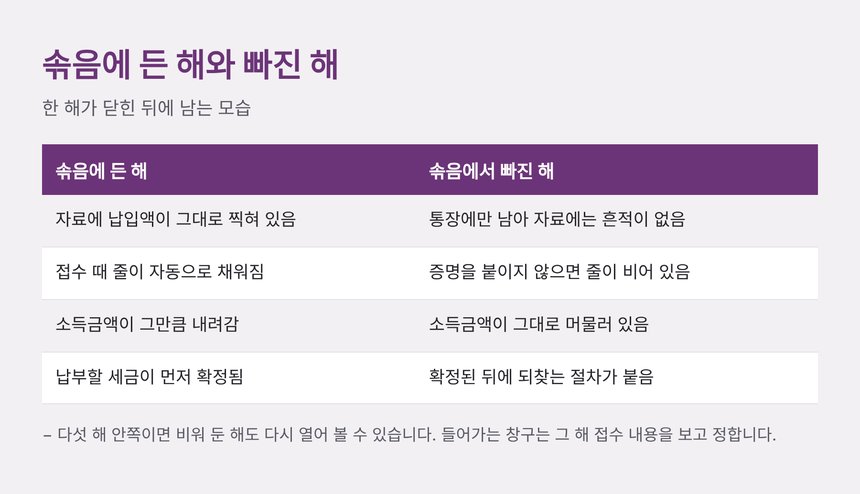
| 솎음에 든 해 | 솎음에서 빠진 해 |
|---|---|
| 자료에 납입액이 그대로 찍혀 있음 | 자료에는 흔적이 없고 통장에만 남아 있음 |
| 접수 때 줄이 자동으로 채워짐 | 증명을 붙이지 않으면 줄이 비어 있음 |
| 소득금액이 그만큼 내려감 | 소득금액이 그대로 머물러 있음 |
| 이듬해에 다시 볼 일이 없음 | 다섯 해 안쪽이면 다시 열어 볼 수 있음 |
| 납부할 세금이 먼저 확정됨 | 확정된 뒤에 되찾는 절차가 따로 붙음 |
증명 한 통을 두고 가장 많이 들어오는 물음 여섯
아래 여섯은 증명을 주제로 통화할 때 거의 빠짐없이 들어오는 물음입니다. 상품의 종류나 기관이 어디든 답이 한쪽으로만 기우는 것만 골라 두었습니다.
읽다가 고개가 끄덕여지는 줄에서 멈춰 주십시오
아래 여섯 줄에는 표시하실 데를 두지 않았습니다. 위에서 내려오며 읽으시다가 처음으로 고개가 끄덕여지는 줄에서 멈춰 주십시오. 그 줄이 올해 먼저 메울 데입니다.
멈추신 줄의 번호를 알려 주시면 거기에서 시작하겠습니다. 끝까지 읽어도 멈출 데가 없으셨다면 올해는 증명 쪽에서 손볼 것이 거의 없다는 뜻입니다.
양주 종소세 세무사에게 바로 접수를 맡기셔도 되고, 목록만 받아 보고 뒤로 미루셔도 됩니다. 목록을 만드는 작업에는 값을 붙이지 않습니다.
증명을 받아 두어야 하는 데를 저희가 먼저 짚어 드립니다
| 먼저 펼쳐 보는 쪽 | 펼쳐 보면 드러나는 몫 |
|---|---|
| 수임동의로 열리는 납입 자료 | 자료로 올라오는 금액과 흔적이 없는 금액 |
| 최근 다섯 해의 접수 내용 | 공제 줄이 비어 있는 해 |
| 계좌 명의와 납입자 기록 | 명의가 어긋나 줄에 서지 못하는 금액 |
| 거래처가 보낸 지급 내용 | 미리 치러 둔 금액의 크기 |
| 업종 구분과 소득금액 | 올해 산출세액의 가늠치 |
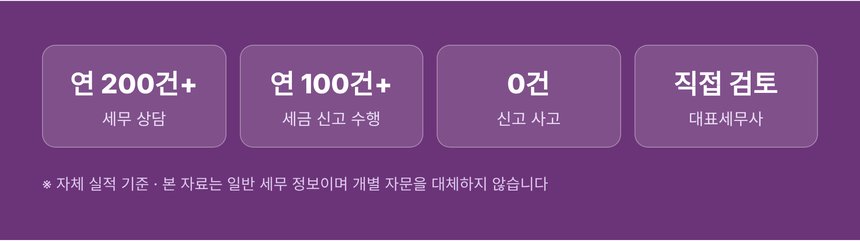
※ 자체 실적 기준
경기도 수원시 영통구 하동 1016-1, 2210~2211호 (SK뷰레이크)
전화 031-546-8146
카카오톡 상담 pf.kakao.com/_mxjxcpG/chat
네이버 톡톡 talk.naver.com/W5U1FJ
※ 이 글은 일반적인 세무 정보를 담은 세무 광고입니다. 개별 사안에 대한 세무 자문을 대체하지 못하며, 환급이나 절세의 결과를 약속하지 않습니다. 요율·기준금액·공제 한도처럼 해마다 바뀌는 항목은 신고 시점 기준으로 다시 확인하셔야 합니다. 경비를 부풀리는 쪽과 저희 작업은 방향이 반대이며, 실제로 치른 지출과 실제로 넣은 금액만 다룹니다. 본문의 사례와 금액은 각색한 예시이며 실적 수치는 자체 실적 기준입니다.