공제·환급 · #종합소득세 환급
종합소득세 신고 방법·공제·환급, 전문 세무사가 직접 씁니다.
텔레마케터 종합소득세 환급, 받은 돈과 쓴 돈의 이름표 (텔레마케터 종소세 환급)
전화로 권유해 계약을 맺는 일은 방문판매법에 하나의 업으로 적혀 있고, 그 조문이 수당·경비·증빙의 모양을 정합니다. 텔레마케터 종합소득세 환급을 수입금액부터 기납부세액까지 다섯 단계로 정리했습니다.
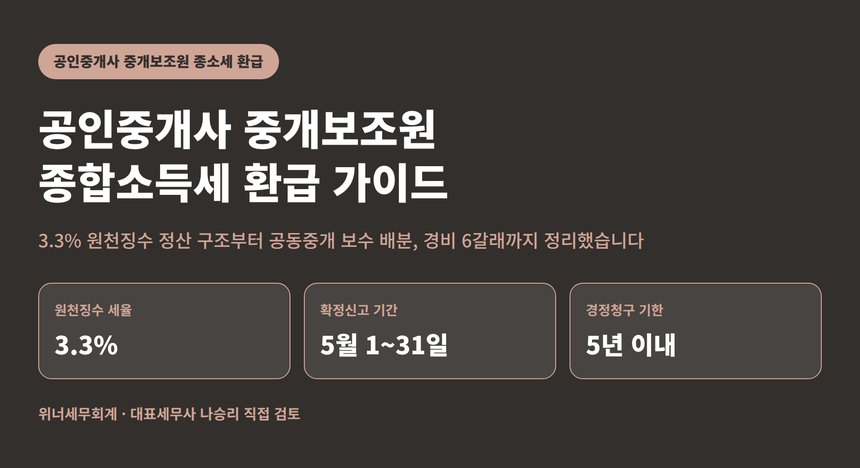
공인중개사 중개보조원 종합소득세 환급, 공동중개 보수 배분부터 경비 6갈래까지 (공인중개사 중개보조원 종소세 환급)
공인중개사 중개보조원 종합소득세 환급 구조를 3.3퍼센트 원천징수 정산부터 정리했습니다. 공동중개 보수 배분과 공동사업 합산과세 기준, 챙겨야 할 경비 6갈래와 흔한 실수까지 담았습니다.
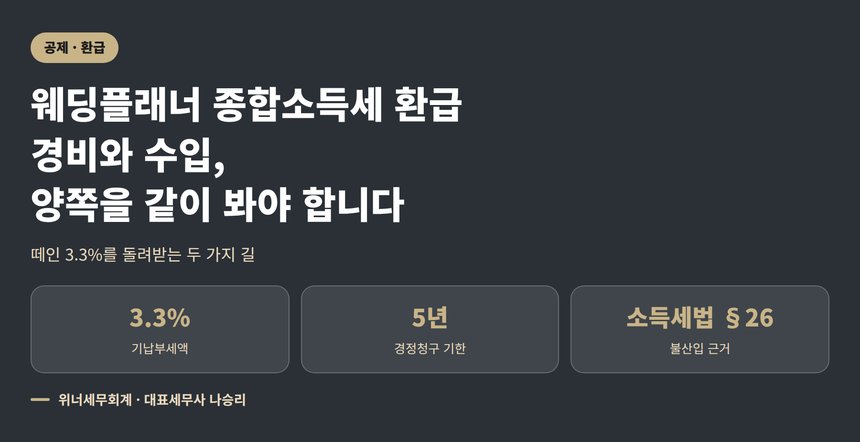
웨딩플래너 종합소득세 환급, 경비와 수입을 같이 봐야 합니다 (웨딩플래너 종소세 환급)
떼인 3.3퍼센트를 돌려받으려면 경비를 챙기는 쪽과 수입금액에서 빼는 쪽을 함께 봐야 합니다. 이 직종의 대표 경비와 증빙 규칙, 소득세법 제26조 총수입금액 불산입까지 정리했습니다.
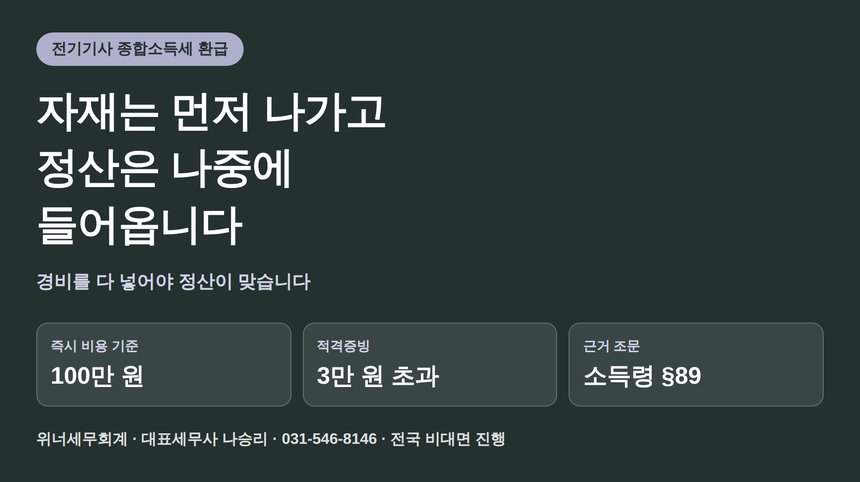
전기기사 종합소득세 환급, 자재비와 공구부터 다시 봐야 합니다 (전기기사 종소세 환급)
전기 일은 자재가 먼저 나가고 정산은 나중에 들어옵니다. 공구·장비의 취득가액 판정과 현장 단위 증빙 정리로 환급 계산을 맞추는 방법을 짚었습니다.
오산 종합소득세 세금상담, 3.3퍼센트 떼인 돈이 돌아오는 경로 (오산 종소세 세금상담)
3.3퍼센트 원천징수가 왜 확정된 세금이 아닌지, 그리고 환급이 2월과 5월 중 어느 경로로 나오는지 소득세법 제144조와 제144조의2 기준으로 정리했습니다.
개발자 종합소득세 환급, 돌려받는 돈은 어디에서 만들어지나 (개발자 종소세 환급)
흩어진 기납부세액을 취합하는 법과 노란우산·연금계좌가 작동하는 두 개의 층을 정리했습니다. 확정된 환급금이 통장에 들어오기까지의 충당 절차를 국세기본법 제51조 기준으로 짚었습니다.
번역가 종합소득세 환급, 경비로 인정되는 지출과 아닌 지출의 경계 (번역가 종소세 환급)
소득세법 제27조의 필요경비 세 가지 조건으로 번역 일의 지출을 판정하는 방법을 정리했습니다. 시행령 제55조의 인정 항목과 제33조 불산입, 재택 비용 안분과 증빙 규칙까지 담았습니다.
보험설계사 종합소득세 환급, 환수당한 수수료부터 확인하세요 (보험설계사 종소세 환급)
환수된 모집수당은 반환일이 속하는 과세기간의 총수입금액에서 차감합니다. 보험설계사의 대표 경비와 증빙 기준, 지난 해를 되돌리는 방법까지 정리했습니다.
방과후강사 종합소득세 환급은 3.3%를 돌려받는 게 아니라 정산의 결과입니다 (방과후강사 종소세 환급)
3.3퍼센트는 세금이 아니라 미리 낸 기납부세액입니다. 여러 학교에 흩어진 수입을 모으는 법과 교재·교구·이동경비 등 대표 경비, 증빙 규칙을 정리했습니다.
📞 031-546-8146 상담 문의