양천 종합소득세 신고대행 — 끝난다고 적어 둔 데가 없는 몫은 밑그릇에 담깁니다 (양천 종소세 신고대행)
(각색 예시) 지난봄에 한 분이 서로 반대되는 두 말을 듣고 오셨습니다. 한쪽에서는 겨울에 정산을 마쳤으니 더 하실 일이 없다고 했고, 다른 쪽에서는 5월에 한 번 더 올려야 한다고 했습니다. 같은 한 해를 두고 들은 답이 둘로 어긋나 있었습니다.
두 말이 모두 맞았습니다. 겨울에 끝난 것은 거기서 끝난다고 미리 적어 둔 몫뿐이었고, 그렇게 적히지 않은 몫은 처음부터 다른 데로 떨어지도록 되어 있었습니다. 그 분이 받은 대가 가운데 절반쯤이 뒤쪽에 속해 있었습니다.
그래서 이 글은 금액부터 세지 않겠습니다. 어디서 끝난다고 적어 둔 것이 없는 몫을 받아 두는 데를 따로 하나 마련해 둔 절차법이 재판 쪽에 있습니다. 그 법이 그 데를 어떤 모양으로 세워 두었는지부터 보겠습니다.
겨울에 한 번 정산을 받았으면 그 해 일은 거기서 끝난 것입니까
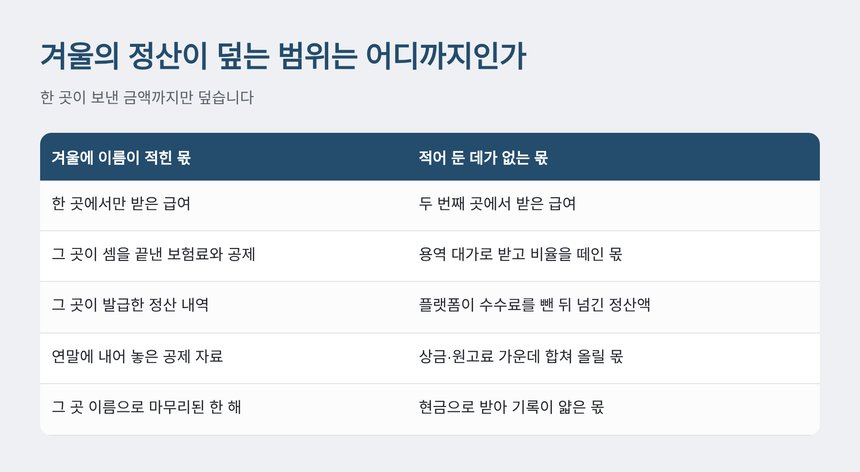
겨울의 정산은 한 곳에서 받은 급여를 두고 그 곳이 대신 마무리해 주는 작업입니다. 받는 분이 모아 둔 자료를 그 곳에 내면 그 곳이 셈을 끝내고 덜 낸 몫이나 더 낸 몫을 그 달 급여에 붙여 줍니다. 여기서 중요한 것은 그 작업이 덮는 범위입니다. 그 곳이 보낸 금액까지만 덮습니다.
용역 대가는 모양이 다릅니다. 보낸 곳이 대가에서 일정 비율을 떼어 먼저 보내 두고, 그 곳의 할 일은 그것으로 마무리됩니다. 떼어 보낸 기록은 그 곳의 이름을 달고 바깥에 쌓입니다. 다만 그것은 보낸 쪽의 일이 마무리된 것이고, 받으신 분 쪽의 일까지 마무리된 것은 아닙니다.
그래서 한 해의 몫은 두 무리로 나누어 놓고 보아야 합니다. 거기서 끝난다고 적힌 몫과, 그렇게 적힌 데가 없는 몫입니다. 뒤쪽이 한 푼이라도 있으면 봄에 올릴 일이 남습니다.
양천 종합소득세 신고대행을 맡기시는 분들께도 저희가 가장 먼저 여쭙는 것은 그 두 무리를 가르는 일입니다. 금액은 그 뒤에 세어도 늦지 않습니다.
| 겨울에 이름이 적힌 몫 | 적어 둔 데가 없는 몫 |
|---|---|
| 한 곳에서만 받은 급여 | 두 번째 곳에서 받은 급여 |
| 그 곳이 셈을 끝낸 보험료와 공제 | 용역 대가로 받고 일정 비율을 떼인 몫 |
| 그 곳이 발급한 정산 내역 | 플랫폼이 수수료를 뺀 뒤 넘겨준 정산액 |
| 연말에 내어 놓은 공제 자료 | 상금·원고료 가운데 합쳐 올려야 하는 몫 |
| 그 곳 이름으로 마무리된 한 해 | 현금으로 받아 바깥에 기록이 얇은 몫 |
재판 밖의 사건을 다루는 절차법은 무엇을 밑그릇으로 삼았나요
다툼의 옳고 그름을 가리는 재판과 성격이 다른 일을 법원이 맡아 처리하는 절차가 따로 있습니다. 「비송사건절차법」이 그 절차를 적어 둔 법입니다. 이 법의 제1조는 적용 범위를 적어 두었는데, 읽는 방식이 조금 특이합니다.
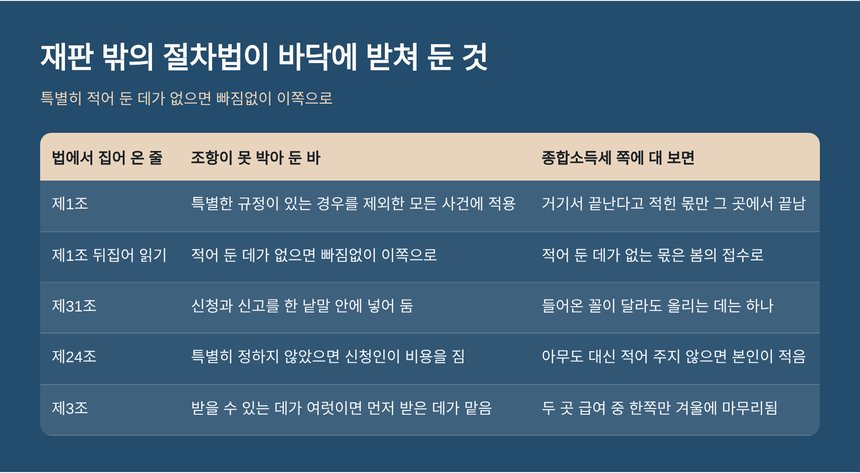
제1조는 법원의 관할에 속하는 사건 가운데 이 법이나 다른 법령에 특별한 규정이 있는 경우를 제외한 모든 사건에 이 편의 규정을 적용한다고 적었습니다. 쓰임을 뒤집어 읽으면 이렇게 됩니다. 어딘가에 따로 적어 둔 것이 있으면 그 적어 둔 쪽으로 가고, 그런 것이 없으면 빠짐없이 이쪽으로 떨어집니다. 바깥에 아무 이름도 붙지 않은 몫이 흩어져 사라지지 않도록 바닥에 밑그릇을 하나 받쳐 둔 모양입니다.
양천 종소세 신고대행을 두고 저희가 쓰는 말로 바꾸면, 이름이 붙지 않은 몫을 받아 두는 데가 봄의 접수라는 뜻입니다. 그 데가 통째로 비어 있는 해는 드뭅니다.
제31조도 같은 방향으로 읽힙니다. 이 편에서 신청이란 신청과 신고를 말한다고 적어, 들어오는 꼴이 둘이어도 받는 쪽에서는 하나로 다루도록 두 낱말을 한 낱말 안에 넣어 두었습니다. 들어오는 입구가 몇이든 받아 두는 데는 하나로 좁혀 둔 것입니다.
회사 급여와 바깥 대가가 한 해에 겹친 경우를 숫자로 따라가 보고 싶으시다면 목동 지역 칼럼 쪽에 보낸 곳별로 늘어놓아 두었습니다.
제24조에서 한 번 더 같은 어법이 나옵니다. 재판 전의 절차와 재판을 알리는 데 드는 비용은 부담할 사람을 특별히 정한 경우를 제외하고는 사건을 신청한 사람이 진다고 적었습니다. 특별히 정해 둔 것이 없을 때 누가 지는지를 미리 적어 두는 어법이 이 법 안에서 되풀이됩니다.
양천 종합소득세 신고대행에서도 같은 어법이 그대로 보입니다. 누가 적어야 하는지 따로 정해 둔 데가 없으면 받으신 분이 적는 쪽으로 남습니다.
| 법에서 집어 온 줄 | 조항이 못 박아 둔 바 | 종합소득세 쪽에 대 보면 |
|---|---|---|
| 제1조 | 특별한 규정이 있는 경우를 제외한 모든 사건에 적용 | 거기서 끝난다고 적힌 몫만 그 곳에서 끝남 |
| 제1조 뒤집어 읽기 | 따로 적어 둔 데가 없으면 빠짐없이 이쪽으로 | 적어 둔 데가 없는 몫은 봄의 접수로 떨어짐 |
| 제31조 | 신청과 신고를 한 낱말 안에 넣어 둠 | 들어온 꼴이 달라도 올리는 데는 하나 |
| 제24조 | 특별히 정하지 않았으면 신청한 사람이 비용을 짐 | 아무도 대신 적어 주지 않으면 받은 분이 적음 |
| 제3조 | 받을 수 있는 데가 여럿이면 먼저 받은 데가 맡음 | 두 곳 급여 가운데 한쪽만 겨울에 마무리됨 |
같은 몫을 받을 수 있는 데가 둘이면 둘이 나누어 갖습니까
제3조가 이 물음에 답합니다. 받을 수 있는 데가 여러 개인 경우에는 처음으로 신청을 받은 데가 그 사건을 맡는다고 적었습니다. 둘이 나누어 갖지 않고 하나가 통째로 맡습니다. 그러고도 그 데가 맞지 않다고 보면 신청에 따라 또는 스스로 다른 데로 넘길 수 있다고 뒤에 붙여 두었습니다.
제2조는 그 앞의 물음을 다룹니다. 어���가 맡을지를 주소로 정하게 되어 있는데 주소가 없거나 알 수 없을 때에는 머무는 곳으로 내려가고, 그것도 없으면 마지막으로 적혀 있던 곳으로, 그마저 없으면 재산이 있는 곳이나 대법원이 있는 곳으로 내려갑니다. 앞의 기준이 비어 있으면 다음 기준으로 한 번씩 내려오게 해 두어, 끝까지 비는 경우가 생기지 않습니다.
세금 쪽에서도 바탕이 비면 다음 바탕으로 내려오는 어법이 그대로 쓰입니다. 장부가 없으면 경비율로 내려오고, 경비율을 매길 바탕마저 없으면 업종 구분으로 내려옵니다.
제4조는 그래도 의문이 남을 때를 적었습니다. 여러 데의 관할에 의문이 있으면 그 데들에 공통되는 바로 위의 데가 신청을 받아 정해 주고, 그 결정에는 불복할 수 없다고 못 박았습니다. 어디가 맡느냐를 끝까지 비워 두지 않겠다는 뜻입니다.
| 먼저 받은 데 | 나중에 받은 데 | 뒤에 따라오는 몫 |
|---|---|---|
| 처음 신청을 받은 데가 통째로 맡음 | 뒤에 들어온 신청은 앞의 데로 모임 | 하나의 데에서 결론이 하나 나옴 |
| 맞지 않다고 보면 다른 데로 넘김 | 넘겨받은 데가 그 뒤를 이어 받음 | 넘긴 뒤에도 앞의 신청은 살아 있음 |
| 주소가 비면 머무는 곳으로 내려감 | 그것도 비면 마지막으로 적힌 곳 | 끝까지 비는 경우가 남지 않음 |
| 의문이 남으면 위의 데가 정해 줌 | 정해진 뒤에는 불복할 수 없음 | 맡는 데가 하나로 확정됨 |
| 겨울의 정산이 급여 한 곳을 맡음 | 그 밖의 몫은 봄의 접수로 모임 | 한 해의 결론은 봄에 하나로 섬 |
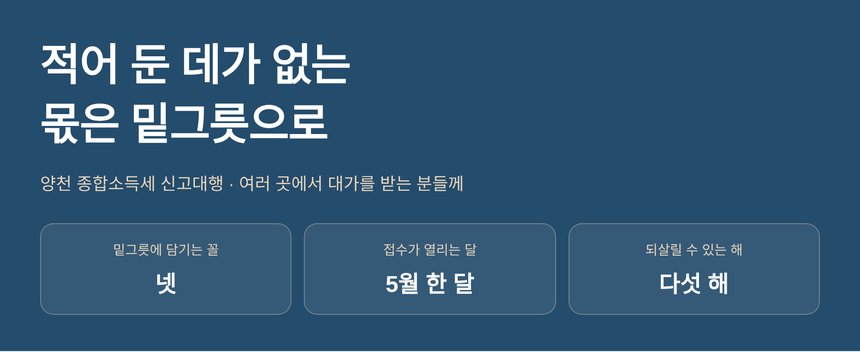
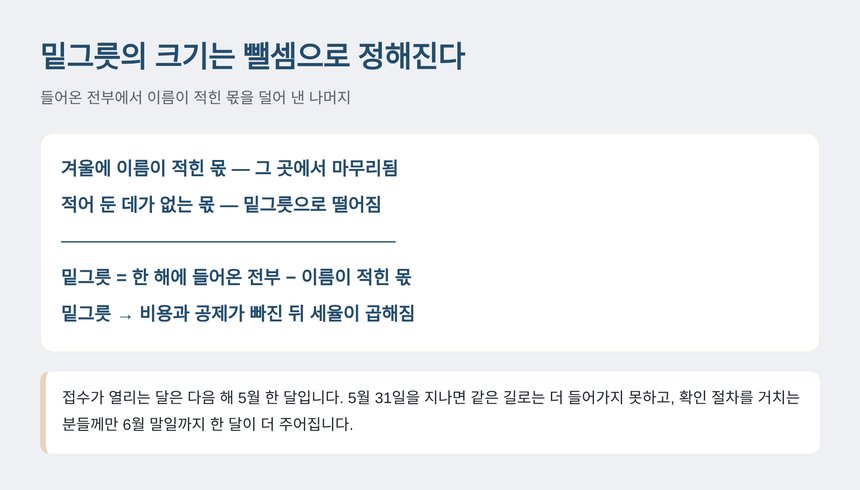
봄의 접수가 열리는 달은 다음 해 5월 한 달입니다. 그 달의 마지막 날인 5월 31일을 지나면 같은 길로는 더 들어가지 못하고, 규모가 큰 쪽에 얹히는 확인 절차를 거치는 분들께만 6월 말일까지 한 달이 더 주어집니다. 밑그릇에 담긴 몫이 있는 해라면 이 한 달이 그 해의 결론을 세우는 유일한 구간입니다.
양천 종합소득세 신고대행을 미리 맡겨 두시는 분들이 늘어난 까닭도 여기 있습니다. 한 달 안에서 할 수 있는 일은 그 앞의 몇 달에 거의 정해집니다.
밑그릇에 담긴 몫은 봄에 어떤 모습으로 올라가나요
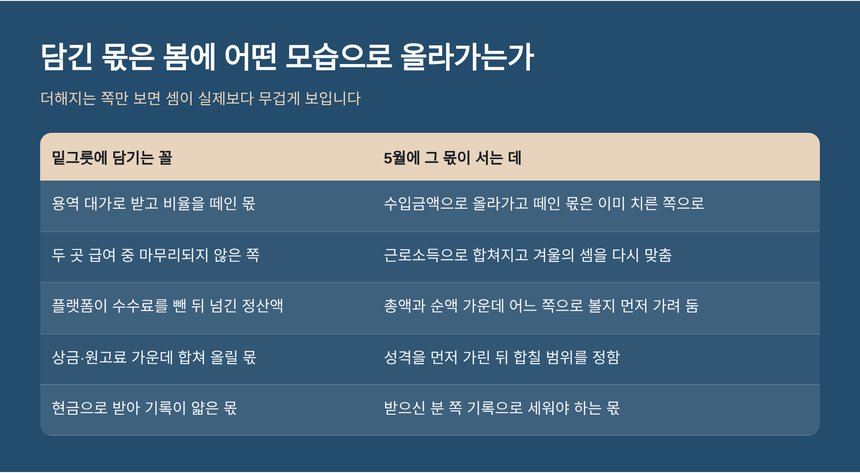
밑그릇에 담기는 꼴은 대개 넷입니다. 용역 대가로 받고 일정 비율을 떼인 몫, 두 곳에서 급여를 받았는데 한쪽만 겨울에 마무리된 경우의 나머지 쪽, 플랫폼이 수수료를 뺀 뒤 넘겨준 정산액, 그리고 상금이나 원고료처럼 성격이 섞여 있어 합쳐 올려야 하는 몫입니다. 넷 가운데 셋은 바깥에 기록이 쌓여 있어 조회로 모습이 드러납니다.
올라가는 모양은 더하는 것으로 끝나지 않습니다. 밑그릇에 담긴 몫 위에서 그 일을 하느라 실제로 나간 비용이 빠지고, 그 뒤에 인적공제와 보험료 같은 몫이 빠지고, 거기에 세율이 곱해집니다. 마지막에 대가를 받을 때마다 미리 떼여 바깥에 쌓여 있던 금액이 이미 치른 쪽으로 들어가 깎입니다. 그래서 담긴 몫이 크다는 것이 곧 낼 세금이 크다는 뜻으로 이어지지 않습니다.
양천 종소세 신고대행을 맡기신 분들께 저희가 늘 먼저 보여 드리는 것이 이 앞뒤입니다. 더해지는 쪽만 보시면 셈이 실제보다 무겁게 느껴집니다.
빠뜨린 해에 생기는 일은 분명합니다. 밑그릇에 담겨야 할 몫을 올리지 않으면 바깥에 쌓인 기록과 올린 내용이 어긋납니다. 어긋난 폭만큼 세금이 커지고, 커진 부분을 두고는 적게 올린 것으로 보아 가산이 하나 더 매겨집니다. 기한을 통째로 지나쳐 버린 해라면 올리지 않은 것으로 보는 가산 20퍼센트가 그 위에 더 쌓이고, 늦게 낸 날수에 붙는 몫도 따로 셈됩니다.
| 밑그릇에 담기는 꼴 | 5월에 그 몫이 서는 데 |
|---|---|
| 용역 대가로 받고 비율을 떼인 몫 | 수입금액으로 올라가고 떼인 금액은 이미 치른 쪽으로 |
| 두 곳 급여 가운데 마무리되지 않은 쪽 | 근로소득으로 합쳐지고 겨울의 셈을 다시 맞춤 |
| 플랫폼이 수수료를 뺀 뒤 넘긴 정산액 | 총액과 순액 가운데 어느 쪽으로 볼지 먼저 가려 둠 |
| 상금·원고료 가운데 합쳐 올릴 몫 | 성격을 먼저 가린 뒤 합칠 범위를 정함 |
| 현금으로 받아 기록이 얇은 몫 | 받으신 분 쪽 기록으로 세워야 하는 몫 |
해가 넘어가기 전에 밑그릇의 크기를 줄여 둘 수 있습니까
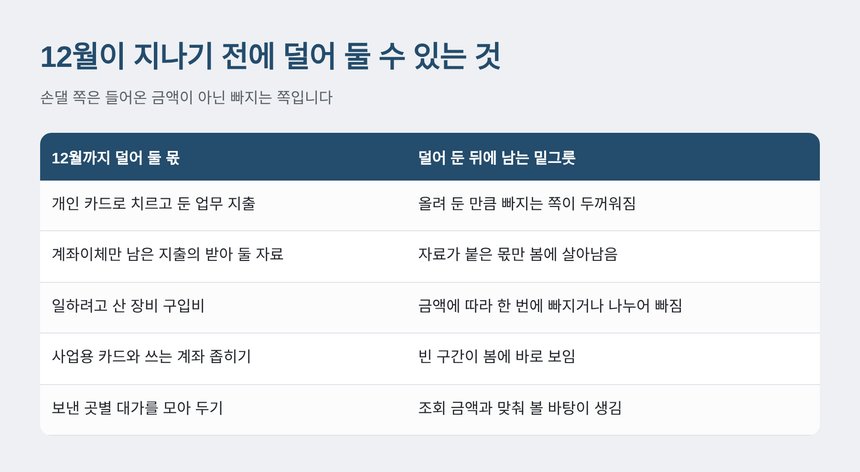
줄일 수 있는 쪽은 담긴 몫보다 그 위에서 빠지는 쪽입니다. 들어온 금액은 이미 바깥에 기록으로 서 있어 손댈 데가 없습니다. 그 대신 그 일을 하느라 실제로 나간 돈 가운데 아직 어디에도 올라가지 못한 것을 12월이 지나기 전에 모아 두면, 봄에 빠지는 쪽이 그만큼 두꺼워집니다.
양천 종합소득세 신고대행을 맡으면서 12월에 저희가 가장 자주 요청드리는 것도 이 모아 두는 일입니다. 봄에 같은 것을 찾는 품의 몇 배가 줄어듭니다.
가장 많이 비어 있는 데는 늘 같습니다. 개인 카드로 치르고 그대로 둔 지출, 계좌이체로만 보낸 뒤 받아 둔 것이 없는 지출, 그리고 일을 하려고 산 장비 구입비입니다. 올해 안에 홈택스에 사업용 카드를 올려 두고 쓰는 계좌를 한둘로 좁혀 두면, 비어 있는 구간이 봄에 한눈에 드러납니다.
밑그릇을 통째로 비워 둔 채 지나간 해가 다섯 해 안에 남아 있다면 그 해도 되살릴 길이 있습니다. 거쳐야 할 절차가 두 길로 놓여 있어서, 그 해에 올라간 내용을 받아 본 다음에 어느 쪽으로 들어갈지 적어 드립니다.
양천 종소세 신고대행을 처음 맡기실 때 지난 해들까지 함께 보아 드리는 것도 이 때문입니다. 닫힌 해에 남은 몫이 올해 몫보다 큰 경우가 있습니다.
| 12월까지 덜어 둘 몫 | 덜어 둔 뒤에 남는 밑그릇 |
|---|---|
| 개인 카드로 치르고 둔 업무 지출 | 올려 둔 만큼 빠지는 쪽이 두꺼워짐 |
| 계좌이체만 남은 지출의 받아 둘 자료 | 자료가 붙은 몫만 봄에 살아남음 |
| 일하려고 산 장비 구입비 | 금액에 따라 한 번에 빠지거나 나누어 빠짐 |
| 사업용 카드와 쓰는 계좌 좁히기 | 빈 구간이 봄에 바로 보임 |
| 보낸 곳별 대가를 모아 두기 | 조회로 나오는 금액과 맞춰 볼 바탕이 생김 |
여러 곳에서 대가를 받는 분들이 봄마다 같은 데서 막힙니다
처음 연락을 주실 때 되돌아오는 물음은 폭이 좁습니다. 아래 여섯은 업종과 받은 금액의 크기를 빼고 보아도 결론이 흔들리지 않는 것들만 골랐습니다.
아래 여섯 줄을 두 줄씩 짝지어 읽어 보십시오
표시하실 데는 없습니다. 첫 줄과 둘째 줄, 셋째 줄과 넷째 줄, 다섯째 줄과 여섯째 줄을 각각 한 쌍으로 모아 읽으시면 한 쌍 안에서 답이 서로 어긋나는 쌍이 눈에 걸립니다.
한 쌍 안에서 앞줄은 답이 서고 뒷줄은 비는 쌍이 있으면, 그 쌍이 올해 가장 먼저 손볼 쪽입니다. 어느 쌍이었는지 알려 주시면 그 쌍부터 숫자를 맞춰 보겠습니다.
양천 종합소득세 신고대행을 맡기기 전에 이 여섯 줄만 읽어 두셔도 첫 상담에서 다루는 범위가 크게 좁혀집니다.
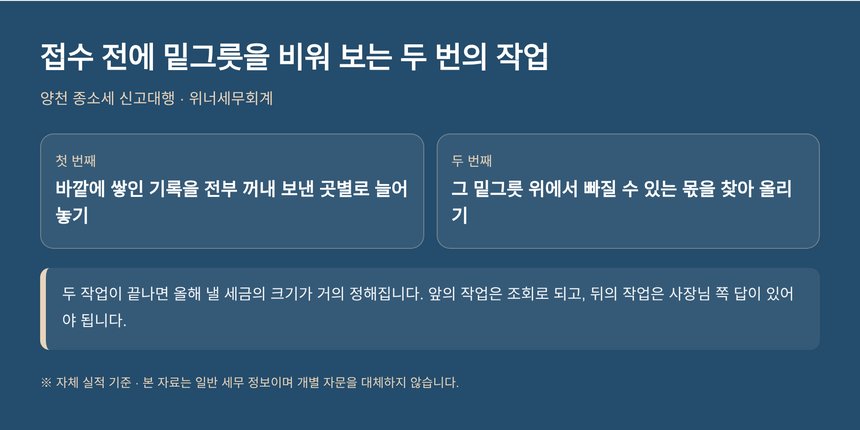
접수 전에 저희가 밑그릇을 비워 보는 두 번의 작업
| 첫날에 열어 보는 데 | 거기서 비워지는 몫 |
|---|---|
| 수임동의로 조회되는 보낸 곳별 대가 | 보낸 곳이 빠져 있는 구간이 드러남 |
| 겨울의 정산 내역 | 합쳐 다시 맞출 범위가 정해짐 |
| 올해 쓰신 카드와 계좌 기록 | 아직 올라가지 못한 지출이 추려짐 |
| 지난 다섯 해의 접수분 | 손댈 값이 남은 해만 따로 추려짐 |
첫 번째 작업은 바깥에 쌓여 있는 기록을 전부 꺼내 보낸 곳별로 늘어놓는 일입니다. 여기서 사장님 기억에 없던 보낸 곳이 나오는 일이 드물지 않습니다. 두 번째 작업은 그렇게 세운 밑그릇 위에서 빠질 수 있는 몫을 찾아 올리는 일입니다. 앞의 작업은 조회로 되고, 뒤의 작업은 사장님 쪽 답이 있어야 됩니다.
본업과 부업이 함께 있는 해의 마무리가 어떻게 달라지는지 먼저 보고 싶으시다면 홍대 지역 칼럼 쪽에 경우를 나누어 적어 두었습니다.
두 작업이 끝나면 올해 낼 세금의 크기가 거의 정해집니다. 접수 버튼은 그 뒤에 남는 마지막 손짓일 뿐입니다. 그래서 봄에 급히 보는 일보다 지금 한 번 열어 보는 일이 결과를 더 많이 바꿉니다.
양천 종합소득세 신고대행을 올해 안에 걸어 두시면 두 작업을 12월 안에 끝낼 수 있습니다. 봄에는 접수만 남습니다.
※ 위 수치는 자체 실적 기준입니다.
본 칼럼은 일반적인 세무 정보를 담은 세무 광고이며, 개별 사안에 대한 세무 자문을 대체하지 않습니다. 요율·기준금액·공제 한도 등은 변동되므로 신고 시점 기준으로 다시 확인하셔야 합���다. 본문의 사례와 금액은 각색한 예시이며 자체 실적 기준입니다. 경비를 부풀리는 쪽과 저희 작업은 방향이 반대이며, 놓친 실제 지출을 챙기라는 뜻입니다. 절세·환급의 결과를 보장하지 않습니다.