구로 종합소득세 세무사 — 한 줄에 모아 적은 거래는 갈피를 나눈 뒤에 제 성질로 섭니다 (구로 종소세 세무사)
(각색 예시) 같은 가게를 두 해 동안 보아 드린 적이 있습니다. 매출은 두 해가 거의 같았고 쓰신 돈도 비슷했는데, 봄에 나온 결과는 꽤 벌어졌습니다. 벌어짐을 만든 것은 쓰신 금액보다 그 금액을 적어 둔 모양이었습니다.
구로 종합소득세 세무사를 찾으시는 분들께 저희가 먼저 보는 것도 금액의 크기보다 적어 둔 모양입니다.
첫해에는 날짜와 상대방과 금액을 한 줄에 이어 적어 두셨습니다. 이듬해에는 같은 거래를 성질에 따라 갈라 두 곳에 나누어 적으셨습니다. 적힌 숫자의 합계는 두 해가 같았는데, 뒤의 해에는 셈에 올라가는 항목이 더 많았습니다.
구로 종소세 세무사 상담에서 이 벌어짐을 숫자로 먼저 보여 드리면 결정이 쉬워집니다.
그래서 이 글은 두 방법의 이름을 앞세우지 않겠습니다. 성질이 다른 일을 하나로 모아 내보내지 못하게 못 박아 둔 조항이 전기공사 쪽에 있습니다. 거기서 갈라 내보낸다는 말이 어떤 모양인지부터 보겠습니다.
한 줄에 모아 적은 거래에서는 무엇이 보이지 않게 됩니까
거래 하나에는 성질이 둘 이상 들어 있습니다. 돈이 나갔다는 사실과, 그 돈이 무엇으로 바뀌었다는 사실이 함께 있습니다. 물건을 사들이면 돈은 줄고 쥐고 있는 물건은 늘어납니다. 외상으로 팔면 쥐고 있는 물건은 줄고 받을 몫이 생깁니다.
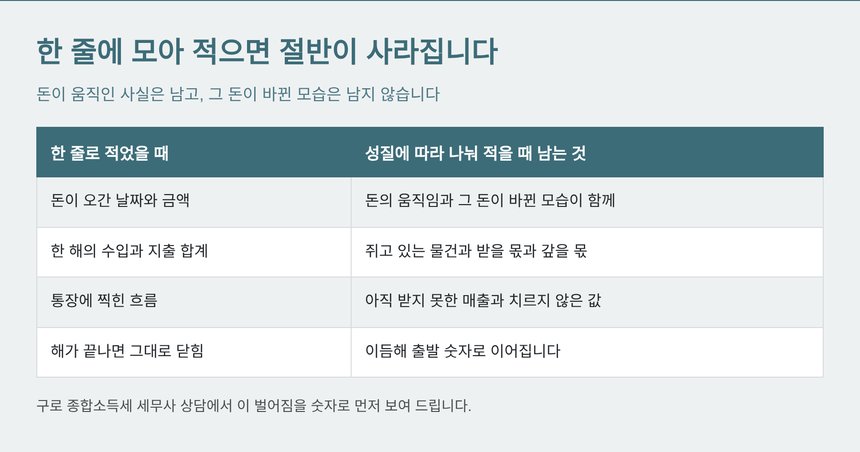
날짜와 금액만 한 줄에 적어 두면 앞의 사실만 남고 뒤의 사실은 사라집니다. 한 해가 끝났을 때 남는 것은 돈이 오간 합계뿐이고, 쥐고 있는 물건과 받을 몫과 갚을 몫은 어디에도 서지 않습니다. 셈에 올라갈 수 있었던 항목이 그만큼 줄어듭니다.
구로 종합소득세 세무사 상담에서 이 한 줄을 가장 많이 짚어 드립니다.
지난 해를 다시 열어 보는 쪽이 먼저 필요하시다면 같은 지역의 지난 해 편 쪽에 들어가는 길을 적어 두었습니다.
성질별로 갈라 적는 쪽은 한 거래를 두 곳에 나누어 앉힙니다. 한 곳은 돈의 움직임을, 다른 곳은 그 돈이 바뀐 모습을 받습니다. 두 곳이 서로를 가리키고 있으므로 뒤에 어느 한쪽만 보아도 반대쪽이 따라 나옵니다. 이 글에서는 그렇게 나누어 앉히는 일을 갈피를 나눈다고 부르겠습니다.
| 한 줄로 적었을 때 | 성질에 따라 나눠 적을 때 남는 것 |
|---|---|
| 돈이 오간 날짜와 금액 | 돈의 움직임과 그 돈이 바뀐 모습이 함께 |
| 한 해의 수입과 지출 합계 | 쥐고 있는 물건과 받을 몫과 갚을 몫 |
| 통장에 찍힌 흐름 | 아직 받지 못한 매출과 아직 치르지 않은 값 |
| 오간 돈이 없으면 빈 줄 | 오간 돈이 없어도 모습이 바뀌면 한 줄이 섭니다 |
| 해가 끝나면 그대로 닫힘 | 이듬해 출발 숫자로 그대로 이어집니다 |
전기공사를 다루는 법은 왜 다른 업종과 갈라 내보내게 했습니까
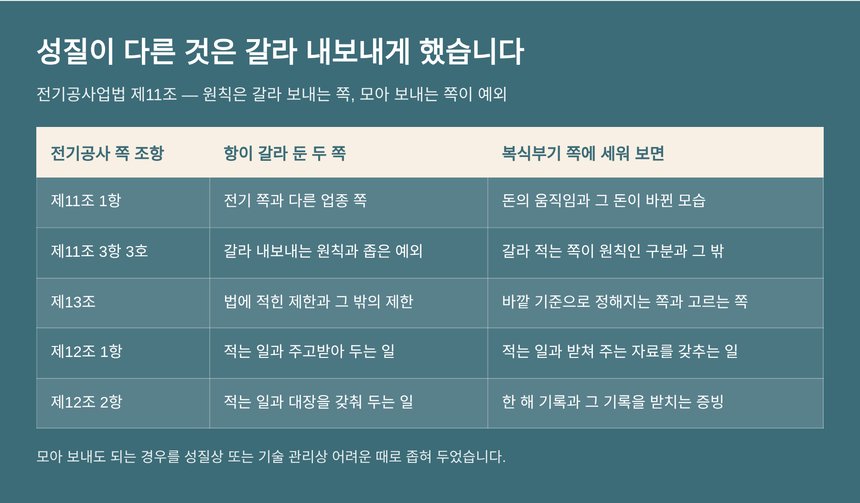
전기공사업법은 전기공사를 다른 업종의 공사와 갈라 내보내야 한다고 한 줄로 못 박아 두었습니다. 여러 업종이 섞인 하나의 일을 한 건으로 모아 내보내는 길을 닫고, 전기 쪽은 전기 쪽으로 따로 내보내게 한 것입니다. 성질이 다른 것을 한 건에 담지 말라는 요구입니다.
구로 종합소득세 세무사에서 이 조항을 먼저 읽는 까닭은 적는 일에서도 같은 요구가 나오기 때문입니다.
갈라 내보내지 않아도 되는 경우를 조항이 아예 열어 두지 않은 것은 아닙니다. 일의 성질상 또는 기술을 관리하는 쪽에서 갈라 내보내기가 어려운 경우만 좁게 열어 두었습니다. 원칙이 갈라 내보내는 쪽이고, 모아 보내는 쪽이 예외로 적혀 있는 구조입니다.
같은 법은 받을 자격에 바깥에서 조건을 더 붙이는 일도 막아 두었습니다. 공공 쪽 발주자는 법에 따로 적힌 경우가 아니면 받을 자격에 제한을 더 걸 수 없습니다. 그리고 오간 내용은 계약서에 분명히 적어 서로 주고받아 두게 하고, 그 내용을 따로 적은 대장을 갖춰 두게 했습니다.
| 전기공사 쪽 조항 | 항이 갈라 둔 두 쪽 | 복식부기 쪽에 세워 보면 |
|---|---|---|
| 제11조 1항 | 전기 쪽과 다른 업종 쪽 | 돈의 움직임과 그 돈이 바뀐 모습 |
| 제11조 3항 3호 | 갈라 내보내는 원칙과 좁은 예외 | 갈라 적는 쪽이 원칙인 업종 구분과 그 밖 |
| 제13조 | 법에 적힌 제한과 그 밖의 제한 | 바깥의 기준으로 정해지는 쪽과 내가 고르는 쪽 |
| 제12조 1항 | 계약서에 적는 일과 주고받아 두는 일 | 적는 일과 받쳐 주는 자료를 갖추는 일 |
| 제12조 2항 | 적는 일과 대장을 갖춰 두는 일 | 한 해 기록과 그 기록을 받치는 증빙 |
조항에서 눈여겨볼 곳은 예외의 좁기입니다. 모아 보내도 된다는 사정이 넉넉하게 열려 있으면 원칙이 흐려집니다. 그래서 성질상 또는 기술 관리상 어려운 경우라는 말로 범위를 눌러 두었습니다. 세금 쪽에서 적는 방법을 고르는 폭이 좁은 까닭도 비슷한 데에 있습니다.
구로 종소세 세무사를 맡기실 때 어느 쪽 요구를 받는지부터 가려 드리는 이유입니다.
갈피를 나누어 적으면 한 거래가 몇 군데에 서게 됩니까
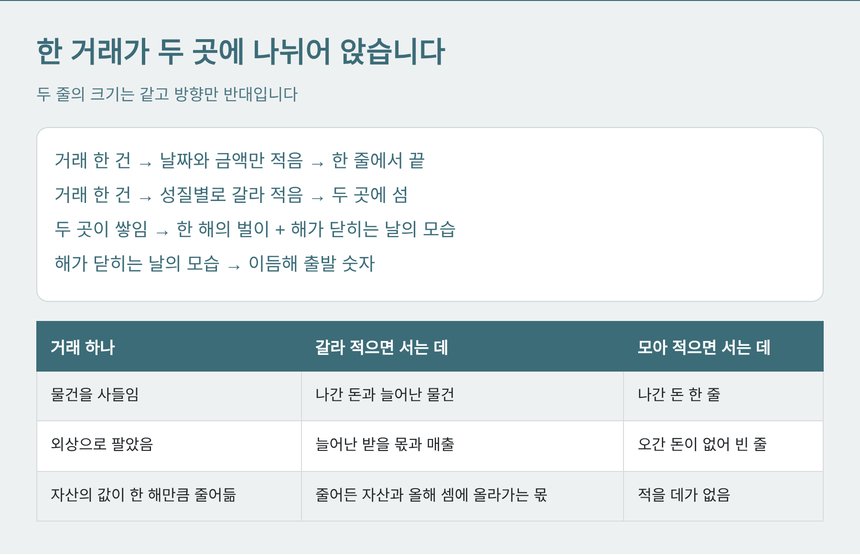
두 군데입니다. 하나는 돈이 움직인 쪽이고, 다른 하나는 그 돈이 바뀐 모습 쪽입니다. 비품을 사들이면 돈은 나갔다고 한쪽에 적고, 쥐고 있는 물건이 늘었다고 다른 쪽에 적습니다. 두 줄의 크기는 같고 방향만 반대입니다.
구로 종합소득세 세무사 쪽에서 첫 주에 하는 일이 이 두 줄을 세워 두는 작업입니다.
이 모양이 쌓이면 한 해가 끝났을 때 두 가지가 함께 나옵니다. 한 해 동안 얼마를 벌고 얼마를 썼는지가 한쪽에서 나오고, 해가 닫히는 날에 무엇을 얼마나 쥐고 있는지가 다른 쪽에서 나옵니다. 뒤의 숫자는 이듬해의 출발 숫자가 됩니다.
거래 한 건 → 성질별로 갈라 적음 → 두 곳에 섬
두 곳이 쌓임 → 한 해의 벌이 + 해가 닫히는 날의 모습
해가 닫히는 날의 모습 → 이듬해 출발 숫자
갈라 적는 일이 번거롭게 들리지만 실제로 손이 더 가는 데는 몇 군데뿐입니다. 쥐고 있는 물건의 수량, 아직 받지 못한 매출, 아직 치르지 않은 값, 올해 나눠 떨어뜨릴 자산의 값. 이 네 군데만 해마다 한 번 세어 두면 나머지는 결제 기록으로 거의 채워집니다.
구로 종합소득세 세무사를 11월에 문의하시는 분이 많은 까닭도 이 네 군데에 있습니다.
쥐고 있는 물건을 세어 두는 일만 따로 보고 싶으시다면 수량을 세어 두는 편 쪽에 12월에 할 일을 적어 두었습니다.
| 거래 하나 | 갈라 적으면 서는 데 | 모아 적으면 서는 데 |
|---|---|---|
| 물건을 사들임 | 나간 돈과 늘어난 물건 | 나간 돈 한 줄 |
| 외상으로 팔았음 | 늘어난 받을 몫과 매출 | 오간 돈이 없어 빈 줄 |
| 비품을 들였음 | 나간 돈과 늘어난 자산 | 나간 돈 한 줄 |
| 자산의 값이 한 해만큼 줄어듦 | 줄어든 자산과 올해 셈에 올라가는 몫 | 적을 데가 없음 |
갈피를 나눈 쪽에만 돌아오는 몫은 무엇입니까
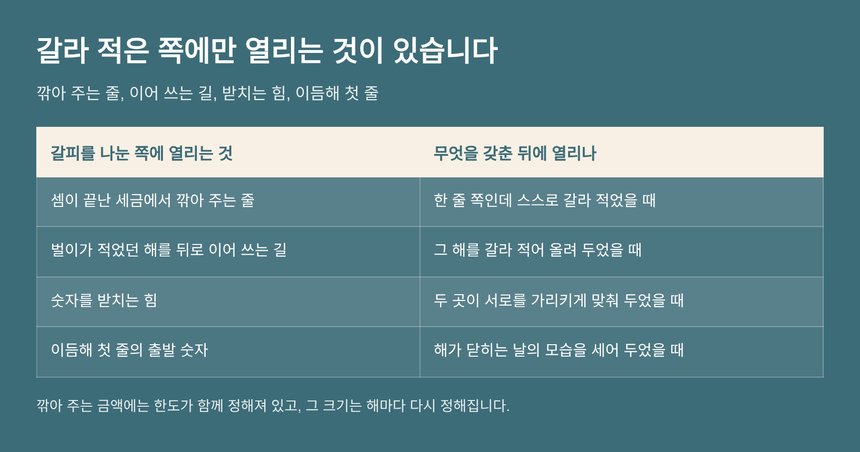
첫째는 앞에서 적은 기장세액공제입니다. 바깥의 기준으로 한 줄로 적어도 되는 쪽에 서 있는 분이 스스로 갈라 적어 올리면 셈이 끝난 세금에서 깎아 주는 줄이 하나 열립니다. 둘째는 벌이가 적었던 해의 몫입니다. 갈라 적은 해의 결손은 뒤의 해로 이어져 쓰일 수 있고, 한 줄로 적은 해에는 그 길이 좁습니다.
셋째는 금액을 받치는 힘입니다. 두 곳이 서로를 가리키고 있으면 한쪽 숫자가 흔들릴 때 반대쪽에서 바로 드러납니다. 바깥에서 숫자를 물어 올 때 내놓을 수 있는 것이 통장 흐름 하나뿐인 경우와, 두 곳으로 맞춰 둔 기록이 있는 경우는 설명에 드는 품이 크게 다릅니다.
넷째는 다음 해의 출발입니다. 해가 닫히는 날의 모습을 세어 두면 그 숫자가 이듬해의 첫 줄이 됩니다. 세어 두지 않은 해를 지나면 이듬해 첫 줄을 어디서 가져올지가 숙제로 남습니다.
구로 종소세 세무사 문의가 들어오면 이 숫자부터 어디서 가져올지 짚습니다.
| 갈피를 나눈 쪽에 열리는 것 | 무엇을 갖춘 뒤에 열리나 |
|---|---|
| 셈이 끝난 세금에서 깎아 주는 줄 | 바깥 기준으로 한 줄 쪽인데 스스로 갈라 적었을 때 |
| 벌이가 적었던 해의 몫을 뒤로 이어 쓰는 길 | 그 해를 갈라 적어 올려 두었을 때 |
| 숫자를 받치는 힘 | 두 곳이 서로를 가리키게 맞춰 두었을 때 |
| 이듬해 첫 줄의 출발 숫자 | 해가 닫히는 날의 모습을 세어 두었을 때 |
| 재무제표라는 결과물 | 한 해 기록을 갈라 적어 마감했을 때 |
갈피를 나누지 않고 넘긴 해는 봄에 무엇이 비어 보입니까
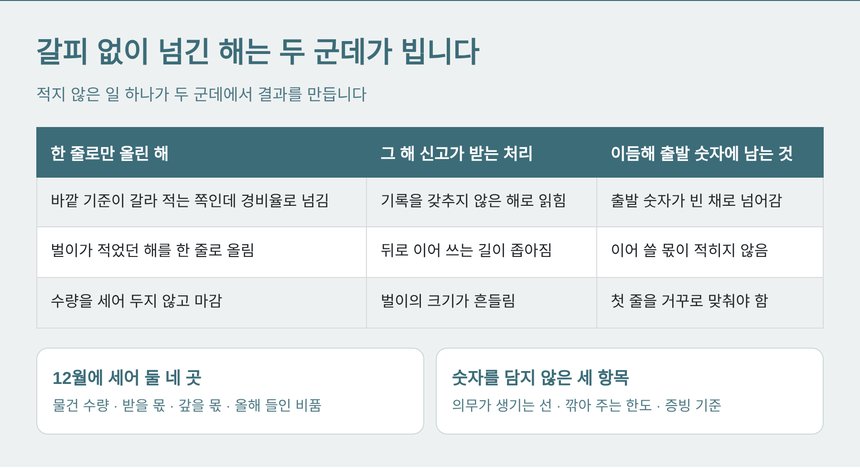
바깥의 기준으로 갈라 적어야 하는 쪽에 서 있는데 경비율로 넘긴 해는 기록을 갖추지 않은 해로 읽힙니다. 그 해에는 무기장에 따른 가산이 20퍼센트 더해지고, 제때 올린 것을 조건으로 열리는 항목들도 함께 막힐 수 있습니다. 적지 않은 일 하나가 두 군데에서 결과를 만듭니다.
지난 다섯 해 가운데 갈라 적을 수 있었는데 한 줄로만 올리고 지나친 해가 보이면 그 해도 되살릴 수 있습니다. 들어서는 쪽이 둘로 놓여 있어서, 그 해에 올라간 내용을 펼쳐 본 다음에 어느 쪽으로 갈지 적어 드립니다.
구로 종합소득세 세무사를 맡기시면 지난 다섯 해를 함께 훑어 보고 되살릴 값이 있는 해만 추려 말씀드립니다.
앞의 해를 되살릴 때 가장 자주 막히는 데는 해가 열릴 때의 수량입니다. 그 숫자가 비어 있으면 그 해의 벌이도 세워지지 않습니다. 결제 기록과 거래처 자료로 거꾸로 맞춰 보는 작업이 들어가는데, 품이 드는 쪽이어서 올해 12월에 한 번 세어 두시는 편이 훨씬 가볍습니다.
| 한 줄로만 올린 해 | 그 해 신고가 받는 처리 | 이듬해 출발 숫자에 남는 것 |
|---|---|---|
| 바깥 기준이 갈라 적는 쪽인데 경비율로 넘김 | 기록을 갖추지 않은 해로 읽힙니다 | 출발 숫자가 비어 있는 채로 넘어갑니다 |
| 갈라 적을 의무가 없는데 한 줄로 올림 | 그대로 받아들여집니다 | 해가 닫히는 날의 모습이 남지 않습니다 |
| 벌이가 적었던 해를 한 줄로 올림 | 뒤의 해로 이어 쓰는 길이 좁아집니다 | 이어 쓸 몫이 적히지 않습니다 |
| 수량을 세어 두지 않고 마감 | 벌이의 크기가 흔들립니다 | 첫 줄을 거꾸로 맞춰야 합니다 |
구로에서 일하시는 분들께 되돌아오는 물음 여섯
처음 연락을 주실 때 나오는 물음은 거의 같은 데로 모입니다. 아래 여섯은 업종과 가게의 크기를 빼고 보아도 결론이 흔들리지 않는 것들입니다.
업종 구분과 수입금액의 크기에 따라 답이 갈리는 물음은 아래에서 덜어 냈습니다.
줄 길이가 가장 긴 하나만 골라 읽으십시오
아래 일곱 줄에는 표시하실 데가 없습니다. 눈으로 길이만 재어 가장 긴 줄 하나를 고르시고 그 줄만 읽어 주십시오. 길게 적힌 줄이 손이 가장 많이 드는 쪽입니다.
- 올해 결제 수단을 사업용으로 돌려 두었다.
- 해가 닫히는 날에 쥐고 있는 물건의 수량을 세어 둘 준비가 되어 있다.
- 거래처별로 아직 받지 못한 매출과 아직 치르지 않은 값을 적어 둔 곳이 있다.
- 올해 들인 비품과 장비의 값과 들인 날짜를 모아 둔 곳이 있다.
- 지난해 해가 닫히던 날의 수량을 어디서 가져올 수 있는지 알고 있다.
- 업종 구분이 무엇으로 되어 있는지 알고 있고 지난해 수입금액을 대략 알고 있다.
- 벌이가 적었던 해가 지난 다섯 해 안에 있는지 떠올릴 수 있다.
고르신 줄이 올해 손이 가장 많이 가는 데입니다. 그 줄만 따로 알려 주시면 거기부터 메워 나가겠습니다.
갈피를 어디에서 나눌지 저희가 먼저 적어 보냅니다
| 가장 먼저 갈라야 하는 곳 | 대 보는 데 쓰는 자료 | 나눠 놓으면 드러나는 것 |
|---|---|---|
| 돈의 움직임과 그 돈이 바뀐 모습 | 통장 거래와 결제 내역 | 셈에 올라가지 못하고 남아 있던 항목 |
| 쥐고 있는 물건과 올해 팔린 몫 | 수량 기록과 매입 자료 | 벌이의 크기가 흔들리던 구간 |
| 받을 몫과 갚을 몫 | 거래처별 잔액 | 해가 닫히는 날의 모습 |
| 한 해에 다 올릴 값과 나눠 떨어뜨릴 값 | 비품과 장비의 매입 자료 | 올해 셈에 올라갈 몫 |
| 업종 구분과 지난해 수입금액 | 사업자등록 내용과 지난 신고 | 어느 쪽 요구를 받는지 |
- 통장과 결제 수단을 올해분만 모아 보내 주십시오.
- 쥐고 있는 물건이 있으시면 품목과 수량만 적어 주십시오.
- 거래처별로 남은 금액이 있으면 이름과 금액만 적어 주십시오.
- 올해 들인 비품이 있으면 값과 들인 날짜를 적어 주십시오.
※ 자체 실적 기준
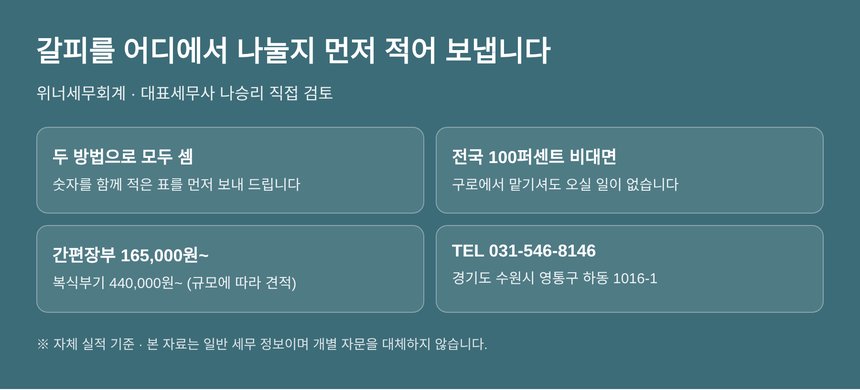
올해 기록을 어느 쪽으로 적는 편이 나은지부터 두 방법으로 모두 셈해 보여 드립니다. 자료를 보내 주���면 숫자를 함께 적은 표를 먼저 보내 드리고, 한 줄로 적는 편이 낫다는 쪽으로 나오면 그대로 말씀드립니다.
- 간편장부 단순경비율 165,000원 / 기준경비율 220,000원
- 복식부기 440,000원~ (규모·거래 건수에 따라 견적)
- 전국 100퍼센트 비대면 — 자료를 메신저로 보내 주시고 홈택스 수임동의만 해 주시면 접수까지 끝납니다.
- 신고가 불가능한 경우에는 비용을 전액 환불합니다.
위너세무회계 · 대표세무사 나승리
경기도 수원시 영통구 하동 1016-1, 2210~2211호 (SK뷰레이크) · TEL 031-546-8146
카카오톡 상담 채널 · 네이버 톡톡
※ 본 칼럼은 일반적인 세무 정보를 담은 세무 광고이며 개별 사안에 대한 자문을 대체하지 않습니다. 본문의 사례와 금액은 각색한 예시이고 실적 수치는 자체 실적 기준입니다. 경비를 부풀리는 쪽과 저희 작업은 방향이 반대이며, 놓친 실제 지출을 챙기라는 뜻입니다. 요율·기준금액·공제 한도 등은 해마다 바뀔 수 있으므로 신고 시점 기준으로 확인하셔야 하고, 환급이나 절세의 결과를 보장하지 않습니다.