동성로 종합소득세 세무사 — 적지 않고 때우는 쪽이 직접 적는 쪽보다 더 듭니다 (동성로 종소세 세무사)
같은 숫자 하나가 서로 반대쪽으로 쓰이는 데가 있습니다. 20퍼센트입니다. 장부를 갖추어 신고한 쪽에서는 산출된 세금의 20퍼센트를 덜어 주고, 갖추어야 하는데 갖추지 않은 쪽에서는 세금의 20퍼센트를 더 매깁니다. 한 해 안에 같은 비율이 양쪽으로 갈리는 셈입니다.
그래서 장부를 어느 꼴로 할지 정하는 일은 서류를 고르는 일처럼 보이지만 금액을 고르는 일에 가깝습니다. 동성로 종합소득세 세무사를 알아보실 때 먼저 묻게 되는 쪽은 비용입니다. 그런데 결과를 더 크게 흔드는 쪽은 비용보다 이 비율입니다.
아래에서는 세금과 아무 관계가 없는 환경 쪽 법 하나를 먼저 펼칩니다. 그 법은 "해야 할 일을 하지 않은 몫"에 값을 매기는 방식을 아주 또렷하게 적어 두었습니다. 직접 하지 않고 돈으로 메우는 쪽이 왜 더 드는지를 그 조문이 그대로 보여 줍니다.
동성로 개인사업자의 장부 선택이 세금의 크기를 흔드는 까닭은 무엇인가요
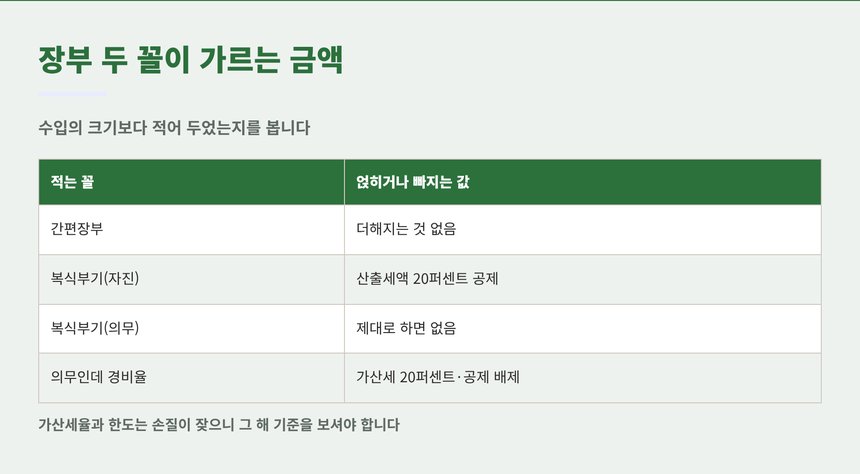
동성로 종합소득세 세무사를 찾는 분들께 먼저 드리는 말씀이 이것입니다. 개인사업자가 한 해 소득을 적는 꼴은 크게 둘입니다. 간편장부는 날짜와 거래처, 금액, 비고 정도를 한 줄에 적는 얇은 기록이고, 복식부기는 거래가 일어날 때마다 돈이 나간 쪽과 들어온 쪽을 함께 적어 한 해 끝에 재무상태와 손익을 뽑아내는 두꺼운 기록입니다. 두 꼴은 적는 손이 다르고 뒤에 쓰이는 범위도 다릅니다.
중요한 것은 어느 꼴을 쓸지 내가 고르는 경우와 고를 수 없는 경우가 나뉜다는 점입니다. 간편장부로 적어도 되는 쪽이 복식부기로 올려 신고하면 산출세액의 20퍼센트를 기장세액공제로 덜어 줍니다. 한도는 100만 원입니다. 반대로 복식부기로 해야 하는 쪽이 장부를 비우고 경비율로 넘기면 신고가 없었던 것으로 다루어져 무기장가산세 20퍼센트가 얹히고, 받을 수 있었던 감면과 공제까지 함께 막힐 수 있습니다.
| 적는 두 가지 꼴 | 한 줄에 담기는 속 | 얹히거나 빠지는 값 |
|---|---|---|
| 간편장부 | 날짜·거래처·금액·비고 정도 | 의무가 아닌 쪽이 그대로 쓰면 더해지는 것 없음 |
| 복식부기(자진) | 거래의 나간 쪽과 들어온 쪽을 함께 | 산출세액의 20퍼센트를 덜어 줌(한도 100만 원) |
| 복식부기(의무) | 재무상태와 손익까지 뽑아냄 | 제대로 하면 더해지는 것 없음 |
| 의무인데 경비율로 신고 | 장부 없음 | 무기장가산세 20퍼센트와 공제·감면 배제 위험 |
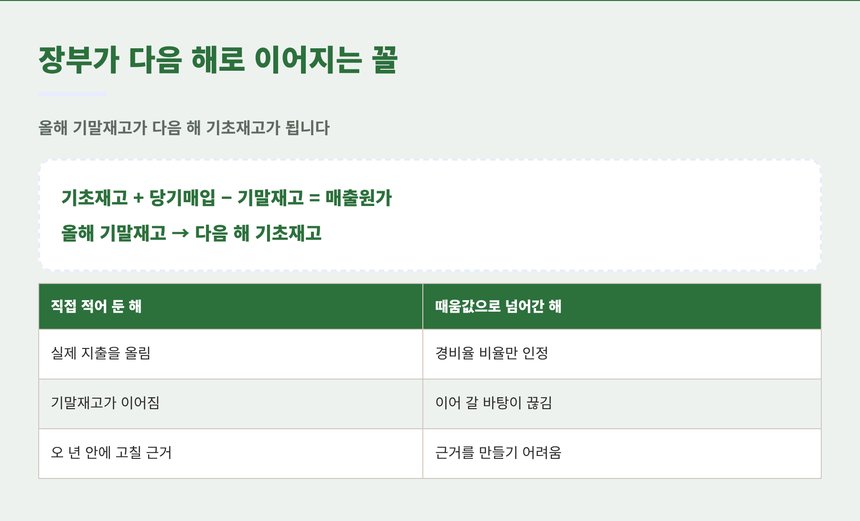
기초재고 + 당기매입 − 기말재고 …… 매출원가
올해 기말재고 …… 다음 해 기초재고
장부가 끊긴 해 …… 다음 해 첫 줄을 세울 바탕이 없음
자원재활용법은 해 두지 않은 몫의 값을 어떻게 매기나요
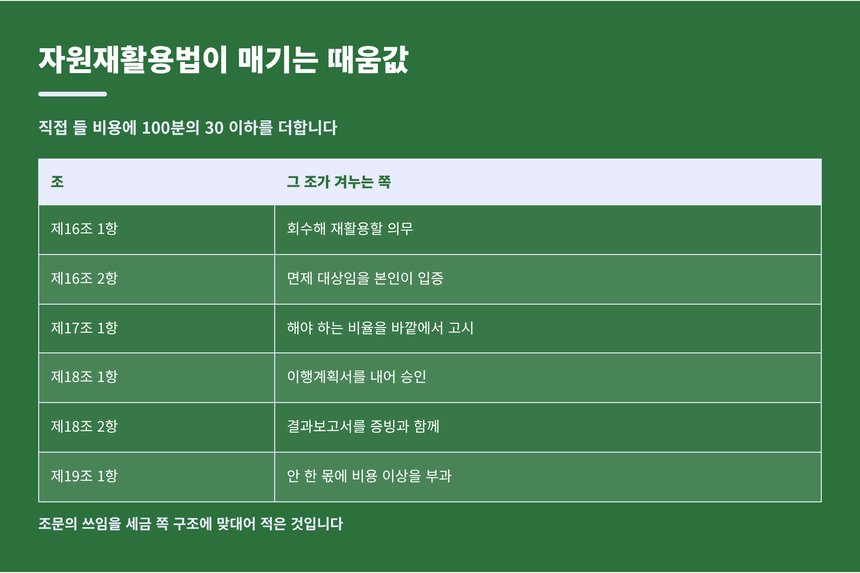
「자원의 절약과 재활용촉진에 관한 법률」은 제품과 포장재를 만들거나 수입한 사람에게 그 제품에서 나온 폐기물을 회수해 재활용할 의무를 지웁니다. 제16조 1항이 그 의무를 두고, 2항은 정해진 업종과 규모에 해당하면 의무를 면제받을 수 있다고 적고, 면제 대상이라는 사실을 본인이 입증해야 한다고 덧붙입니다. 6항은 제품과 포장재의 출고량 자료를 주무 장관에게 제출하도록 합니다.
얼마를 해야 하는지는 내가 정하지 못합니다. 제17조 1항은 출고량과 분리수거량, 회수·재활용 실적과 여건을 고려해 연간 출고량 중 재활용해야 하는 양의 비율을 고시하도록 하고, 2항은 그 비율에 따라 해야 하는 양의 산출기준을 정하도록 합니다. 제18조 1항은 분담금을 공제받으려는 쪽에 회수 및 재활용 의무이행계획서를 내어 승인을 받게 하고, 2항은 끝난 뒤 결과보고서를 증빙자료와 함께 내도록 합니다.
값이 매겨지는 데는 제19조 1항입니다. 의무를 이행하지 않으면 재활용하지 않은 폐기물의 재활용에 드는 비용에 그 100분의 30 이하의 금액을 더한 금액을 부과금으로 매긴다고 적습니다. 직접 했을 때 들 비용을 그대로 받는 것에 머물지 않고 그보다 큰 금액을 받는 구조입니다. 돈으로 메우는 쪽을 직접 하는 쪽보다 비싸게 만들어 둔 셈입니다.
| 값이 적힌 조 | 그 조가 겨누는 쪽 | 신고에 옮기면 |
|---|---|---|
| 제16조 1항 | 제품에서 나온 폐기물을 회수해 재활용할 의무 | 일정 규모 위에서는 복식부기가 의무로 놓임 |
| 제16조 2항 | 면제 대상이라는 사실을 본인이 입증 | 예외에 해당한다는 근거를 내가 쥐고 있어야 함 |
| 제16조 6항 | 출고량 자료를 먼저 제출 | 수입금액 자료가 의무 판정의 바탕이 됨 |
| 제17조 1항 | 해야 하는 양의 비율을 바깥에서 고시 | 장부 꼴의 기준선을 법이 정해 둠 |
| 제18조 1항 | 이행계획서를 내어 승인을 받음 | 한 해를 시작할 때 꼴을 정해 두어야 함 |
| 제18조 2항 | 결과보고서를 증빙자료와 함께 제출 | 신고서와 증빙이 함께 가야 함 |
| 제19조 1항 | 직접 들 비용에 100분의 30 이하를 더해 부과 | 가산세와 공제 배제가 비용보다 크게 붙음 |
같은 이십 퍼센트가 한쪽에서는 덜어 주고 한쪽에서는 더해지는 구조인가요
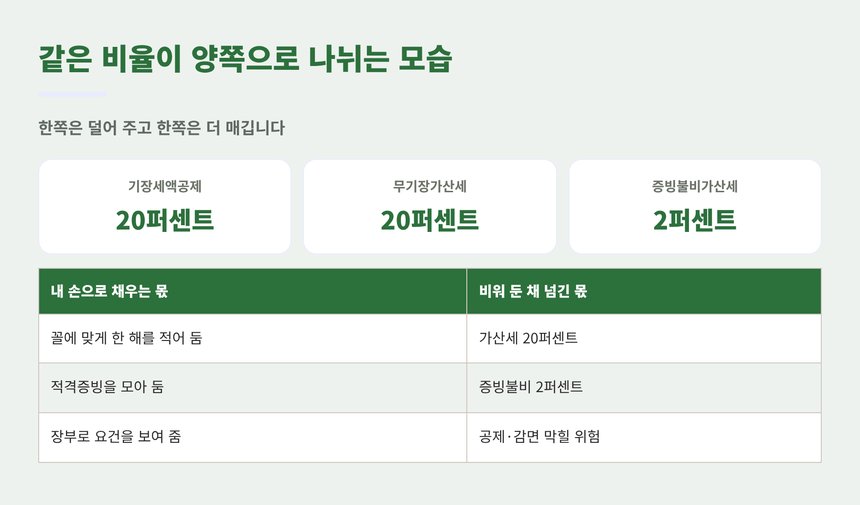
구조가 그렇습니다. 한쪽은 기장세액공제입니다. 간편장부로 적어도 되는 쪽이 위쪽 꼴로 올려 신고한 해에 산출세액의 20퍼센트를 덜어 주고 한도는 100만 원입니다. 다른 쪽은 무기장가산세입니다. 위쪽 꼴이 의무인 쪽이 장부를 비우고 경비율로 넘긴 해에 산출세액의 20퍼센트를 더 매깁니다. 비율은 같은데 방향이 반대이고, 둘 다 수입의 크기보다 적어 두었는지를 봅니다. 동성로 종소세 세무사를 두고 가장 먼저 짚어야 하는 지점입니다.
여기에 하나가 더 얹힙니다. 의무인 쪽이 경비율로 넘기면 아예 신고가 없었던 것처럼 다루어질 수 있고, 그렇게 되면 받을 수 있었던 공제와 감면이 같이 닫힙니다. 가산세는 금액이 계산되어 보이지만 이쪽은 눈에 보이지 않게 빠집니다. 동성로 종소세 세무사를 찾는 분들이 뒤늦게 가장 아깝다고 하시는 데가 이 부분입니다.
| 바깥에서 내려오는 몫 | 내 손으로 채우는 몫 | 비워 둔 채 넘긴 몫 |
|---|---|---|
| 직전 해 수입으로 정해지는 장부 꼴 | 그 꼴에 맞게 한 해를 적어 둠 | 경비율로 넘겨 무기장가산세 20퍼센트 |
| 업종별로 다른 기준선 | 기준선 아래에서도 위쪽 꼴을 고를 수 있음 | 위쪽 꼴을 골랐다면 받았을 20퍼센트를 놓침 |
| 증빙을 요구하는 규칙 | 3만 원 초과 지출의 적격증빙을 모아 둠 | 증빙불비가산세 2퍼센트가 따라옴 |
| 감면과 공제의 적용 요건 | 장부로 요건을 뒷짐 없이 보여 줌 | 공제와 감면이 함께 막힐 위험 |
올해 수입이 늘면 올해 장부 방식도 함께 바뀌나요
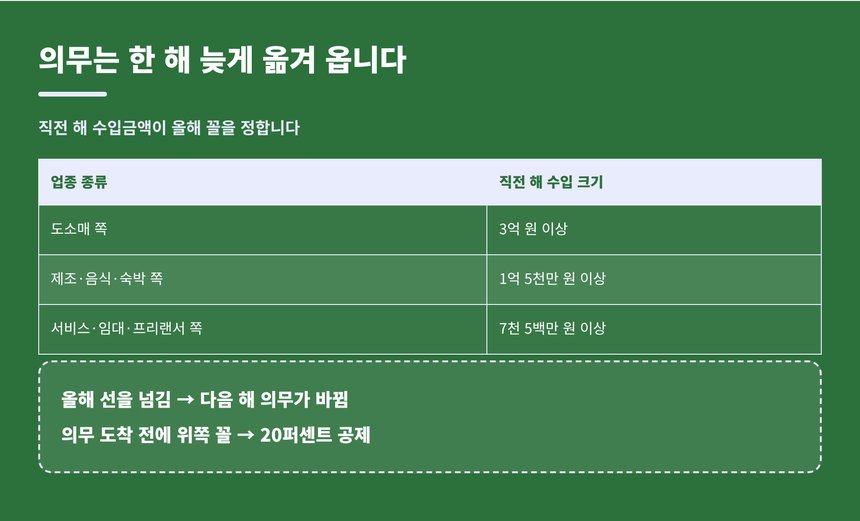
함께 바뀌지 않습니다. 위쪽 꼴이 의무인지는 직전 해의 수입금액을 놓고 업종마다 다른 선으로 가릅니다. 도소매 쪽은 3억 원, 제조와 음식·숙박 쪽은 1억 5천만 원, 서비스와 임대, 프리랜서 쪽은 7천 5백만 원이 기준선으로 쓰입니다. 금액 기준은 개정될 수 있으니 신고 시점에 다시 확인하셔야 합니다. 동성로 종합소득세 세무사를 찾기 전에 직전 해 숫자부터 꺼내 보시는 편이 빠릅니다.
그래서 올해 수입이 선을 넘었다면 올해의 의무보다 다음 해의 의무가 옮겨 갑니다. 의무는 한 해 늦게 도착하는 셈입니다. 이 사이가 중요합니다. 의무가 도착하기 전에 미리 위쪽 꼴로 올라서 두면 그 해에는 20퍼센트를 덜어 받고, 다음 해에 의무가 도착했을 때는 이미 손이 익어 있습니다. 반대로 선을 넘긴 것을 모르고 지나가면 다음 해에 의무가 도착한 줄도 모른 채 경비율로 신고하게 됩니다.
| 업종 종류 | 직전 해의 수입 크기 | 올해 적용되는 꼴 |
|---|---|---|
| 도소매 쪽 | 3억 원 이상 | 복식부기 의무 |
| 제조·음식·숙박 쪽 | 1억 5천만 원 이상 | 복식부기 의무 |
| 서비스·임대·프리랜서 쪽 | 7천 5백만 원 이상 | 복식부기 의무 |
| 기준선 아래 | 선에 닿지 않음 | 간편장부 가능, 위쪽 꼴을 고르면 20퍼센트 |
| 신규로 시작한 해 | 직전 해 수입이 없음 | 사업 형태에 따라 판정이 달라짐 |
직접 적는 비용과 때움값 가운데 어느 쪽이 큰가요
이 글에서 때움값은 직접 하지 않고 돈으로 메울 때 붙는 금액을 가리킵니다. 자원재활용법 제19조 1항이 "드는 비용에 100분의 30 이하를 더한 금액"이라고 적어 둔 그 금액과 같은 곳입니다. 세금 쪽에서 때움값은 무기장가산세와 함께 막히는 공제·감면을 더한 크기입니다. 동성로 종소세 세무사를 찾는 분들이 이 크기를 작게 보시는 경우가 많습니다.
장부는 그 해만 쓰는 물건이 아닙니다. 올해의 기말재고가 다음 해의 기초재고가 되고, 매출원가는 기초재고에 당기매입을 더한 뒤 기말재고를 빼서 셈합니다. 그래서 한 해 장부가 끊기면 다음 해 첫 줄을 세울 바탕이 없어집니다. 복식부기로 쌓아 둔 장부는 재무제표로 모여 금융기관이나 공공 쪽에 자료로 내는 데까지 쓰입니다. 때움값에는 이렇게 뒤에 못 쓰게 되는 몫까지 들어 있습니다.
| 직접 적어 둔 해 | 때움값으로 넘어간 해 | 덜리는 몫 |
|---|---|---|
| 장부로 실제 지출을 올림 | 경비율이 정한 비율만 인정 | 실제 지출이 비율보다 크면 그 차이가 사라짐 |
| 산출세액의 20퍼센트를 덜어 받음 | 산출세액의 20퍼센트가 더해짐 | 같은 비율이 양쪽으로 나뉨 |
| 공제와 감면을 그대로 적용 | 공제와 감면이 막힐 위험 | 눈에 보이지 않게 빠지는 몫 |
| 기말재고가 다음 해로 이어짐 | 이어 갈 바탕이 끊김 | 다음 해 매출원가 셈이 흔들림 |
| 오 년 안의 신고를 고칠 근거가 있음 | 고칠 근거를 만들기 어려움 | 경정청구로 되돌릴 범위가 좁아짐 |
동성로 사장님들이 장부를 두고 자주 묻는 것 여섯
올해 장부를 어느 꼴로 할지 가늠하는 일곱 줄
- 직전 해 수입금액이 업종 기준선을 넘었는지 확인해 보셨습니까
- 올해 수입에 현금으로 받은 부분까지 모아 넣어 세어 보셨습니까
- 사업용 신용카드를 홈택스에 등록해 두셨습니까
- 3만 원을 넘는 지출의 적격증빙을 달별로 모아 두셨습니까
- 지난해 기말재고 숫자를 지금 꺼내어 보실 수 있습니까
- 직원에게 건넨 금액을 신고한 내역과 맞추어 보셨습니까
- 최근 다섯 해 가운데 장부 없이 넘긴 해가 있는지 떠올려 보셨습니까
직접 적어 둔 해와 비워 둔 해는 뒤에 어떻게 갈리나요
| 그때 한 선택 | 곧바로 따라오는 셈 | 오 년 안에 되돌릴 범위 |
|---|---|---|
| 의무 없이 복식부기로 올림 | 산출세액의 20퍼센트를 덜어 받음 | 증빙이 남아 있어 넓게 열림 |
| 의무대로 복식부기로 올림 | 더해지는 것 없이 지나감 | 재무제표가 있어 근거가 분명함 |
| 간편장부로 적어 둠 | 실제 지출을 그대로 올림 | 거래 내역으로 확인 가능 |
| 장부 없이 경비율로 넘김 | 무기장가산세 20퍼센트 | 근거가 없어 좁아짐 |
| 증빙을 모으지 않음 | 증빙불비가산세 2퍼센트 | 지출을 입증할 수 없음 |
| 인건비를 신고하지 않음 | 경비로 인정받기 어려움 | 뒤에 소급해 넣기 어려움 |
| 기말재고를 세지 않음 | 매출원가 셈이 흔들림 | 다음 해 기초 숫자가 비어 있음 |
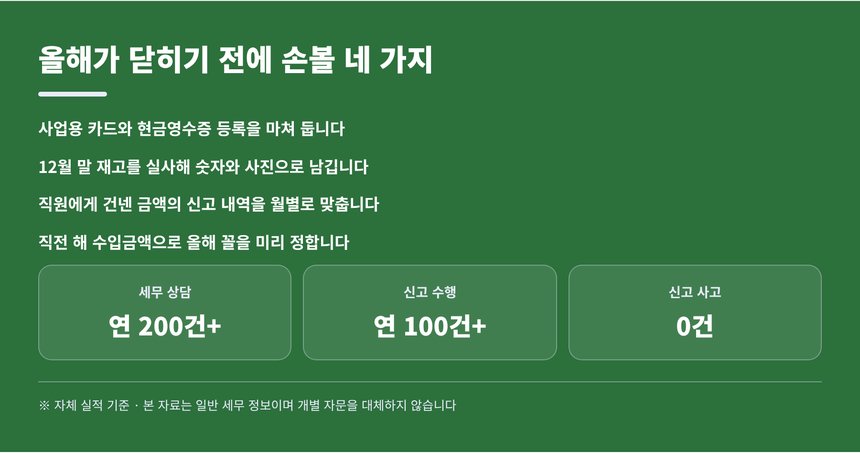
- 사업용 카드와 현금영수증 사업자 등록을 올해 안에 마쳐 두기
- 십이월 말 재고를 실사해 숫자와 사진으로 남겨 두기
- 직원에게 건넨 금액의 신고 내역을 월별로 맞추어 두기
- 직전 해 수입금액을 확인해 올해 장부 꼴을 미리 정해 두기
이 네 가지는 모두 올해가 닫히기 전에만 손댈 수 있는 것입니다. 해가 바뀌면 재고를 되돌려 세거나 지난 달의 증빙을 새로 만들 수 없습니다. 동성로 종합소득세 세무사를 찾는 시점이 오월이 되면 선택의 범위가 이미 좁아져 있는 경우가 많습니다. 전국을 비대면으로 받고 있어, 대구에서도 메신저로 자료를 주고받고 홈택스 수임동의 한 번이면 마무리까지 갑니다.
TEL 031-546-8146
카카오톡 상담 pf.kakao.com/_mxjxcpG/chat
네이버 톡톡 talk.naver.com/W5U1FJ
경기도 수원시 영통구 하동 1016-1, 2210~2211호 (SK뷰레이크)