프리랜서·N잡러 · #종합소득세
종합소득세 신고 방법·공제·환급, 전문 세무사가 직접 씁니다.
프리랜서·N잡러
포천 종합소득세 세무사가 정리한 공동사업 합산과세와 연대납세의무 (포천 종소세 세무사 상담 체크리스트)
2026년 9월 29일 · 조회 2
공동사업 소득은 원칙적으로 각자 과세되지만 합산되면 손익분배비율 한도의 연대납세의무가 생깁니다. 소득세법 제2조의2와 제54조의2 공제 특례를 신고 순서대로 정리했습니다.
프리랜서·N잡러
BJ 스트리머 종합소득세 신고 세무사 | 플랫폼 수수료와 별풍선 정산 시점 (BJ 스트리머 종소세 신고 세무사)
2026년 8월 28일 · 조회 6
플랫폼 수수료를 수입에서 뺄 수 있는지, 별풍선·후원금이 어느 해 소득인지부터 갈립니다. 여러 플랫폼 합산과 직장인 겸업 신고까지 순서대로 정리했습니다.
프리랜서·N잡러
오산 종합소득세 세무사가 정리한 소득 3갈래 합산 순서 (오산 종소세 세무사)
2026년 8월 27일 · 조회 8
근로·사업·기타·금융소득이 섞였을 때 무엇을 합치고 무엇이 분리과세로 빠지는지 판정표로 정리했습니다. 오산에서도 전국 비대면으로 종합소득세 신고를 진행할 수 있습니다.
프리랜서·N잡러
영상편집자 종합소득세 신고 세무사가 짚는 겸업 합산신고와 건보료 (영상편집자 종소세 신고 세무사)
2026년 8월 27일 · 조회 6
회사 급여와 외주 편집 수입이 함께 있으면 5월에 합산신고해야 합니다. 연말정산과의 차이, 해외 외화 수입, 건강보험료 변화와 놓치기 쉬운 경비를 정리했습니다.
프리랜서·N잡러
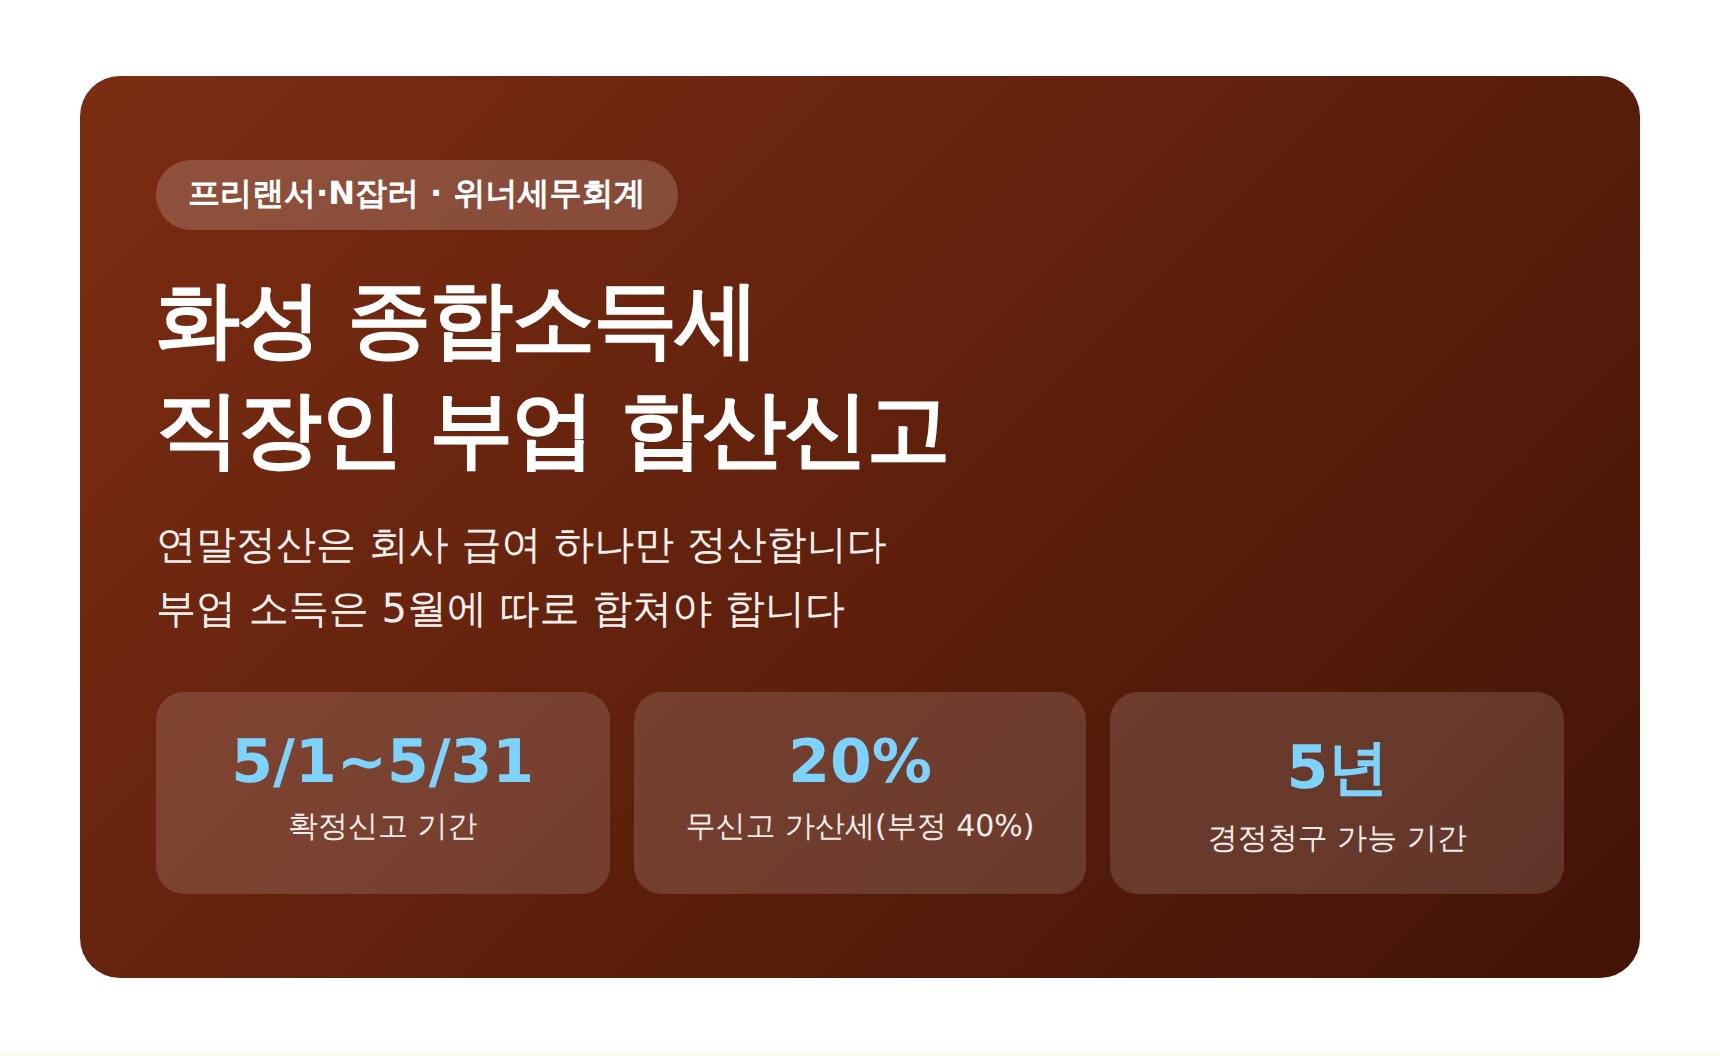
화성 종합소득세 세무사가 정리한 직장인 부업 합산신고 — 연말정산으로 끝나지 않는 이유 (화성 종소세 세무사)
2026년 8월 25일 · 조회 5
연말정산은 회사 급여 하나만 정산합니다. 부업 소득은 5월에 따로 합쳐야 하며, 소득 종류별 합산 기준과 경비 인정 방법, 놓쳤을 때 되돌리는 절차까지 정리했습니다.
프리랜서·N잡러
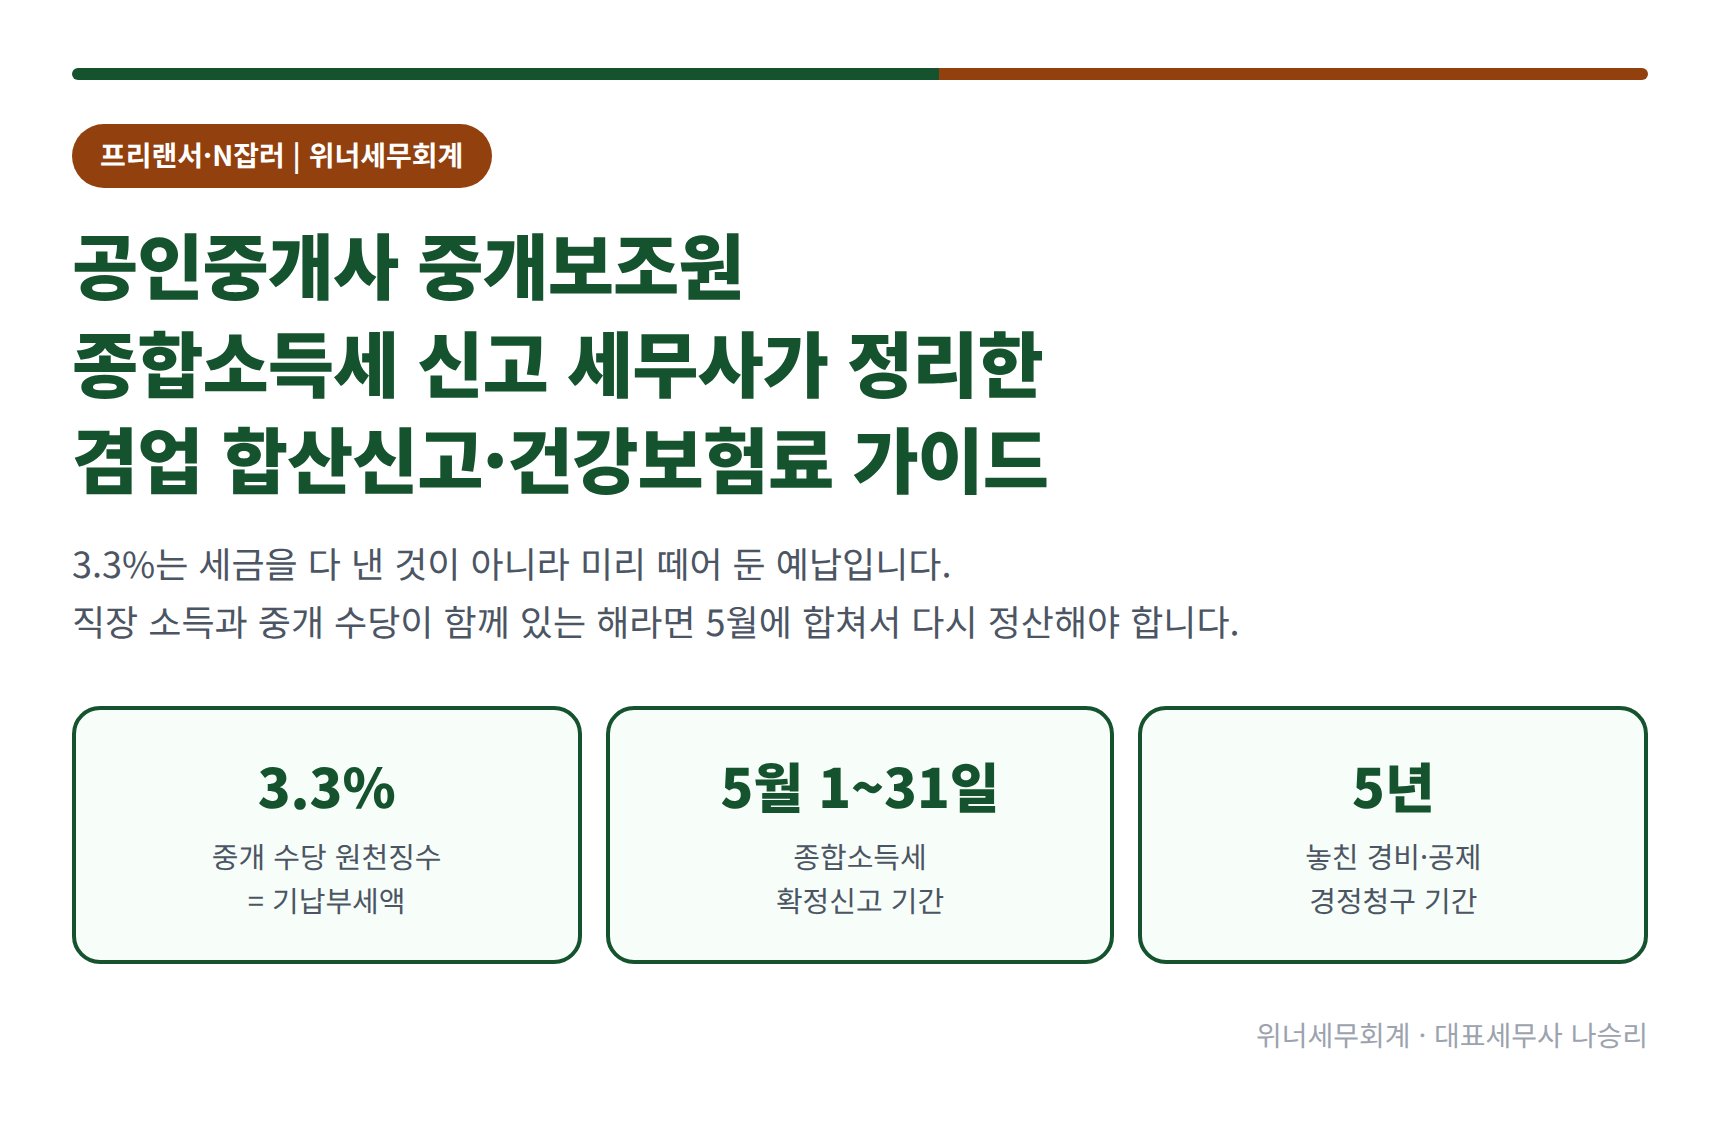
공인중개사 중개보조원 종합소득세 신고 세무사가 정리한 겸업 합산신고·건강보험료 가이드 (공인중개사 중개보조원 종소세 신고 세무사)
2026년 8월 25일 · 조회 9
중개보조원의 3.3%는 세금을 다 낸 것이 아니라 미리 떼어 둔 예납입니다. 직장 소득과 중개 수당의 합산신고 기준, 건강보험료가 달라지는 경로, 챙길 수 있는 경비까지 정리했습니다.
종합소득세 신고, 위너세무회계에 맡기세요간편장부 165,000원부터. 공제 항목을 꼼꼼히 검토해 환급은 최대로, 세금은 정확하게.
📞 031-546-8146 상담 문의
📞 031-546-8146 상담 문의