개인사업자·장부 · #성실신고확인제도
종합소득세 신고 방법·공제·환급, 전문 세무사가 직접 씁니다.
개인사업자·장부
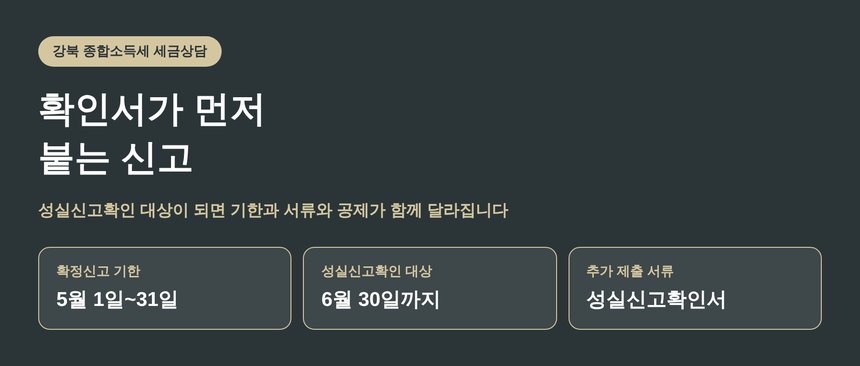
강북 종합소득세 세금상담, 확인서가 먼저 붙는 신고 (강북 종소세 세금상담)
2026년 10월 15일 · 조회 4
성실신고확인 대상이 되면 신고 기한과 제출 서류, 쓸 수 있는 공제가 함께 달라집니다. 확인서를 내지 않았을 때 붙는 가산세와 성질이 다른 과태료 절차까지 나누어 정리했습니다.
개인사업자·장부
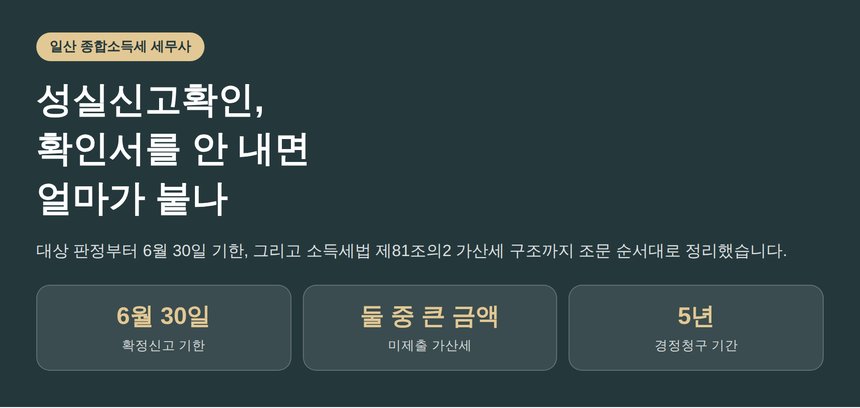
일산 종합소득세 세무사가 짚는 성실신고확인, 확인서를 안 내면 얼마가 붙나 (일산 종소세 세무사)
2026년 9월 7일 · 조회 4
성실신고확인 대상 판정 기준과 6월 30일로 옮겨지는 신고·납부 기한을 정리했습니다. 확인서를 내지 않았을 때 붙는 가산세를 소득세법 제81조의2 기준으로 짚었습니다.
개인사업자·장부
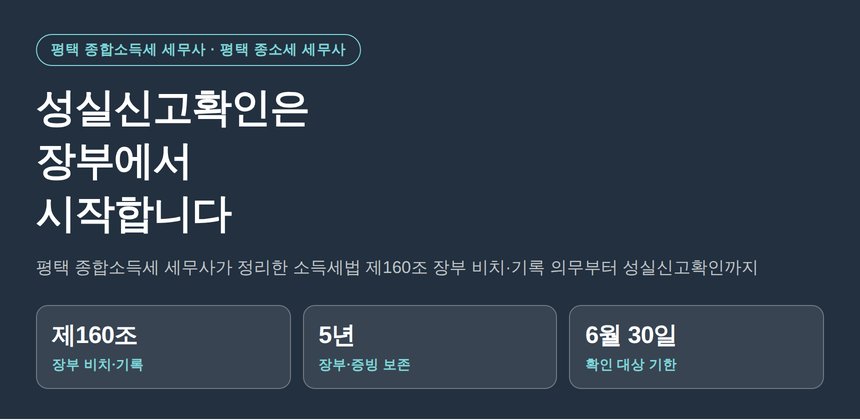
평택 종합소득세 세무사가 짚는 성실신고확인은 장부에서 시작합니다 (평택 종소세 세무사)
2026년 9월 4일 · 조회 5
성실신고확인은 새 의무가 아니라 소득세법 제160조 장부 비치·기록 의무의 끝단입니다. 복식부기 원칙과 간편장부 특례, 증빙 5년 보관, 임대소득 구분 기장까지 정리했습니다.
개인사업자·장부
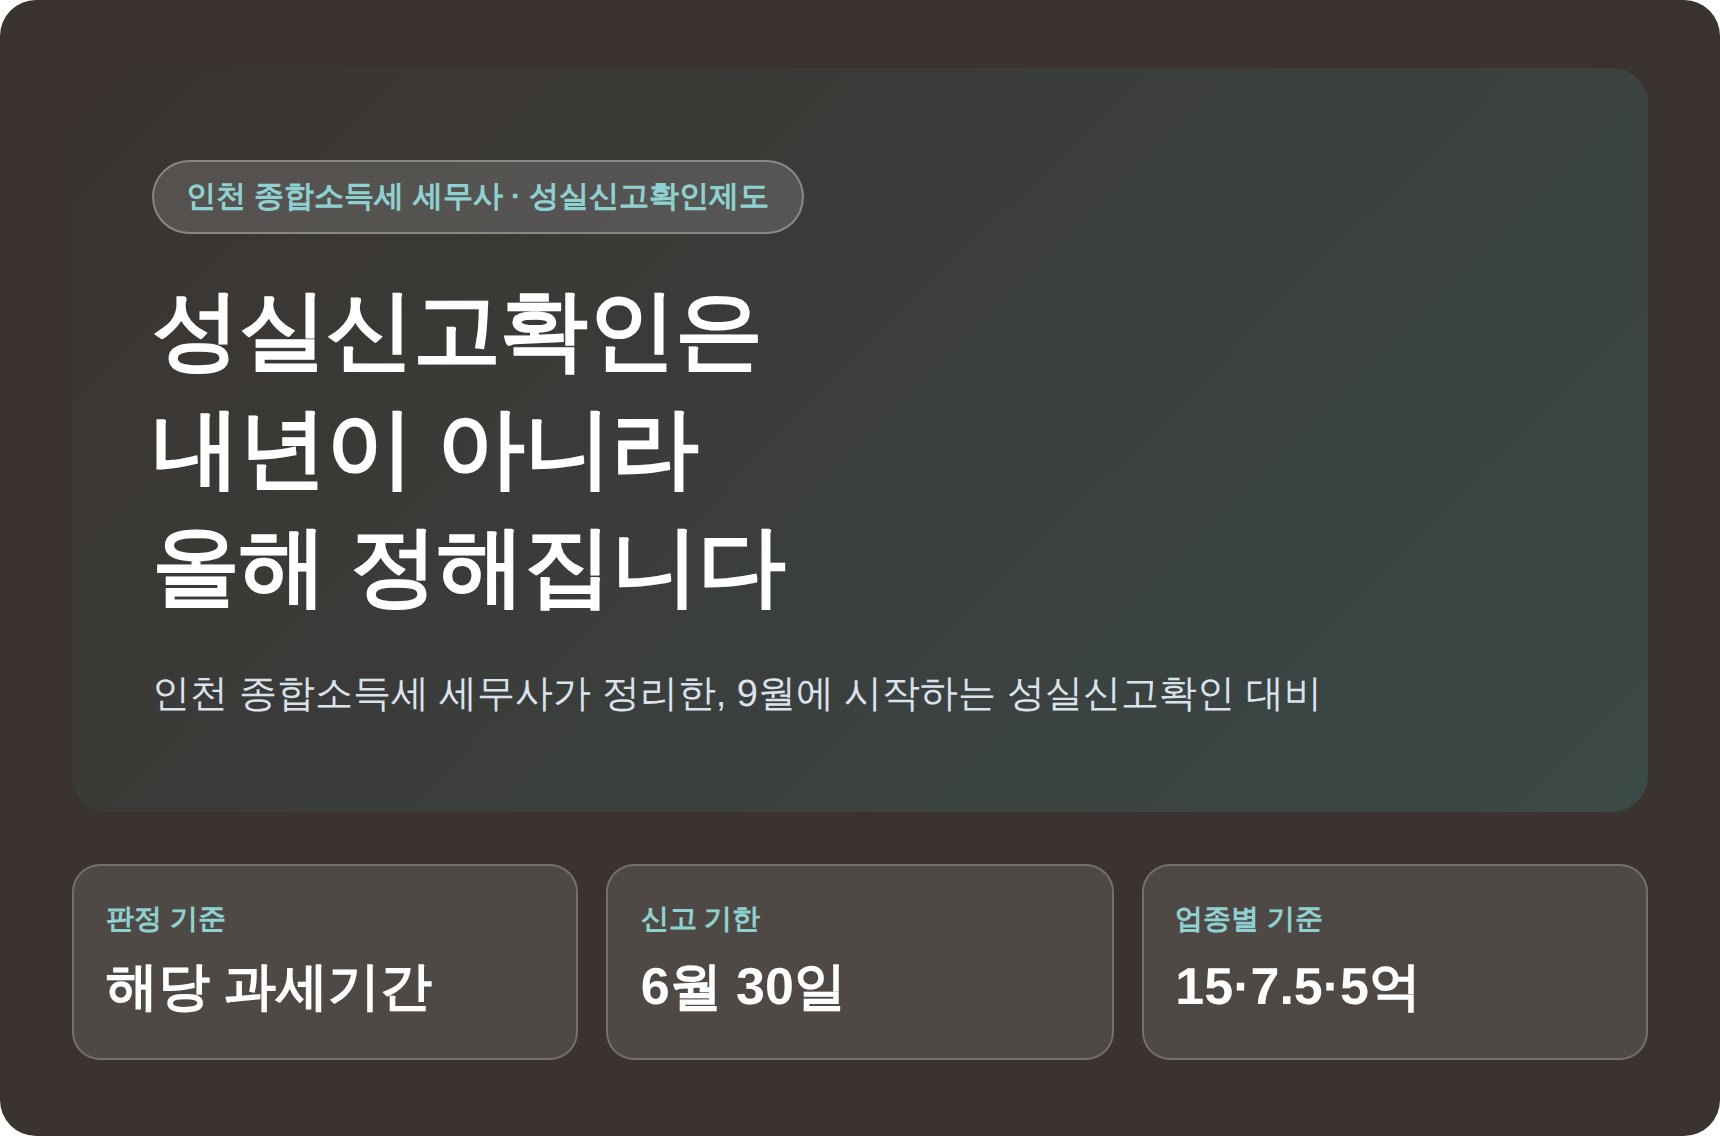
인천 종합소득세 세무사가 짚는 성실신고확인은 올해 매출로 정해집니다 (인천 종소세 세무사)
2026년 9월 3일 · 조회 7
성실신고확인 대상은 직전 연도가 아니라 올해 수입금액으로 판정됩니다. 업종별 기준금액과 9월부터 시작하는 넉 달 준비 항목을 정리했습니다.
개인사업자·장부
호매실 종합소득세 세무사 | 성실신고확인 대상이 되면 달라지는 것 (호매실 종소세 세무사)
2026년 8월 28일 · 조회 6
성실신고확인 대상이 되면 신고기한이 6월 30일로 늘고 의료비·교육비·확인비용 세액공제가 열립니다. 반대로 확인서를 내지 않으면 산출세액의 5%가 가산세로 붙습니다.
개인사업자·장부
망포 종합소득세 세무사가 짚는 성실신고확인 대상 판정과 6월 30일 기한 (망포 종소세 세무사)
2026년 8월 25일 · 조회 5
망포 종합소득세 세무사가 성실신고확인 대상 업종별 수입금액 기준과 6월 30일 신고기한을 정리했습니다. 확인 항목, 확인비용 세액공제 60%·한도 120만 원, 미제출 리스크까지 한 번에 확인하세요.
개인사업자·장부
동탄 종합소득세 세무사가 짚는 성실신고확인제도 — 대상 기준부터 6월 30일 기한까지 (동탄 종소세 세무사)
2026년 8월 23일 · 조회 5
수입금액이 업종별 기준(도소매 15억·제조/음식 7.5억·서비스 5억)을 넘으면 성실신고확인 대상입니다. 6월 30일 기한, 미제출 가산세, 세액공제 혜택까지 정리했습니다.
종합소득세 신고, 위너세무회계에 맡기세요간편장부 165,000원부터. 공제 항목을 꼼꼼히 검토해 환급은 최대로, 세금은 정확하게.
📞 031-546-8146 상담 문의
📞 031-546-8146 상담 문의