개인사업자·장부 · #단순경비율
종합소득세 신고 방법·공제·환급, 전문 세무사가 직접 씁니다.
개인사업자·장부
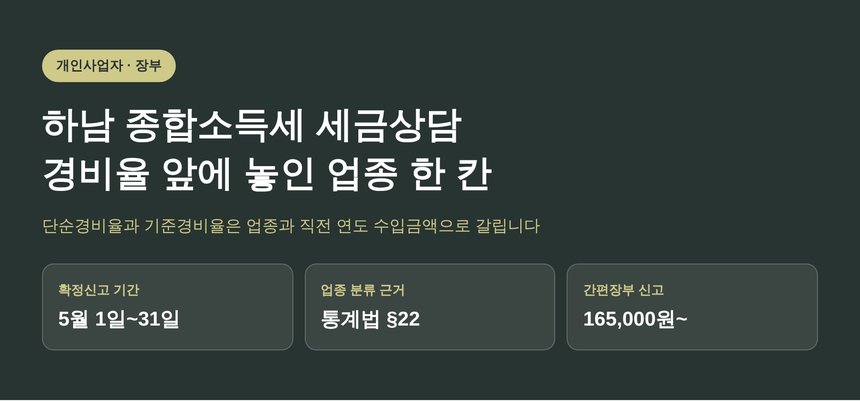
하남 종합소득세 세금상담, 경비율을 정하는 것은 업종입니다 (하남 종소세 세금상담)
2026년 10월 14일 · 조회 5
하남 종합소득세 세금상담에서 가장 먼저 확인하는 것은 업종입니다. 단순경비율과 기준경비율이 업종과 직전 연도 수입금액으로 어떻게 갈리는지, 업종 분류가 어떤 절차로 만들어지는지 정리했습니다.
개인사업자·장부
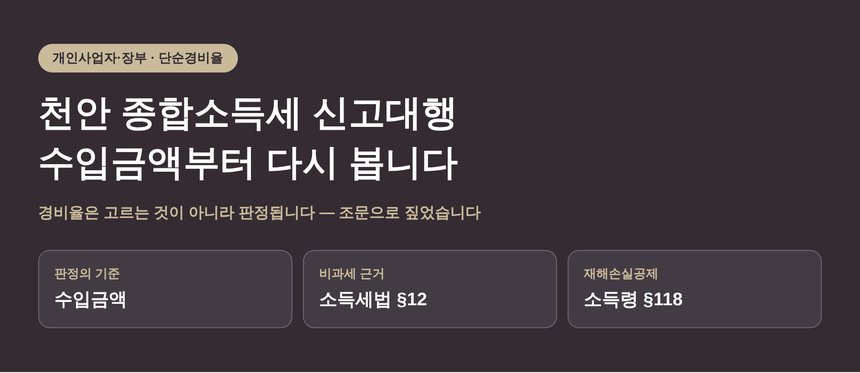
천안 종합소득세 신고대행에서 수입금액 판정이 먼저인 이유 (천안 종소세 신고대행)
2026년 10월 7일 · 조회 4
경비율은 고르는 것이 아니라 직전 수입금액으로 판정됩니다. 수입금액에 올라가지 않는 비과세소득과 장부가 없을 때의 가액 산정까지 천안 종소세 신고대행 기준으로 정리했습니다.
개인사업자·장부
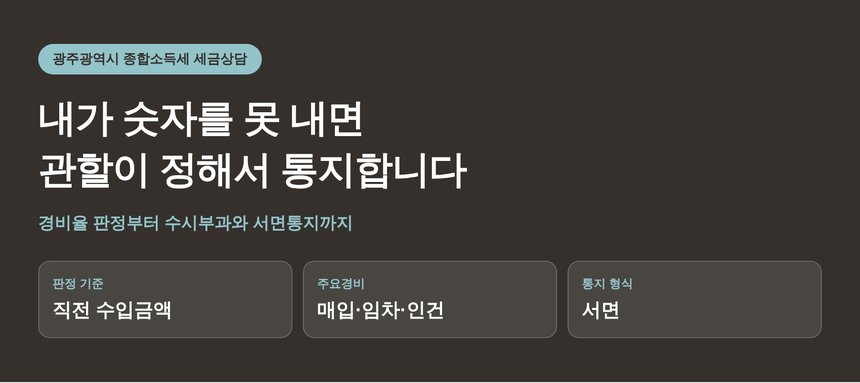
광주광역시 종합소득세 세금상담 — 내가 숫자를 못 내면 관할이 정해서 통지합니다 (광주광역시 종소세 세금상담)
2026년 10월 5일 · 조회 3
경비율은 고르는 것이 아니라 직전 수입금액으로 판정됩니다. 주요경비 증빙이 무너지면 숫자를 정하는 주체가 바뀌는 구조를 수시부과와 서면통지 조문으로 정리했습니다.
개인사업자·장부
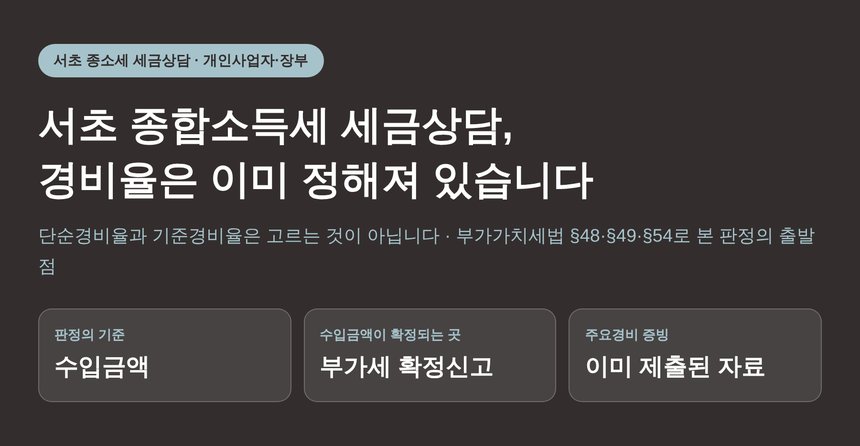
서초 종합소득세 세금상담, 경비율은 이미 정해져 있습니다 (서초 종소세 세금상담)
2026년 10월 2일 · 조회 2
서초 종합소득세 세금상담에서 단순경비율과 기준경비율이 어떻게 판정되는지 정리했습니다. 부가가치세법 제48조·제49조·제54조로 수입금액이 확정되는 경로와 주요경비 증빙이 모이는 자리를 짚습니다.
개인사업자·장부
용산 종합소득세 세금상담 — 추계신고하면 증빙 가산세가 면제된다는 말의 조건 (용산 종소세 세금상담)
2026년 9월 28일 · 조회 2
추계신고는 증빙 의무를 전부 없애 주지 않습니다. 소득세법 시행령 제147조가 정한 면제 대상 두 부류와, 기준경비율 대상자에게만 남는 단서를 정리했습니다.
개인사업자·장부
논현동 종합소득세 세금상담으로 보는 단순경비율과 기준경비율 갈림길 (논현동 종소세 세금상담)
2026년 9월 17일 · 조회 4
단순경비율과 기준경비율이 갈리는 기준과 세부담 차이를 정리했습니다. 추계가 경비뿐 아니라 수입금액까지 추정한다는 소득세법 시행령 제144조까지 함께 짚었습니다.
개인사업자·장부
광교중앙 종합소득세 세금상담에서 갈리는 지점, 단순경비율과 기준경비율 (광교중앙 종소세 세금상담)
2026년 9월 10일 · 조회 3
장부 없이 신고할 때 소득금액을 정하는 두 갈래를 소득세법 시행령 제143조와 제145조 기준으로 정리했습니다. 단순경비율 적용대상자 판정과 기준경비율 계산식의 차이까지 함께 짚었습니다.
종합소득세 신고, 위너세무회계에 맡기세요간편장부 165,000원부터. 공제 항목을 꼼꼼히 검토해 환급은 최대로, 세금은 정확하게.
📞 031-546-8146 상담 문의
📞 031-546-8146 상담 문의