개인사업자·장부 · #인건비
종합소득세 신고 방법·공제·환급, 전문 세무사가 직접 씁니다.
개인사업자·장부
고양 종합소득세 신고대행, 지급액보다 먼저 정해지는 금액 (고양 종소세 신고대행)
2026년 10월 13일 · 조회 3
임금에는 계약서보다 먼저 적용되는 하한이 있고, 미달 부분은 무효가 되어 법이 정한 금액으로 메워집니다. 최저임금법과 임금채권보장법 조문을 따라 인건비가 경비로 남는 조건을 정리했습니다.
개인사업자·장부
송도 종합소득세 세금상담 — 인건비는 이름이 아니라 성질로 갈립니다 (송도 종소세 세금상담)
2026년 10월 6일 · 조회 3
직원에게 나간 돈은 명칭이 아니라 성질로 근로소득 여부가 갈립니다. 송도 종합소득세 세금상담 기준으로 인건비 신고와 경비 인정, 공제신고서 처리 순서를 정리했습니다.
개인사업자·장부
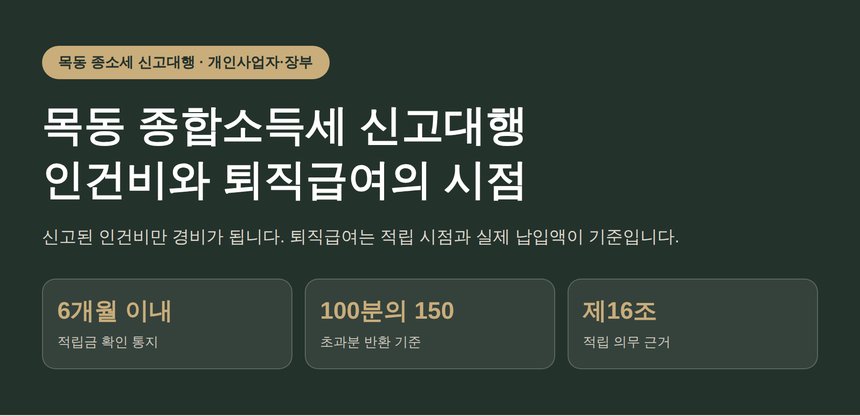
목동 종합소득세 신고대행, 인건비와 퇴직급여는 언제 경비가 되나 (목동 종소세 신고대행)
2026년 9월 30일 · 조회 2
신고된 인건비만 경비가 됩니다. 퇴직급여는 적립 시점과 실제 납입액이 기준입니다. 근로자퇴직급여 보장법 제16조의 최소적립금 구조와 부족·초과 시 대응을 정리했습니다.
개인사업자·장부
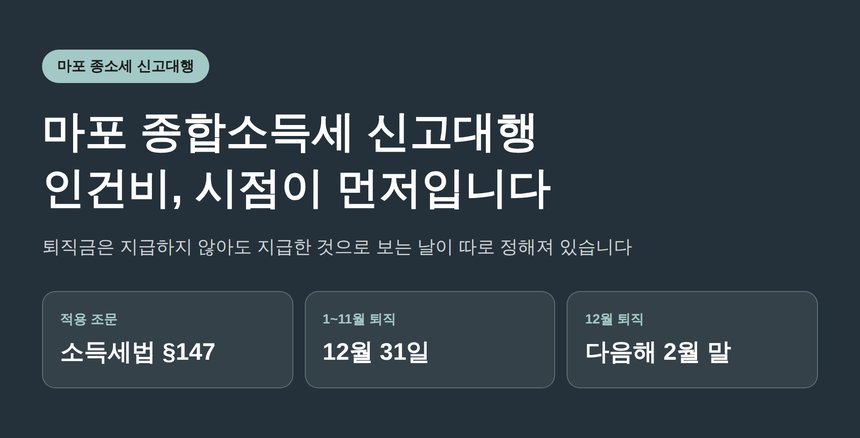
마포 종합소득세 신고대행이 인건비부터 보는 이유 (마포 종소세 신고대행)
2026년 9월 26일 · 조회 3
퇴직금은 지급하지 않아도 지급한 것으로 보는 날이 따로 있습니다. 소득세법 제147조 원천징수시기 특례와 가족 인건비 점검 항목을 정리했습니다.
개인사업자·장부
영등포 종합소득세 세금상담 전에 보는 인건비 신고 기준 (영등포 종소세 세금상담)
2026년 9월 16일 · 조회 4
직원에게 준 돈은 통장 이체만으로 경비가 되지 않습니다. 소득세법 제134조가 정한 원천징수 시기와 일용직 계산 구조를 기준으로 인건비 신고 순서를 정리했습니다.
종합소득세 신고, 위너세무회계에 맡기세요간편장부 165,000원부터. 공제 항목을 꼼꼼히 검토해 환급은 최대로, 세금은 정확하게.
📞 031-546-8146 상담 문의
📞 031-546-8146 상담 문의