개인사업자·장부 · #종합소득세 신고대행
종합소득세 신고 방법·공제·환급, 전문 세무사가 직접 씁니다.
고양 종합소득세 신고대행, 지급액보다 먼저 정해지는 금액 (고양 종소세 신고대행)
임금에는 계약서보다 먼저 적용되는 하한이 있고, 미달 부분은 무효가 되어 법이 정한 금액으로 메워집니다. 최저임금법과 임금채권보장법 조문을 따라 인건비가 경비로 남는 조건을 정리했습니다.
군산 종합소득세 신고대행에서 인건비가 장부로 남는 과정 (군산 종소세 신고대행)
통장 이체만으로는 인건비가 경비로 남지 않습니다. 근로자 명부·근로조건 서면·임금대장·임금명세서가 세무 신고와 어떻게 맞물리는지 군산 종소세 신고대행 기준으로 정리했습니다.
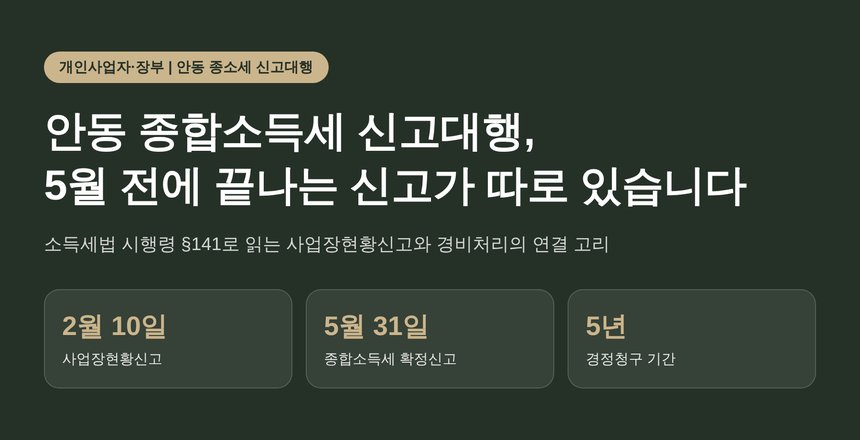
안동 종합소득세 신고대행, 5월 전에 끝나는 신고가 따로 있습니다 (안동 종소세 신고대행)
안동 종합소득세 신고대행을 준비하기 전에 2월 사업장현황신고부터 확인해야 합니다. 소득세법 시행령 제141조로 신고서 기재사항·제외 대상·조사 사유와 5월 경비처리의 연결을 정리했습니다.
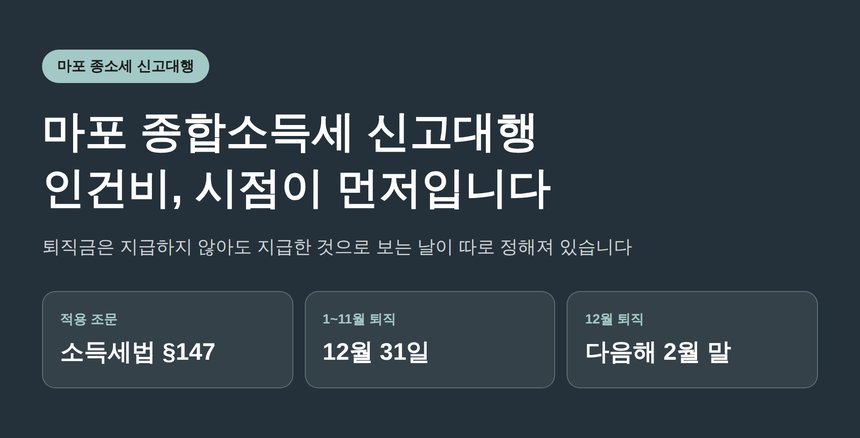
마포 종합소득세 신고대행이 인건비부터 보는 이유 (마포 종소세 신고대행)
퇴직금은 지급하지 않아도 지급한 것으로 보는 날이 따로 있습니다. 소득세법 제147조 원천징수시기 특례와 가족 인건비 점검 항목을 정리했습니다.
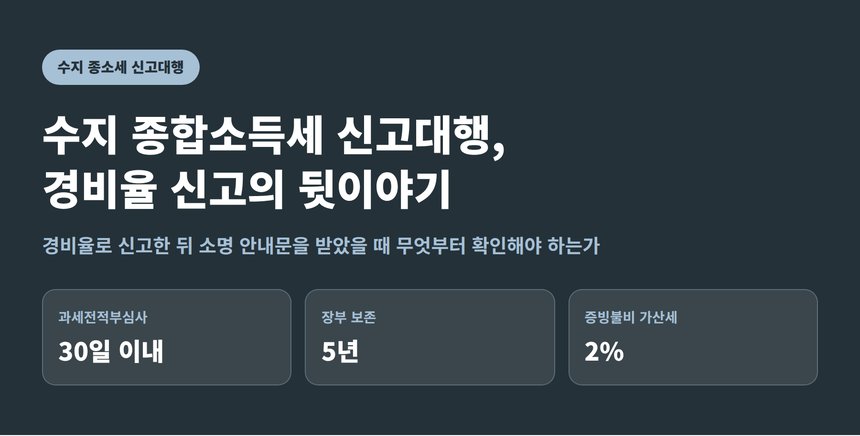
수지 종합소득세 신고대행, 경비율 신고 뒤에 오는 소명 안내문 (수지 종소세 신고대행)
경비율로 신고한 뒤 해명자료 안내나 과세예고통지를 받으면 무엇부터 확인해야 하는지 정리했습니다. 국세기본법 제81조의15 과세전적부심사의 30일 기한과 미리 갖춰 둘 자료 다섯 묶음까지 담았습니다.
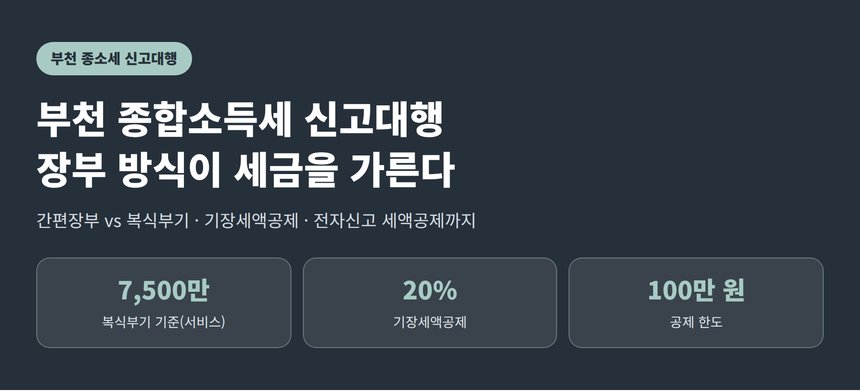
부천 종합소득세 신고대행, 장부 방식에 따라 붙는 세액공제 두 가지 (부천 종소세 신고대행)
간편장부와 복식부기는 직전 연도 수입금액으로 판정되며, 기장세액공제 20퍼센트는 간편장부 대상자가 복식부기로 신고할 때만 적용됩니다. 부천 종합소득세 신고대행 관점에서 전자신고 세액공제를 누가 받는지까지 조문 기준으로 정리했습니다.
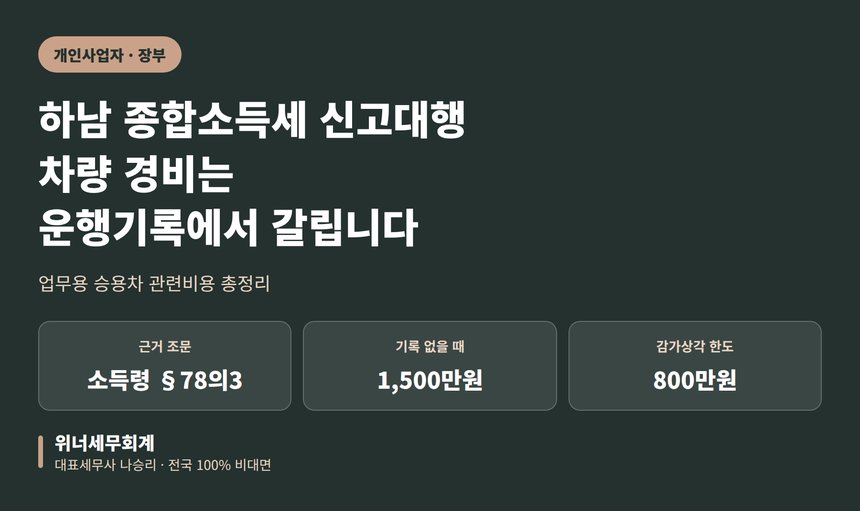
하남 종합소득세 신고대행, 차량 경비는 운행기록에서 갈립니다 (하남 종소세 신고대행)
업무용 승용차에 들어간 돈은 운행기록 유무로 인정 범위가 달라집니다. 소득세법 시행령 제78조의3을 근거로 관련비용 범위와 1,500만원 기준, 감가상각비 800만원 한도까지 정리했습니다.
📞 031-546-8146 상담 문의