개인사업자·장부 · #업무용승용차
종합소득세 신고 방법·공제·환급, 전문 세무사가 직접 씁니다.
개인사업자·장부
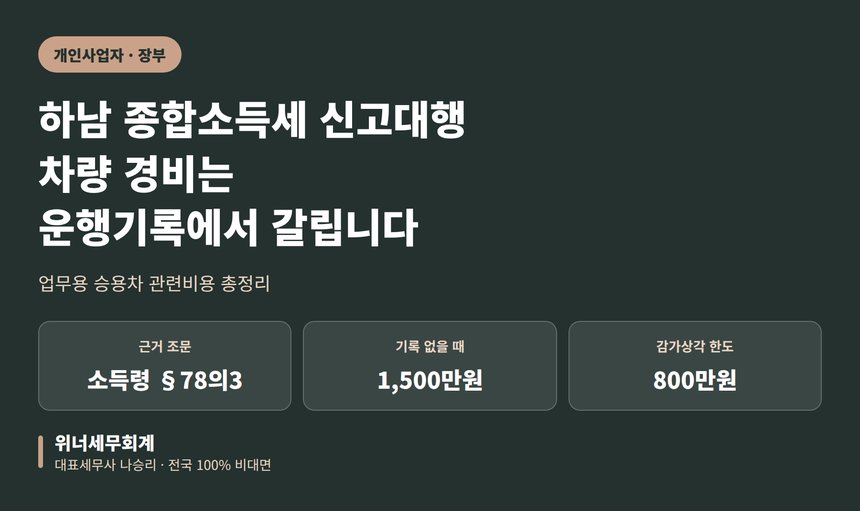
하남 종합소득세 신고대행, 차량 경비는 운행기록에서 갈립니다 (하남 종소세 신고대행)
2026년 9월 20일 · 조회 2
업무용 승용차에 들어간 돈은 운행기록 유무로 인정 범위가 달라집니다. 소득세법 시행령 제78조의3을 근거로 관련비용 범위와 1,500만원 기준, 감가상각비 800만원 한도까지 정리했습니다.
개인사업자·장부
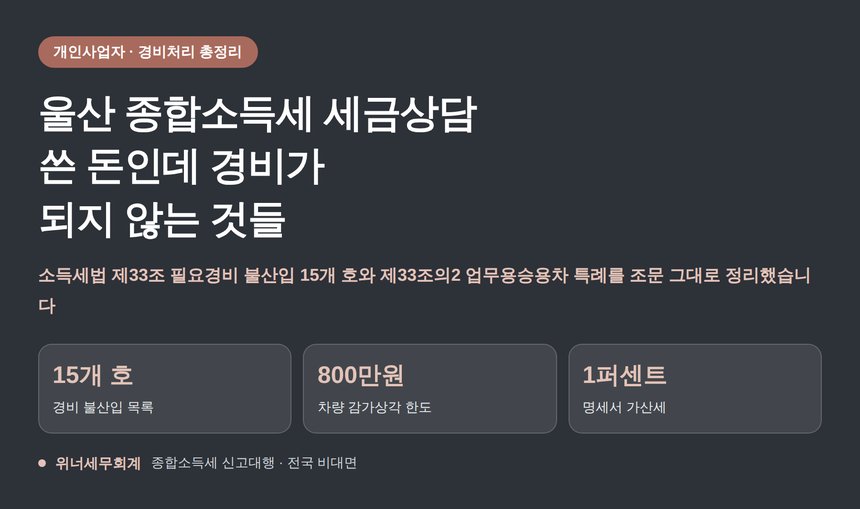
울산 종합소득세 세금상담에서 먼저 보는 것, 쓴 돈인데 경비가 안 되는 항목들 (울산 종소세 세금상담)
2026년 9월 10일 · 조회 5
소득세법 제33조가 열거한 필요경비 불산입 항목과 제33조의2 업무용승용차 특례를 조문 그대로 정리했습니다. 명세서를 빠뜨리면 세금이 없어도 붙는 제81조의14 가산세까지 함께 짚었습니다.
종합소득세 신고, 위너세무회계에 맡기세요간편장부 165,000원부터. 공제 항목을 꼼꼼히 검토해 환급은 최대로, 세금은 정확하게.
📞 031-546-8146 상담 문의
📞 031-546-8146 상담 문의