#건강보험료 칼럼
종합소득세 신고 방법·공제·환급, 전문 세무사가 직접 씁니다.
요양보호사 종합소득세 세금상담에서 보험료가 달라지는 지점 (요양보호사 종소세 세금상담)
요양보호사가 기관 급여와 개인 수입을 함께 얻을 때 5월 합산신고가 어떻게 달라지는지 정리했습니다. 장기요양급여비용의 흐름과 건강보험료·장기요양보험료의 통합 징수 구조까지 확인해 보세요.
배달라이더 종합소득세 신고 세무사가 짚는 겸업 합산과 건강보험료 (배달라이더 종소세 신고 세무사)
플랫폼 여러 곳에서 들어온 배달 수입과 근로소득을 합산해 신고하는 순서, 챙길 수 있는 경비를 정리했습니다. 신고 뒤 따라오는 건강보험료와 체납 시 분할납부 절차까지 조문으로 짚었습니다.
간호사 프리랜서 종합소득세 세금상담 — 2월과 5월, 모으는 단위가 두 번 바뀝니다 (간호사 프리랜서 종소세 세금상담)
병원 급여와 3.3퍼센트 보수가 섞여 있으면 세금을 모으는 자리가 2월과 5월 두 번입니다. 주된 근무지·종된 근무지 합산부터 대표 경비까지 조문 순서대로 정리했습니다.
대출모집인 종합소득세 세금상담, 신고가 끝나도 한 가지가 남습니다 (대출모집인 종소세 세금상담)
5월에 신고한 소득은 건강보험료의 기준이 됩니다. 대출모집인의 수수료 소득 구조와 국민건강보험법 제81조가 정한 독촉·체납처분 순서, 자주 빠뜨리는 경비를 정리했습니다.
과외선생님 종합소득세 세금상담 — 5월 신고 다음에 오는 건강보험료까지 (과외선생님 종소세 세금상담)
과외 수입은 경로마다 세금 처리가 갈리고, 5월 신고 결과는 건강보험료로 이어집니다. 국민건강보험법 제80조 연체금 두 층과 제79조의2 카드 납부 기준을 정리했습니다.
기업강사 종합소득세 환급, 출강료와 수강료가 섞였다면 (기업강사 종소세 환급)
출강료·특강료·직접 수강료가 섞이면 떼인 세금도 제각각입니다. 국민건강보험법 제76조·제77조의 부담과 납부 주체까지 함께 정리했습니다.
개발자 종합소득세 세금상담, 건강보험료가 두 번 나오는 이유 (개발자 종소세 세금상담)
급여와 외주 소득이 겹치면 5월에 합산 신고를 해야 하고 건강보험료도 두 갈래로 부과됩니다. 국민건강보험법 제69조를 근거로 보수월액과 보수 외 소득월액의 구조를 정리했습니다.
음악강사 종합소득세 신고 세무사가 나누는 수입의 세 갈래 (음악강사 종소세 신고 세무사)
출강료·레슨료·특강료는 고용관계와 계속반복성에 따라 근로·사업·기타소득으로 갈립니다. 합산 절차와 대표 경비, 건강보험료 영향까지 조문 기준으로 정리했습니다.
고양 종합소득세 세무사가 짚는 합산 그다음의 건강보험료 (고양 종소세 세무사)
근로소득과 사업소득을 합쳐 신고하면 끝이 아닙니다. 확정된 소득 자료가 보험료 기준으로 다시 쓰이는 네 단계 구조와 자격 전환 시 확인할 점을 정리했습니다.
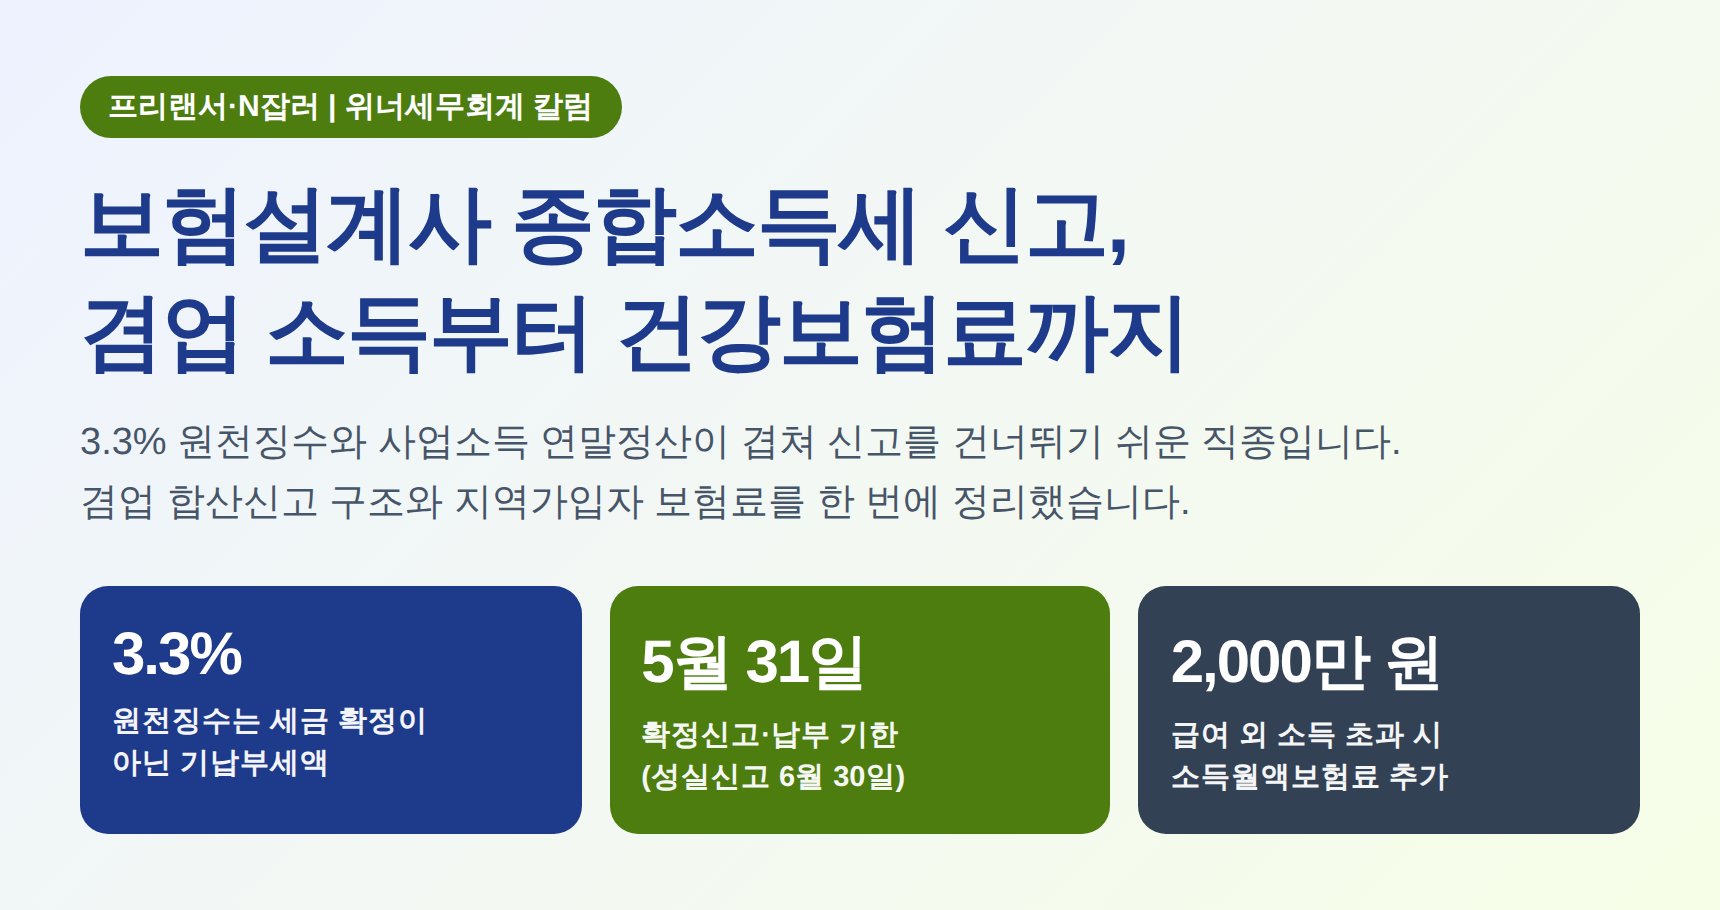
보험설계사 종합소득세 신고 세무사가 정리한 겸업 합산신고·건강보험료 체크리스트 (보험설계사 종소세 신고 세무사)
보험설계사는 3.3% 원천징수와 사업소득 연말정산이 겹쳐 5월 신고를 건너뛰기 쉽습니다. 겸업 합산신고 구조와 지역가입자 건강보험료, 놓치기 쉬운 경비까지 정리했습니다.
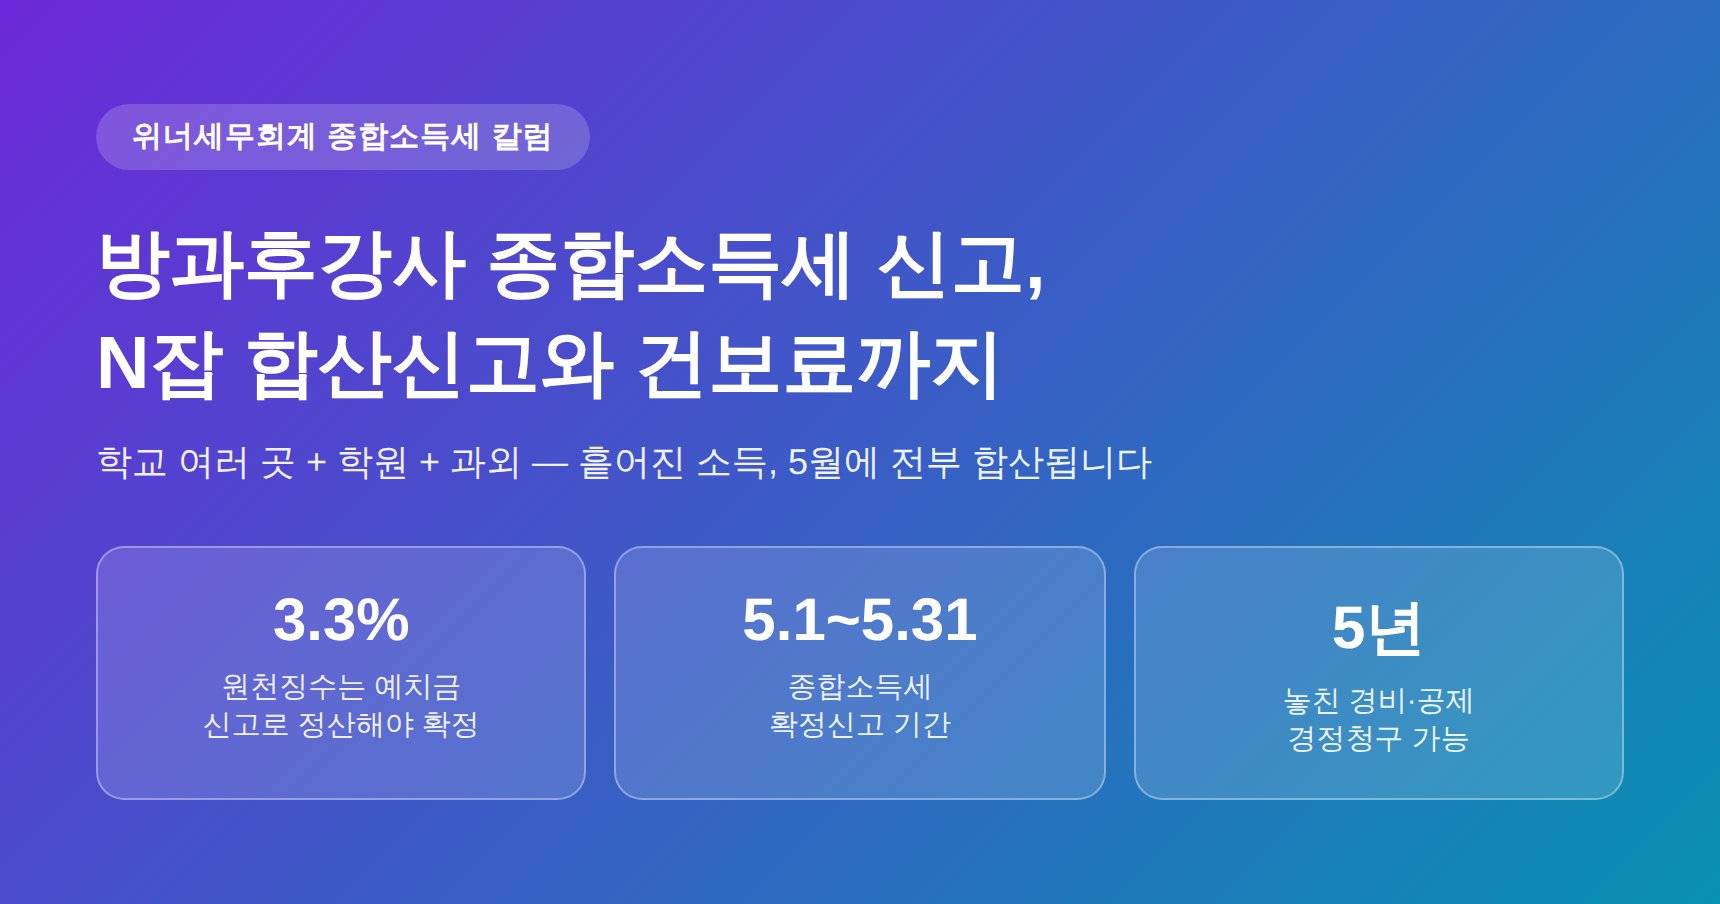
방과후강사 종합소득세 신고 세무사가 짚는 N잡 합산신고와 4대보험·건보료 주의점 (방과후강사 종소세 신고 세무사)
학교 여러 곳과 학원·과외를 병행하는 방과후강사의 소득은 5월에 전부 합산 신고해야 합니다. 3.3% 환급 구조, 겸업 합산신고 원칙, 건보료·피부양자 유의점까지 정리했습니다.
📞 031-546-8146 상담 문의