#절세상품 칼럼
종합소득세 신고 방법·공제·환급, 전문 세무사가 직접 씁니다.
수영강사 종합소득세 세금상담 가입이 되는 제도와 되지 않는 제도 (수영강사 종소세 세금상담)
같은 강습이라도 고용·위탁·직접 운영에 따라 소득의 이름이 달라집니다. 체육시설법과 국민체육진흥법으로 자리를 나눈 뒤 노란우산공제와 연금저축·IRP의 가입 자격을 정리했습니다.
전기기사 종합소득세 세금상담: 적립금을 고르는 곳과 담는 곳 (전기기사 종소세 세금상담)
3.3퍼센트와 사업자 수입이 섞인 전기기사의 소득 구조와 현장 경비를 정리했습니다. IRP가 운용관리·자산관리 두 계약으로 작동하는 구조까지 조문으로 짚었습니다.
인플루언서 종합소득세 환급, 연금계좌에 넣으면 정말 돌려받나요 (인플루언서 종소세 환급)
환급은 선물이 아니라 더 낸 세금의 차액입니다. 수입 통로 정리와 공제가 작동하는 두 개의 층, 그리고 절세상품에 가입한 뒤 법이 지키게 하는 것들을 정리했습니다.
공인중개사 중개보조원 종합소득세 세금상담 — 소득 구분이 먼저, 절세상품은 그다음 (공인중개사 중개보조원 종소세 세금상담)
중개보조원의 보수가 근로소득인지 사업소득인지에 따라 쓸 수 있는 절세상품의 층이 달라집니다. 노란우산·IRP와 중소기업퇴직연금기금제도, 가입자 본인 계정까지 순서대로 정리했습니다.
방과후강사 종합소득세 세금상담 — 절세상품은 세 층, 세 번째 층에는 3년이 붙습니다 (방과후강사 종소세 세금상담)
방과후강사 종합소득세 세금상담에서 절세상품을 소득공제·세액공제·비과세 세 층으로 나눠 정리했습니다. 조세특례제한법 제91조의22의 소득기준 두 갈래와 3년 유지 조건, 추징 예외까지 확인하세요.
BJ 스트리머 종합소득세 세금상담, 절세상품은 수입에 맞춰 배치하세요 (BJ 스트리머 종소세 세금상담)
수입 변동이 큰 스트리머는 절세상품의 효과도 해마다 달라집니다. 노란우산과 연금계좌의 층 구분, 조세특례제한법 저축 조문의 대상 차이를 정리했습니다.
번역가 종합소득세 세금상담, 선금과 잔금이 다른 해에 걸릴 때 (번역가 종소세 세금상담)
수입이 해마다 출렁이면 절세상품도 해마다 다시 설계해야 합니다. 노란우산과 연금계좌의 층 구분, 조세특례제한법 제16조의 공제시기 선택 장치를 정리했습니다.
간병인 종합소득세 신고 세무사가 짚는 노란우산, 들어가는 문과 나오는 문이 다릅니다 (간병인 종소세 신고 세무사)
사업자등록 없이 3.3%만 떼이는 간병인도 노란우산공제에 가입할 길이 있습니다. 대신 폐업이 없어 공제금 수령 사유가 달라지는 점과 경비·절세상품 순서를 정리했습니다.
미용사 종합소득세 신고 세무사가 짚는 소득 형태별 절세상품 한도 (미용사 종소세 신고 세무사)
미용사는 소득 형태에 따라 사업소득금액이 달라지고 노란우산 공제 한도 구간도 바뀝니다. 소득공제와 세액공제 층을 나눠 납입 시기를 설계하는 법을 정리했습니다.
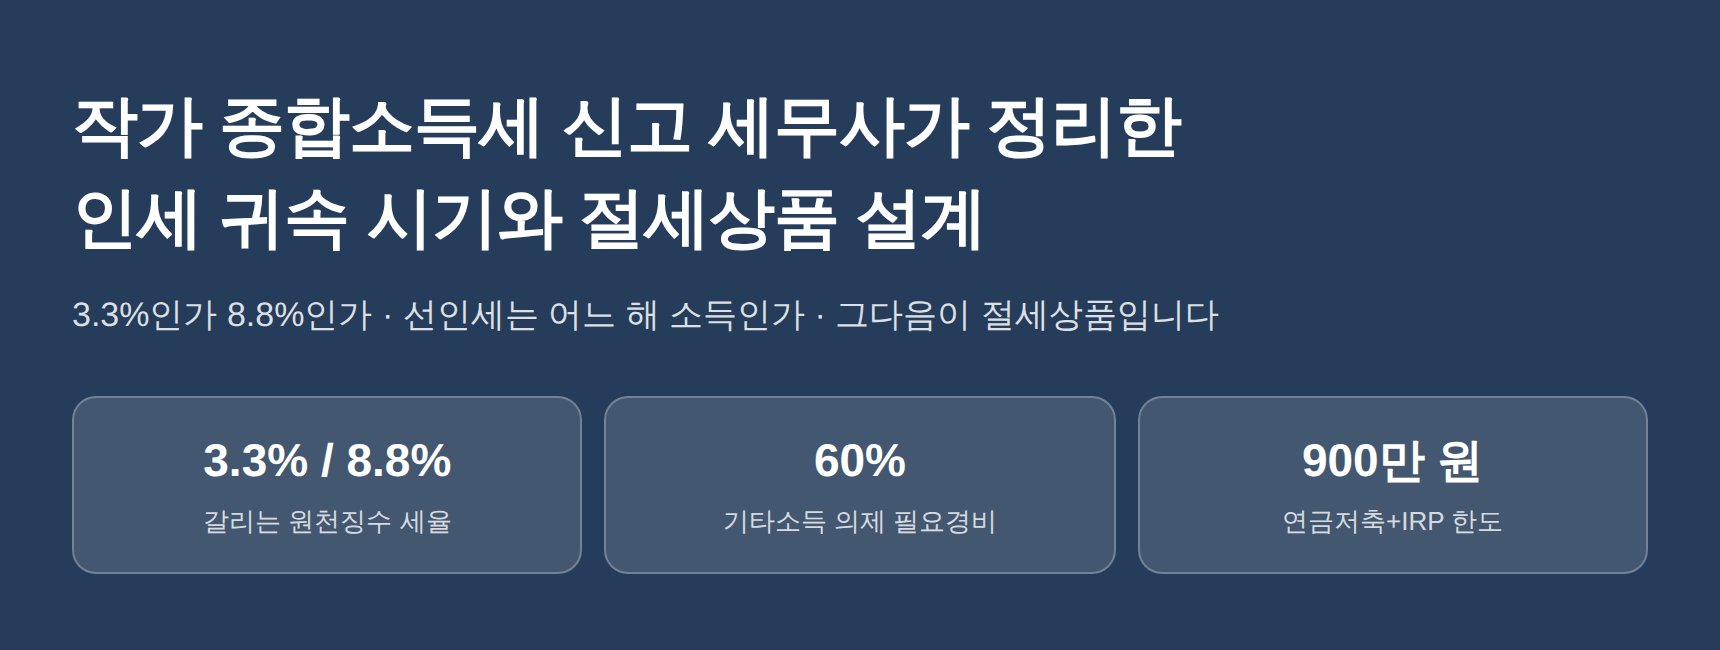
작가 종합소득세 신고 세무사가 짚는 인세 귀속 시기와 절세상품 (작가 종소세 신고 세무사)
원고료·인세가 사업소득인지 기타소득인지, 선인세가 어느 해 소득인지부터 갈립니다. 그 판단 위에 노란우산과 연금저축을 어느 해에 넣을지 정리했습니다.
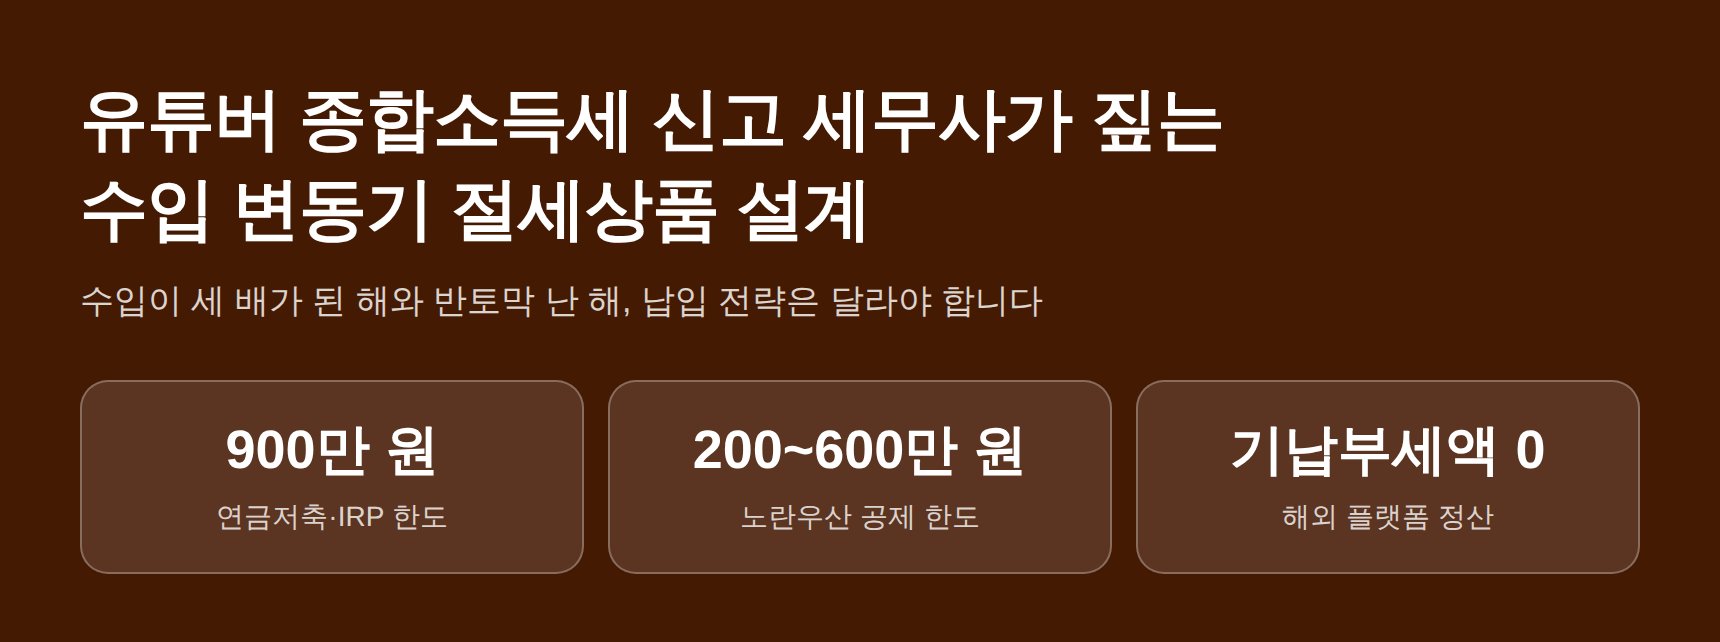
유튜버 종합소득세 신고 세무사가 짚는 수입 변동기 절세상품 설계 (유튜버 종소세 신고 세무사)
수입이 세 배로 뛴 해와 반토막 난 해는 노란우산·연금저축 납입 전략이 달라야 합니다. 산출세액이 작아 세액공제를 다 못 쓰는 상황까지 정리했습니다.
📞 031-546-8146 상담 문의