#종합소득세 칼럼
종합소득세 신고 방법·공제·환급, 전문 세무사가 직접 씁니다.
학습지교사 종합소득세 세금상담에서 가장 많이 놓치는 경비의 귀속연도 (학습지교사 종소세 세금상담 전 확인)
방문교사의 경비는 금액보다 시점이 문제입니다. 교재 재고, 파손된 교구, 뒤늦게 확정된 비용이 각각 어느 과세기간에 붙는지 조문 기준으로 정리했습니다.
포천 종합소득세 세무사가 정리한 공동사업 합산과세와 연대납세의무 (포천 종소세 세무사 상담 체크리스트)
공동사업 소득은 원칙적으로 각자 과세되지만 합산되면 손익분배비율 한도의 연대납세의무가 생깁니다. 소득세법 제2조의2와 제54조의2 공제 특례를 신고 순서대로 정리했습니다.
아산 종합소득세 세무사가 짚는 성실신고확인 대상 판정 (아산 종소세 세무사)
성실신고확인 대상 여부는 이익이 아니라 수입금액으로 갈립니다. 소득세법 제24조 총수입금액의 계산을 기준으로 통장 합계와 무엇이 다른지 정리했습니다.
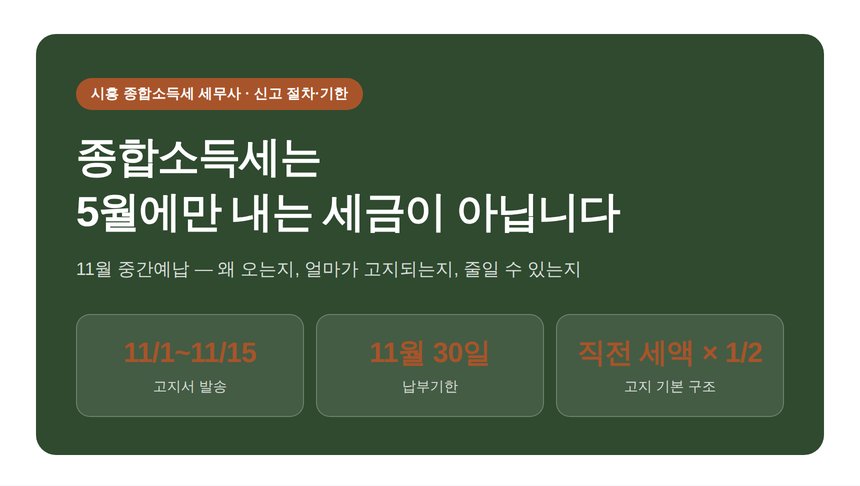
시흥 종합소득세 세무사가 짚는 11월 중간예납 (시흥 종소세 세무사)
5월에 신고를 마쳤는데 11월에 또 고지서가 오는 이유는 중간예납입니다. 고지 금액이 정해지는 구조와 수입이 줄었을 때의 추계액 신고, 5월 정산 방법을 정리했습니다.
광명 종합소득세 세무사가 짚는 합쳐지는 소득과 끝나는 소득 (광명 종소세 세무사)
3.3%는 미리 낸 세금이라 5월에 정산되지만 이자·배당 15.4%는 대부분 그것으로 끝납니다. 원천징수가 종결인지 선납인지 가리는 기준과 종합소득세 계산 6단계를 정리했습니다.
광교중앙 종합소득세 세무사가 푸는 같은 매출 다른 세금 (광교중앙 종소세 세무사)
수입금액이 같아도 최종 세액이 갈리는 이유를 계산 다섯 칸으로 따라갑니다. 경비·소득공제·세율 구간이 어디서 벌어지는지 각색 예시로 비교했습니다.
BJ 스트리머 종합소득세 신고 세무사 | 플랫폼 수수료와 별풍선 정산 시점 (BJ 스트리머 종소세 신고 세무사)
플랫폼 수수료를 수입에서 뺄 수 있는지, 별풍선·후원금이 어느 해 소득인지부터 갈립니다. 여러 플랫폼 합산과 직장인 겸업 신고까지 순서대로 정리했습니다.
호매실 종합소득세 세무사 | 성실신고확인 대상이 되면 달라지는 것 (호매실 종소세 세무사)
성실신고확인 대상이 되면 신고기한이 6월 30일로 늘고 의료비·교육비·확인비용 세액공제가 열립니다. 반대로 확인서를 내지 않으면 산출세액의 5%가 가산세로 붙습니다.
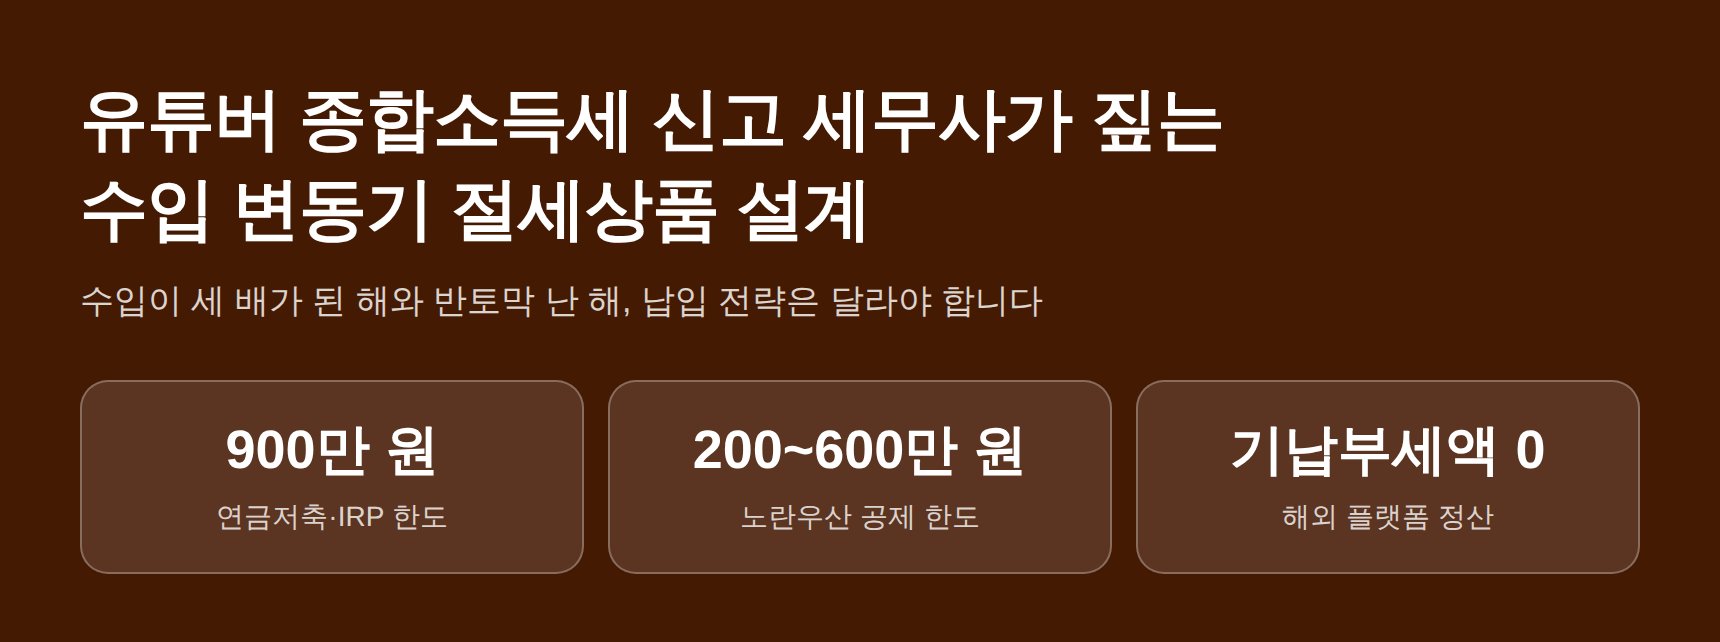
유튜버 종합소득세 신고 세무사가 짚는 수입 변동기 절세상품 설계 (유튜버 종소세 신고 세무사)
수입이 세 배로 뛴 해와 반토막 난 해는 노란우산·연금저축 납입 전략이 달라야 합니다. 산출세액이 작아 세액공제를 다 못 쓰는 상황까지 정리했습니다.
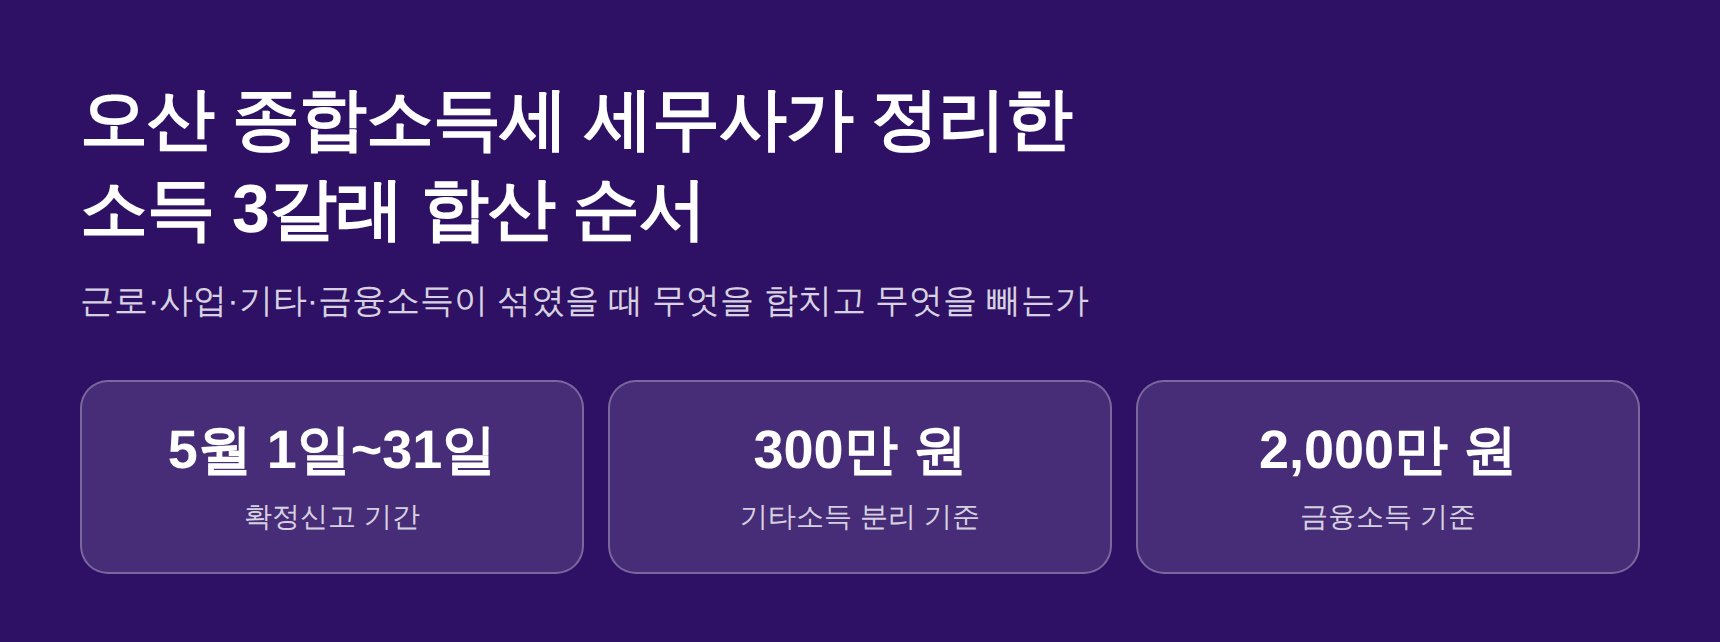
오산 종합소득세 세무사가 정리한 소득 3갈래 합산 순서 (오산 종소세 세무사)
근로·사업·기타·금융소득이 섞였을 때 무엇을 합치고 무엇이 분리과세로 빠지는지 판정표로 정리했습니다. 오산에서도 전국 비대면으로 종합소득세 신고를 진행할 수 있습니다.
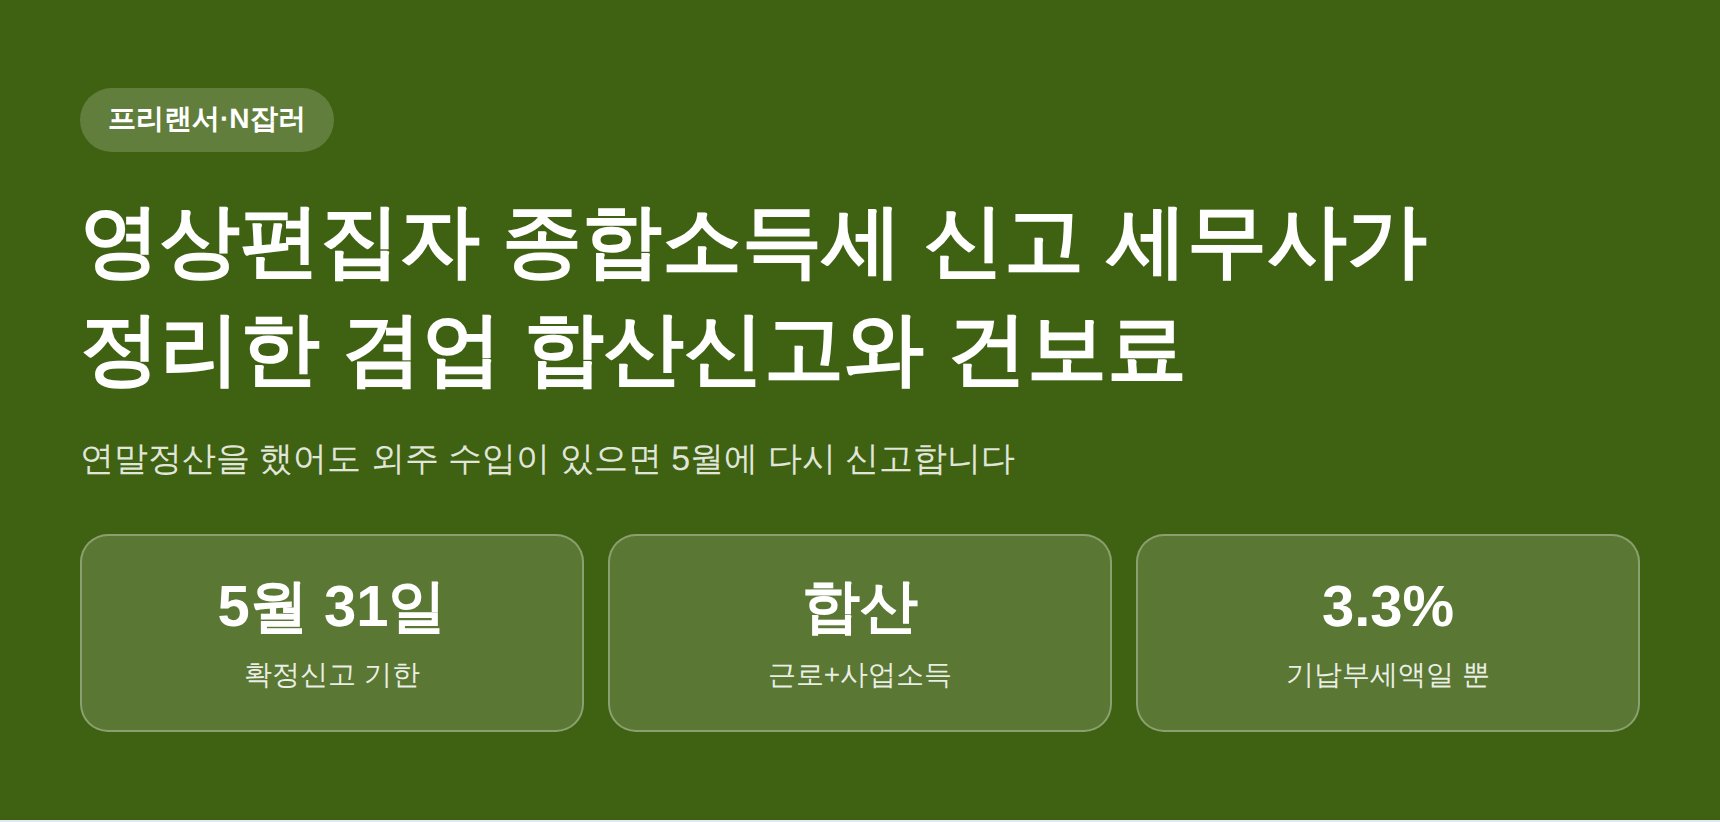
영상편집자 종합소득세 신고 세무사가 짚는 겸업 합산신고와 건보료 (영상편집자 종소세 신고 세무사)
회사 급여와 외주 편집 수입이 함께 있으면 5월에 합산신고해야 합니다. 연말정산과의 차이, 해외 외화 수입, 건강보험료 변화와 놓치기 쉬운 경비를 정리했습니다.
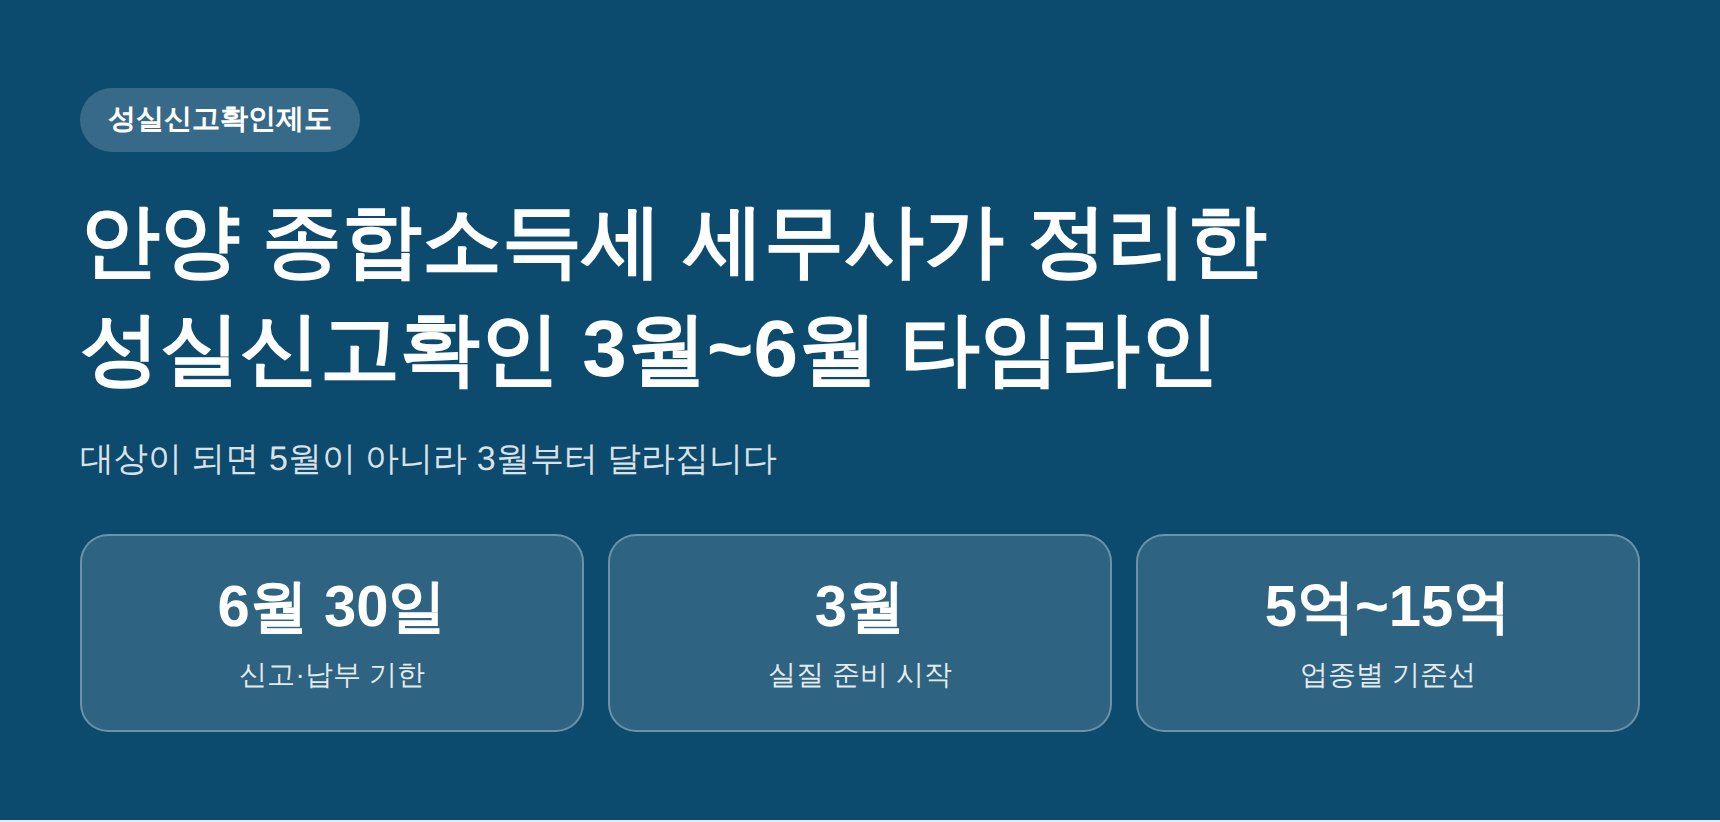
안양 종합소득세 세무사가 짚는 성실신고확인 3월~6월 타임라인 (안양 종소세 세무사)
성실신고확인 대상이 되면 기한이 6월 30일로 늘어나지만 실무는 3월부터 시작해야 합니다. 대상 기준, 준비 일정 5단계, 확인 항목과 자주 걸리는 실수를 정리했습니다.
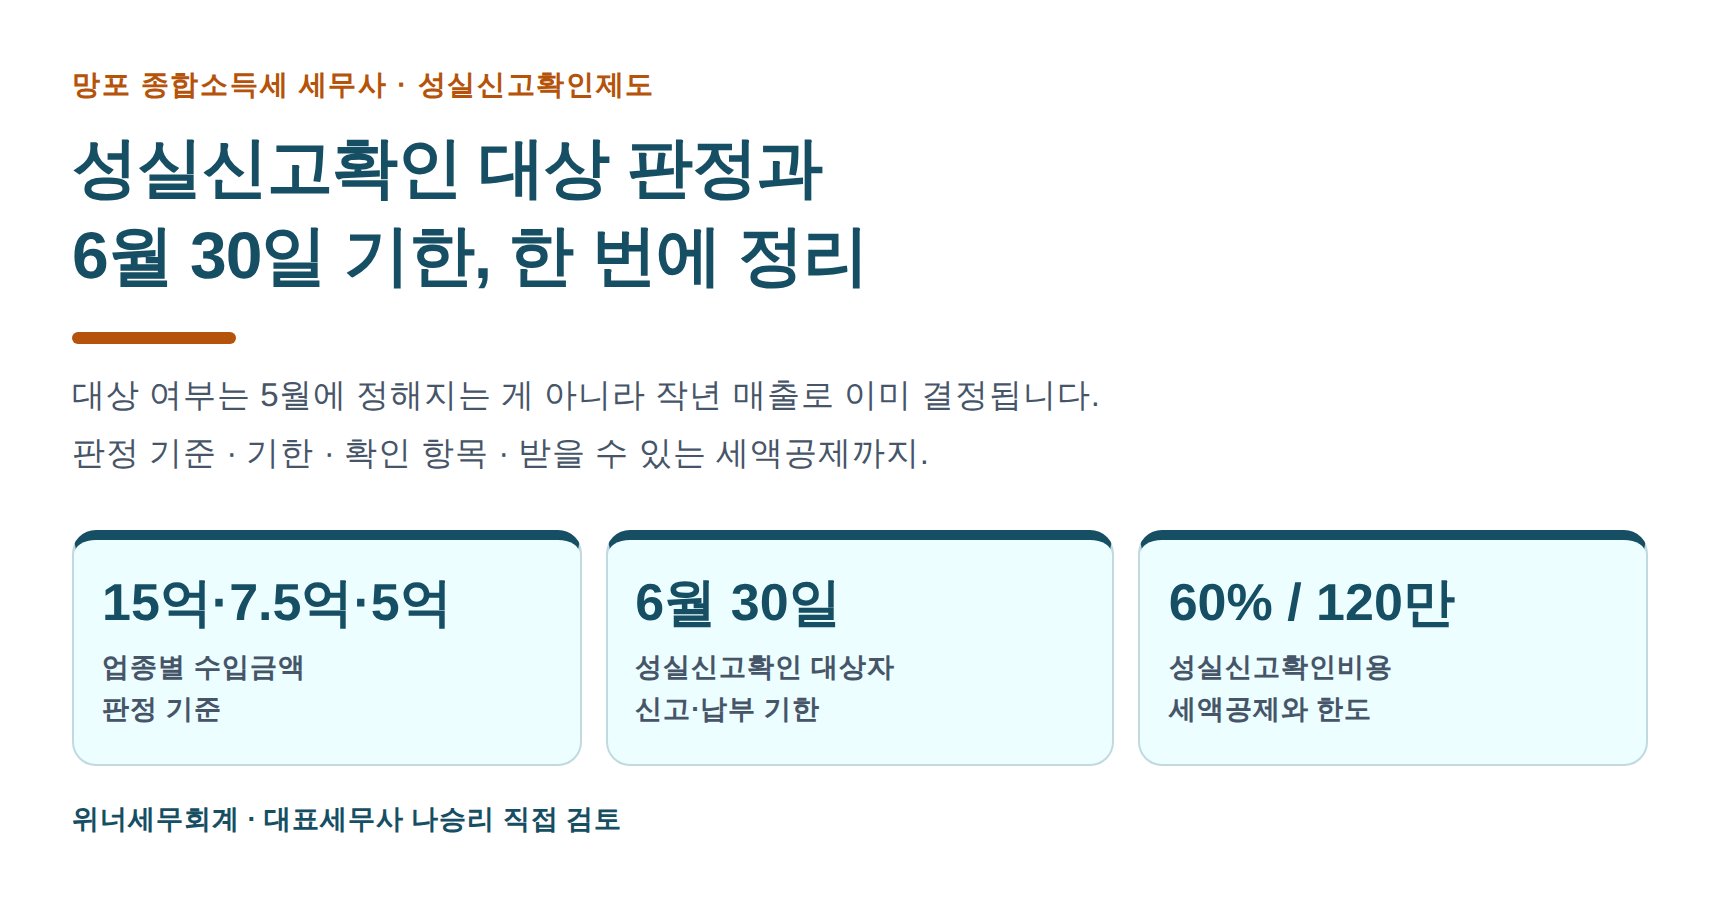
망포 종합소득세 세무사가 짚는 성실신고확인 대상 판정과 6월 30일 기한 (망포 종소세 세무사)
망포 종합소득세 세무사가 성실신고확인 대상 업종별 수입금액 기준과 6월 30일 신고기한을 정리했습니다. 확인 항목, 확인비용 세액공제 60%·한도 120만 원, 미제출 리스크까지 한 번에 확인하세요.
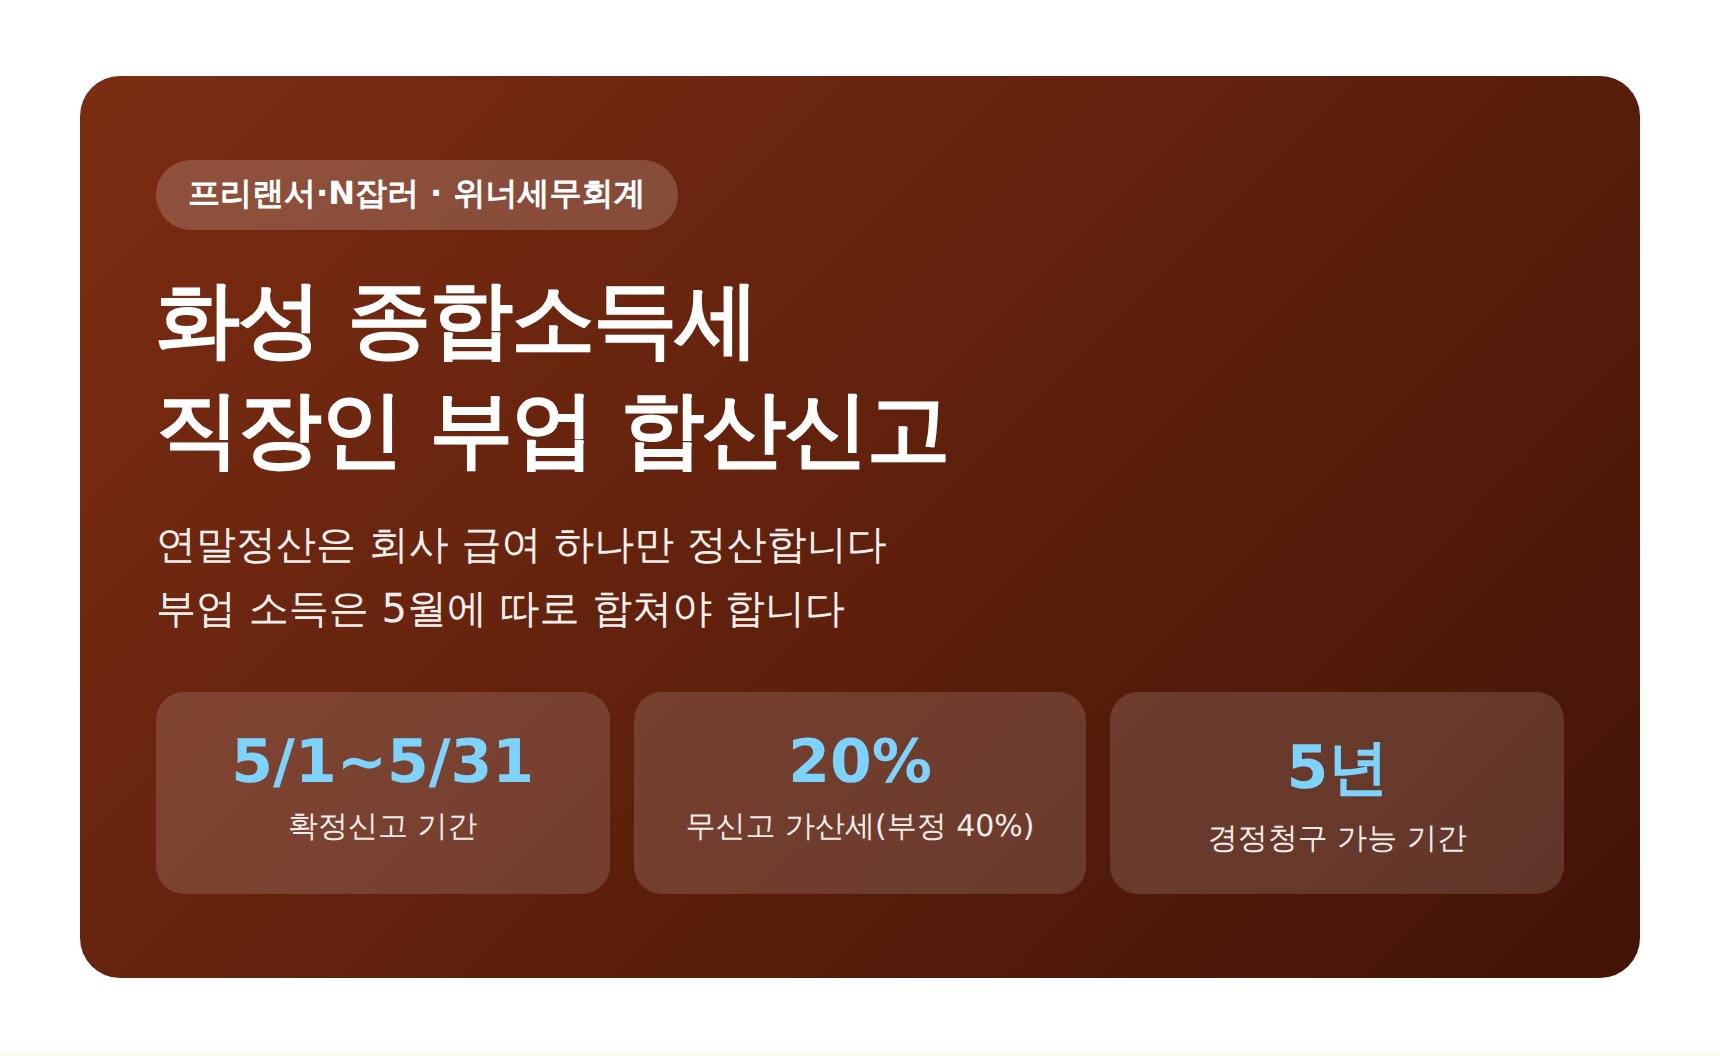
화성 종합소득세 세무사가 정리한 직장인 부업 합산신고 — 연말정산으로 끝나지 않는 이유 (화성 종소세 세무사)
연말정산은 회사 급여 하나만 정산합니다. 부업 소득은 5월에 따로 합쳐야 하며, 소득 종류별 합산 기준과 경비 인정 방법, 놓쳤을 때 되돌리는 절차까지 정리했습니다.
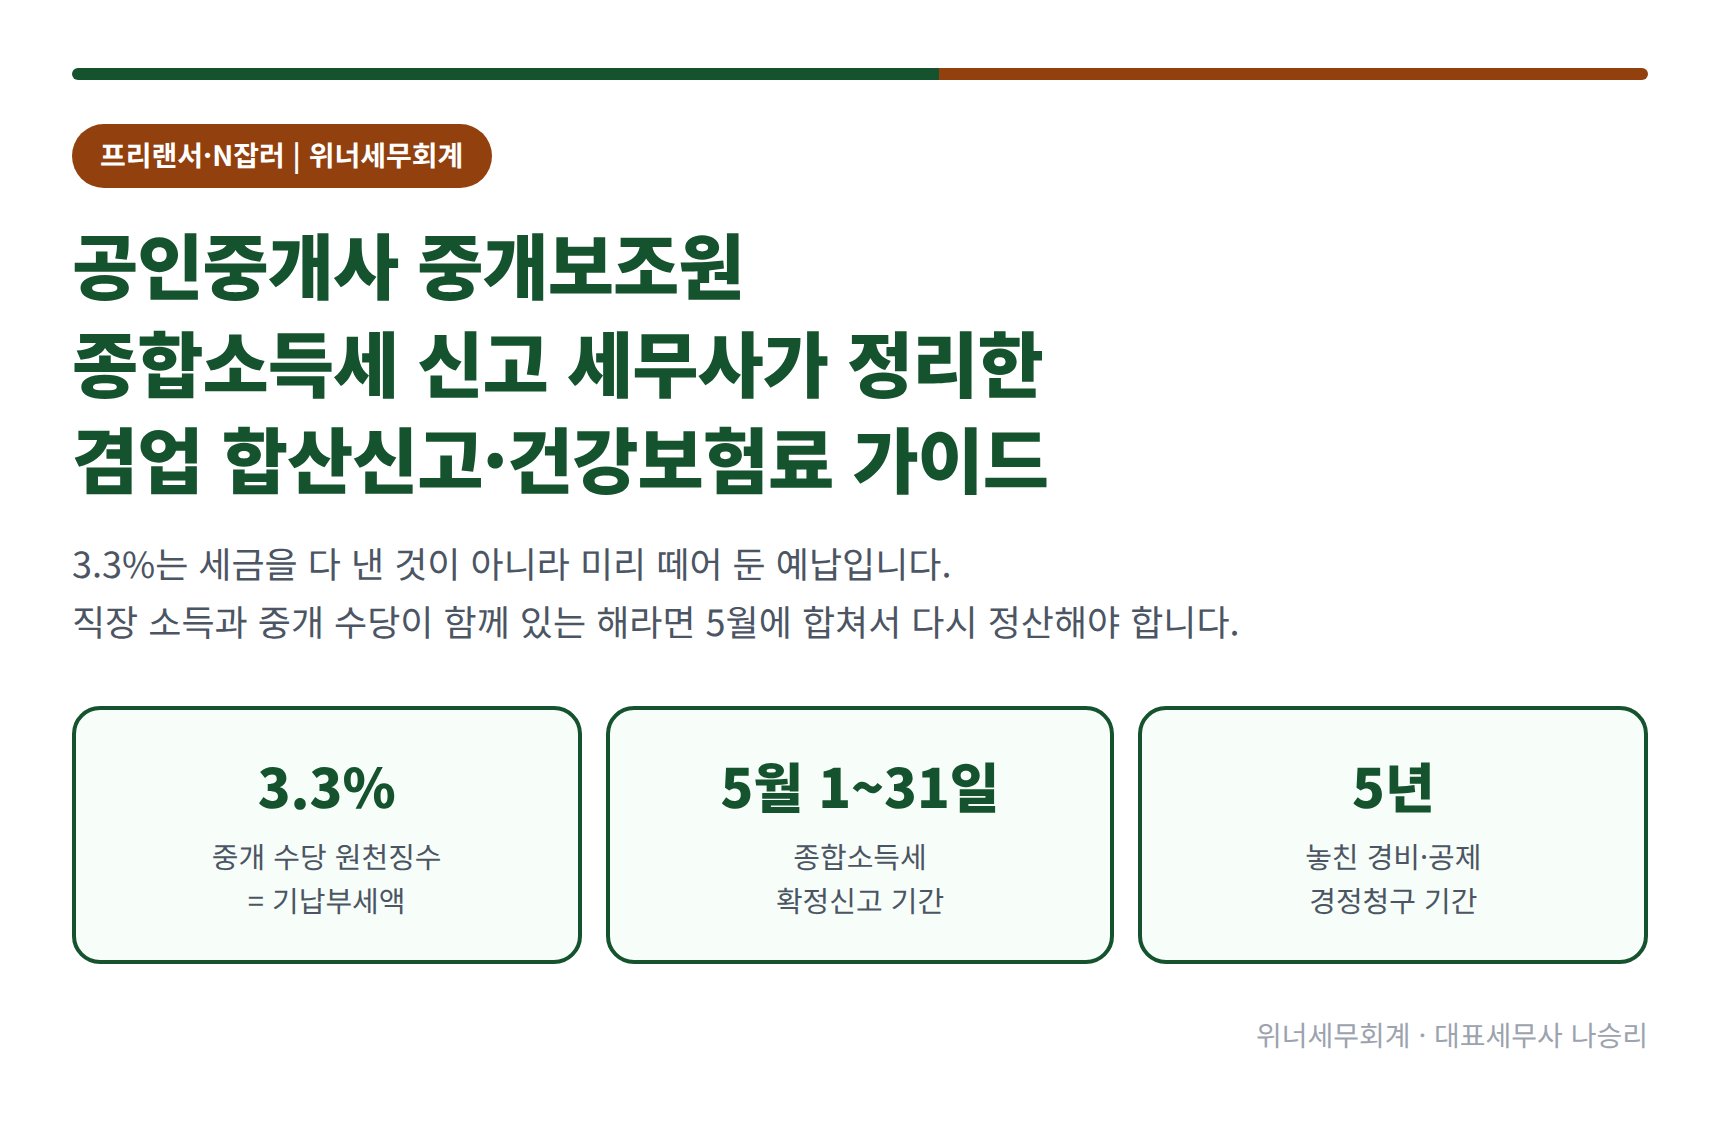
공인중개사 중개보조원 종합소득세 신고 세무사가 정리한 겸업 합산신고·건강보험료 가이드 (공인중개사 중개보조원 종소세 신고 세무사)
중개보조원의 3.3%는 세금을 다 낸 것이 아니라 미리 떼어 둔 예납입니다. 직장 소득과 중개 수당의 합산신고 기준, 건강보험료가 달라지는 경로, 챙길 수 있는 경비까지 정리했습니다.
📞 031-546-8146 상담 문의