#원천징수 칼럼
종합소득세 신고 방법·공제·환급, 전문 세무사가 직접 씁니다.
공제·환급
잠실 종합소득세 신고대행, 떼인 세금을 되돌려받는 순서 (잠실 종소세 신고대행)
2026년 9월 30일 · 조회 1
원천징수된 세액은 끝난 세금이 아니라 미리 낸 세금입니다. 정산 구조와 봉사료 원천징수 규정, 환급을 놓치는 경우를 정리했습니다.
공제·환급
의정부 종합소득세 신고대행, 떼인 3.3%는 어디에 있나요 (의정부 종소세 신고대행)
2026년 9월 21일 · 조회 3
홈택스에 뜨는 기납부세액이 실제보다 적은 데는 이유가 있습니다. 원천징수세액 반기별 납부 특례와 소액 부징수 기준을 조문으로 정리했습니다.
개인사업자·장부
대구 종합소득세 세금상담으로 보는 인건비 신고와 경비 인정 (대구 종소세 세금상담)
2026년 9월 18일 · 조회 4
사람에게 나간 돈은 신고 절차를 갖춰야 경비로 인정됩니다. 원천징수·납부·명세서 제출 3단계와 소득세법 제135조의 미지급 급여 지급시기 의제를 정리했습니다.
개인사업자·장부
영등포 종합소득세 세금상담 전에 보는 인건비 신고 기준 (영등포 종소세 세금상담)
2026년 9월 16일 · 조회 4
직원에게 준 돈은 통장 이체만으로 경비가 되지 않습니다. 소득세법 제134조가 정한 원천징수 시기와 일용직 계산 구조를 기준으로 인건비 신고 순서를 정리했습니다.
공제·환급
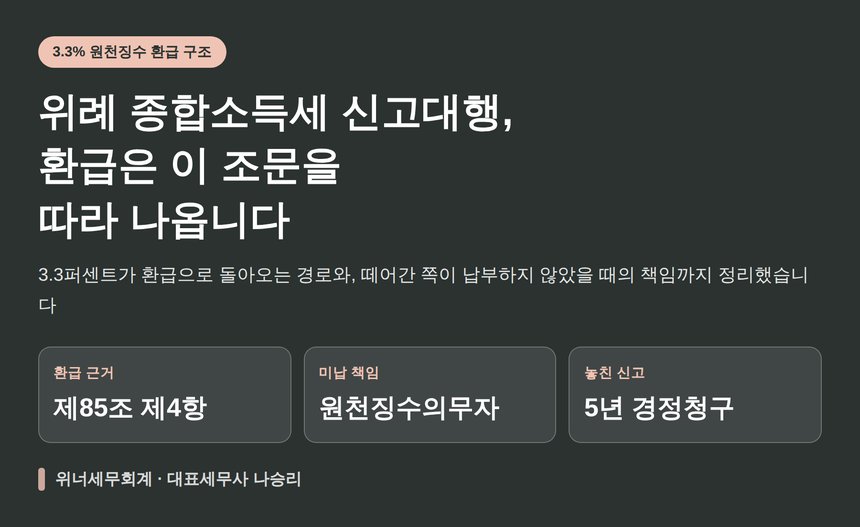
위례 종합소득세 신고대행, 환급은 이 조문을 따라 나옵니다 (위례 종소세 신고대행)
2026년 9월 14일 · 조회 3
떼인 3.3퍼센트는 기납부세액이라 5월에 정산됩니다. 소득세법 제85조의 환급·충당 구조와 원천징수의무자 미납 시 책임까지 정리했습니다.
프리랜서·N잡러
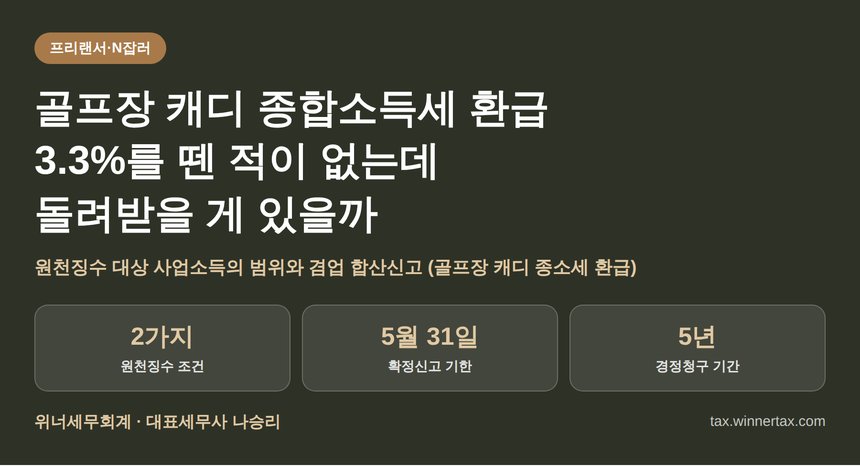
골프장 캐디 종합소득세 환급, 3.3%를 뗀 적이 없는데 돌려받을 게 있을까 (골프장 캐디 종소세 환급)
2026년 9월 9일 · 조회 4
왜 어떤 소득은 3.3퍼센트를 떼고 어떤 소득은 떼지 않는지 소득세법 제127조와 시행령 제184조 기준으로 정리했습니다. 겸업 소득을 합산해 정산하는 절차와 건강보험료 반영 구조도 함께 짚었습니다.
종합소득세 기본
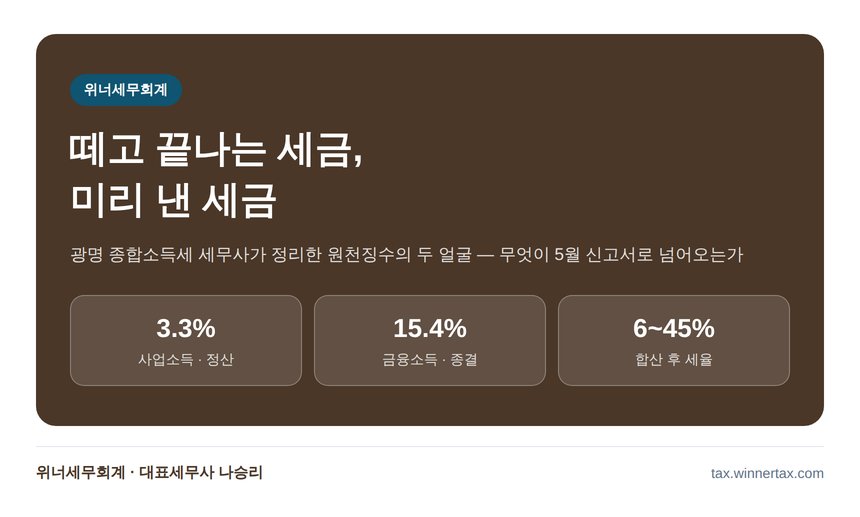
광명 종합소득세 세무사가 짚는 합쳐지는 소득과 끝나는 소득 (광명 종소세 세무사)
2026년 8월 30일 · 조회 6
3.3%는 미리 낸 세금이라 5월에 정산되지만 이자·배당 15.4%는 대부분 그것으로 끝납니다. 원천징수가 종결인지 선납인지 가리는 기준과 종합소득세 계산 6단계를 정리했습니다.
종합소득세 신고, 위너세무회계에 맡기세요간편장부 165,000원부터. 공제 항목을 꼼꼼히 검토해 환급은 최대로, 세금은 정확하게.
📞 031-546-8146 상담 문의
📞 031-546-8146 상담 문의