#필요경비 칼럼
종합소득세 신고 방법·공제·환급, 전문 세무사가 직접 씁니다.
당진 종합소득세 신고대행에서 수수료가 경비로 바뀌는 조건 (당진 종소세 신고대행)
플랫폼 수수료와 광고비는 받지 못한 돈이 아니라 지급한 돈입니다. 당진 종합소득세 신고대행 기준으로 정산 명세의 항목을 수입금액과 필요경비로 나누는 순서를 정리했습니다.
서초 종합소득세 신고대행 전 경비 점검 — 부가세 매입세액과 대출 이자는 어느 칸에 들어가나 (서초 종소세 신고대행)
돈이 나간 지출도 당기 경비·자본적 지출·불산입으로 갈립니다. 부가가치세 매입세액과 차입금 이자의 처리 기준을 시행령 조문 순서대로 서초 기준에서 정리했습니다.
웨딩플래너 종합소득세 환급, 경비와 수입을 같이 봐야 합니다 (웨딩플래너 종소세 환급)
떼인 3.3퍼센트를 돌려받으려면 경비를 챙기는 쪽과 수입금액에서 빼는 쪽을 함께 봐야 합니다. 이 직종의 대표 경비와 증빙 규칙, 소득세법 제26조 총수입금액 불산입까지 정리했습니다.
용산 종합소득세 신고대행, 경비는 세 층으로 나눠서 봅니다 (용산 종소세 신고대행)
개인사업자 경비는 전액 인정·한도 부과·불산입 세 층으로 갈립니다. 기업업무추진비의 결제 수단 요건과 두 겹 한도를 소득세법 조문으로 정리했습니다.
배달라이더 종합소득세 환급, 3.3퍼센트는 세금이 아니라 미리 낸 돈입니다 (배달라이더 종소세 환급)
떼인 3.3퍼센트는 기납부세액이라 5월에 정산됩니다. 라이더의 경비 항목과 증빙이 생기는 시점, 소득세법 제163조 발급 의무까지 정리했습니다.
울산 종합소득세 세금상담에서 먼저 보는 것, 쓴 돈인데 경비가 안 되는 항목들 (울산 종소세 세금상담)
소득세법 제33조가 열거한 필요경비 불산입 항목과 제33조의2 업무용승용차 특례를 조문 그대로 정리했습니다. 명세서를 빠뜨리면 세금이 없어도 붙는 제81조의14 가산세까지 함께 짚었습니다.
번역가 종합소득세 환급, 경비로 인정되는 지출과 아닌 지출의 경계 (번역가 종소세 환급)
소득세법 제27조의 필요경비 세 가지 조건으로 번역 일의 지출을 판정하는 방법을 정리했습니다. 시행령 제55조의 인정 항목과 제33조 불산입, 재택 비용 안분과 증빙 규칙까지 담았습니다.
방과후강사 종합소득세 환급은 3.3%를 돌려받는 게 아니라 정산의 결과입니다 (방과후강사 종소세 환급)
3.3퍼센트는 세금이 아니라 미리 낸 기납부세액입니다. 여러 학교에 흩어진 수입을 모으는 법과 교재·교구·이동경비 등 대표 경비, 증빙 규칙을 정리했습니다.
사진작가 종합소득세 신고 세무사가 짚는 카메라값, 산 해에 다 비용이 되지 않습니다 (사진작가 종소세 신고 세무사)
촬영 장비는 취득가액 100만 원을 기준으로 즉시 비용과 감가상각으로 갈리고, 개업 첫해 취득에는 예외가 있습니다. 사진 일의 대표 경비와 증빙 규칙을 정리했습니다.
오토바이 배달기사 종합소득세 신고 세무사가 짚는 흩어진 수입과 이륜차 경비 (오토바이 배달기사 종소세 신고 세무사)
배달 앱이 여러 곳이면 수입부터 하나로 모아야 합니다. 지급명세서로 대조하는 절차와 대표 경비 여섯 가지, 오토바이에 승용차 규정을 대입하면 안 되는 이유를 정리했습니다.
인테리어 목수 종합소득세 신고 세무사가 짚는 보조 인력 인건비와 공구 경비 (인테리어 목수 종소세 신고 세무사)
목수는 대금을 받는 쪽이면서 일당을 주는 쪽이기도 합니다. 신고하지 않은 인건비가 경비에서 빠지는 이유와 공구가 100만 원에서 비용과 자산으로 갈리는 기준을 정리했습니다.
텔레마케터 종합소득세 신고 세무사가 짚는 재택 경비와 소득 구분 (텔레마케터 종소세 신고 세무사)
수당에서 뗀 3.3%는 미리 낸 세금일 뿐 5월에 정산해야 합니다. 사업소득과 근로소득을 가르는 기준과 재택 근무 통신비·장비 경비의 안분 방법을 정리했습니다.
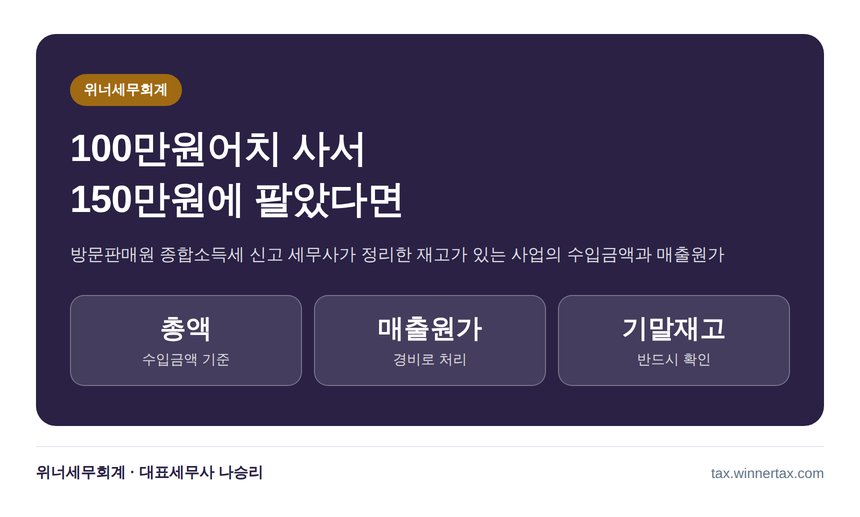
방문판매원 종합소득세 신고 세무사가 짚는 재고와 매출원가 (방문판매원 종소세 신고 세무사)
제품을 직접 매입해 팔면 수입금액은 판매 총액이고 매입액은 매출원가로 처리됩니다. 기말재고를 반영한 경비 계산법과 방문판매원의 대표 경비·증빙 규칙을 정리했습니다.
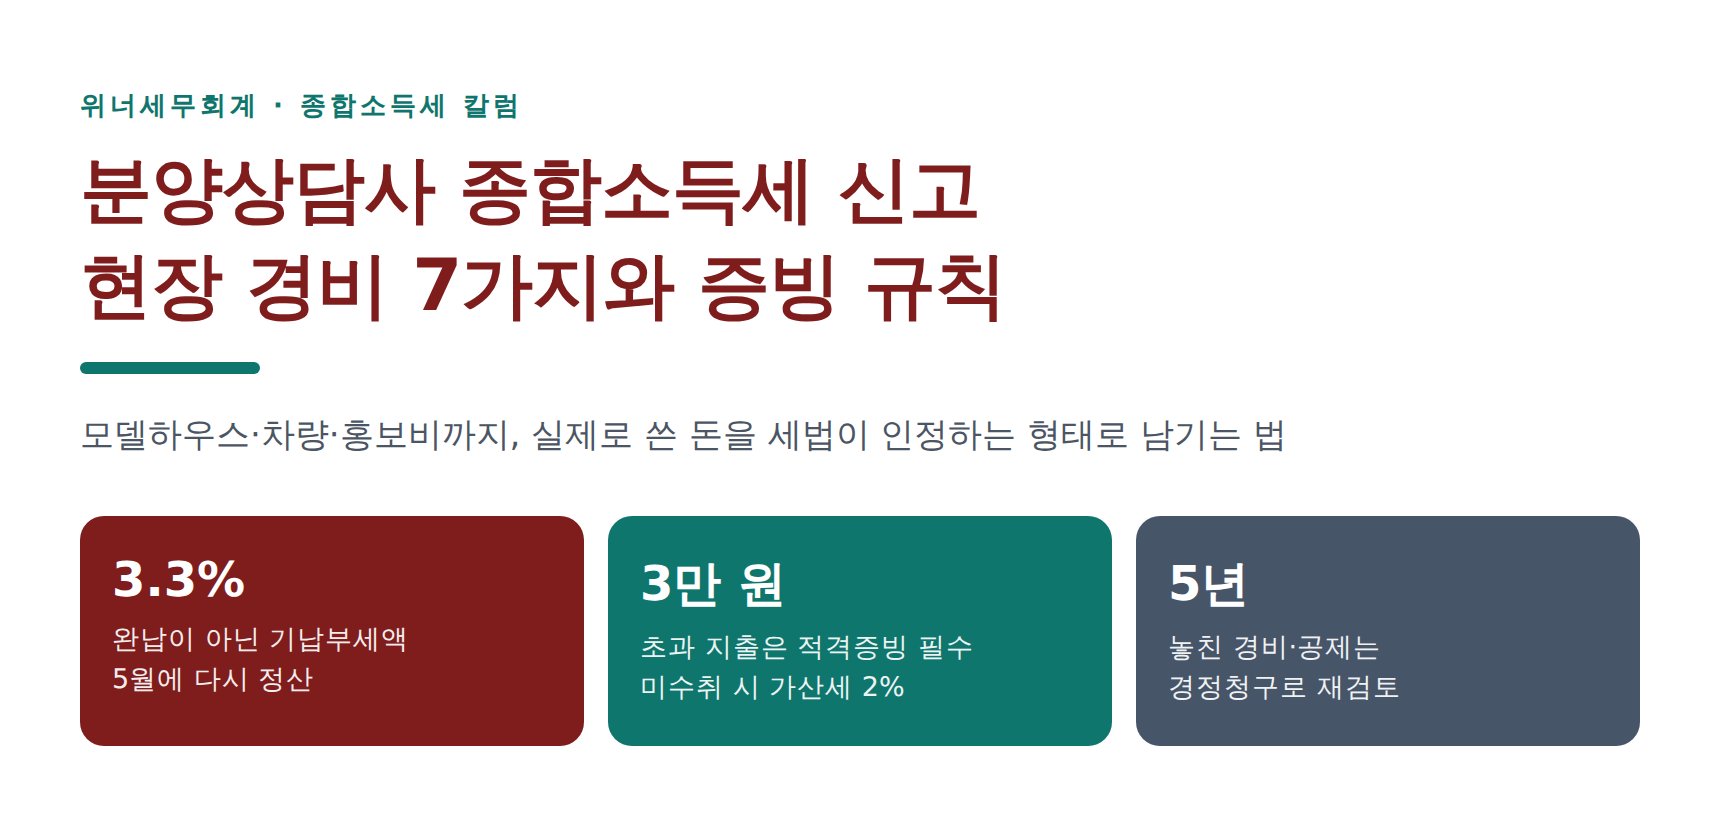
분양상담사 종합소득세 신고 세무사가 골라낸 현장 경비 7가지와 증빙 규칙 (분양상담사 종소세 신고 세무사)
모델하우스 상주 식대부터 차량 유류비, 팀원 배분 수수료까지 분양상담사가 놓치기 쉬운 경비를 항목별로 정리했습니다. 3만 원 초과 적격증빙 규칙과 수입금액별 신고 방식 판정까지 함께 담았습니다.
📞 031-546-8146 상담 문의