#광주광역시 칼럼
종합소득세 신고 방법·공제·환급, 전문 세무사가 직접 씁니다.
개인사업자·장부
광주광역시 종합소득세 세금상담 — 내가 숫자를 못 내면 관할이 정해서 통지합니다 (광주광역시 종소세 세금상담)
2026년 10월 5일 · 조회 3
경비율은 고르는 것이 아니라 직전 수입금액으로 판정됩니다. 주요경비 증빙이 무너지면 숫자를 정하는 주체가 바뀌는 구조를 수시부과와 서면통지 조문으로 정리했습니다.
개인사업자·장부
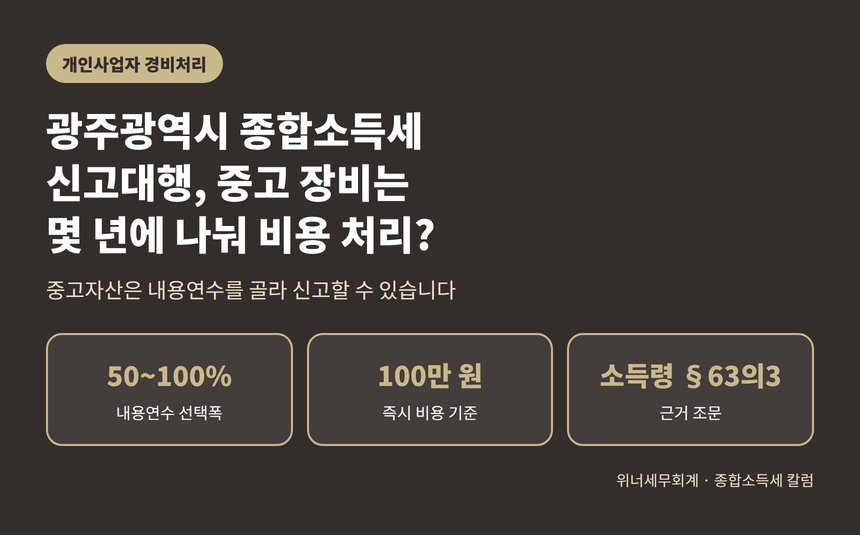
광주광역시 종합소득세 신고대행, 중고 장비는 몇 년에 나눠 비용 처리하나요 (광주광역시 종소세 신고대행)
2026년 9월 21일 · 조회 3
중고로 산 설비·장비는 기준내용연수의 절반부터 전체 사이에서 내용연수를 골라 신고할 수 있습니다. 소득세법 시행령 제63조의3의 신고 기한과 중고 거래 증빙, 선택 전략을 정리했습니다.
종합소득세 기본
광주광역시 종합소득세 세무사가 짚는 소득공제는 다섯 층으로 쌓입니다 (광주광역시 종소세 세무사)
2026년 9월 3일 · 조회 8
종합소득공제는 인적공제부터 조특법상 공제까지 다섯 층으로 나뉩니다. 합계가 종합소득금액을 넘으면 초과분이 소멸하는 구조와 세액공제와의 차이를 정리했습니다.
종합소득세 신고, 위너세무회계에 맡기세요간편장부 165,000원부터. 공제 항목을 꼼꼼히 검토해 환급은 최대로, 세금은 정확하게.
📞 031-546-8146 상담 문의
📞 031-546-8146 상담 문의