#방과후강사 칼럼
종합소득세 신고 방법·공제·환급, 전문 세무사가 직접 씁니다.
공제·환급
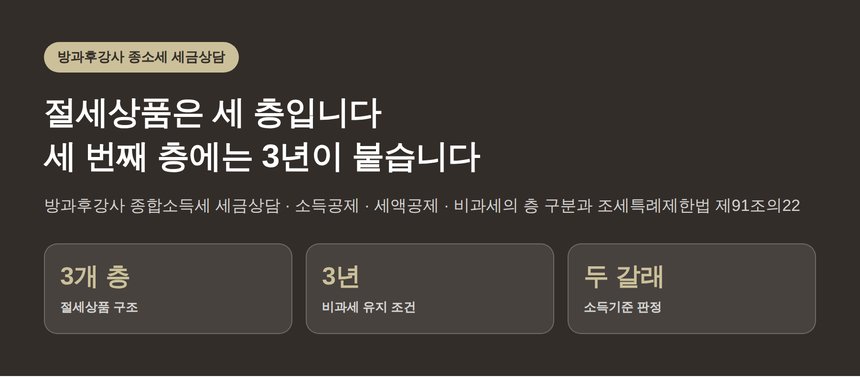
방과후강사 종합소득세 세금상담 — 절세상품은 세 층, 세 번째 층에는 3년이 붙습니다 (방과후강사 종소세 세금상담)
2026년 9월 28일 · 조회 1
방과후강사 종합소득세 세금상담에서 절세상품을 소득공제·세액공제·비과세 세 층으로 나눠 정리했습니다. 조세특례제한법 제91조의22의 소득기준 두 갈래와 3년 유지 조건, 추징 예외까지 확인하세요.
공제·환급
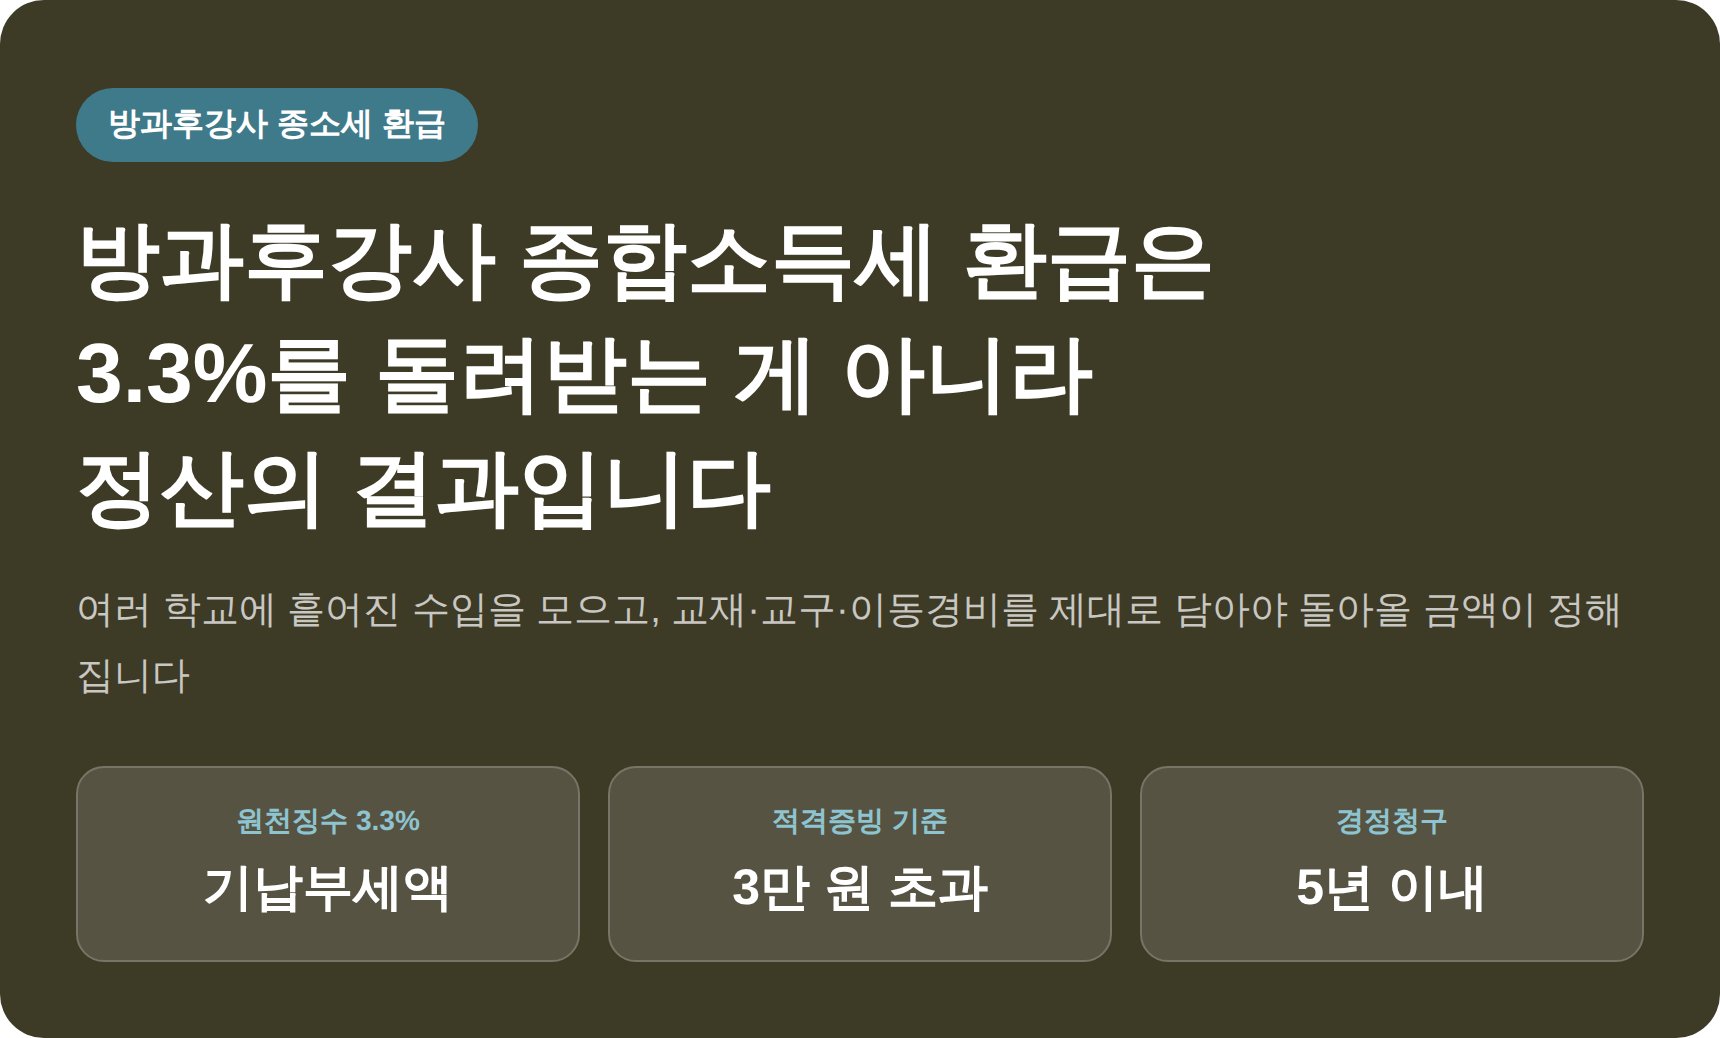
방과후강사 종합소득세 환급은 3.3%를 돌려받는 게 아니라 정산의 결과입니다 (방과후강사 종소세 환급)
2026년 9월 2일 · 조회 5
3.3퍼센트는 세금이 아니라 미리 낸 기납부세액입니다. 여러 학교에 흩어진 수입을 모으는 법과 교재·교구·이동경비 등 대표 경비, 증빙 규칙을 정리했습니다.
프리랜서·N잡러
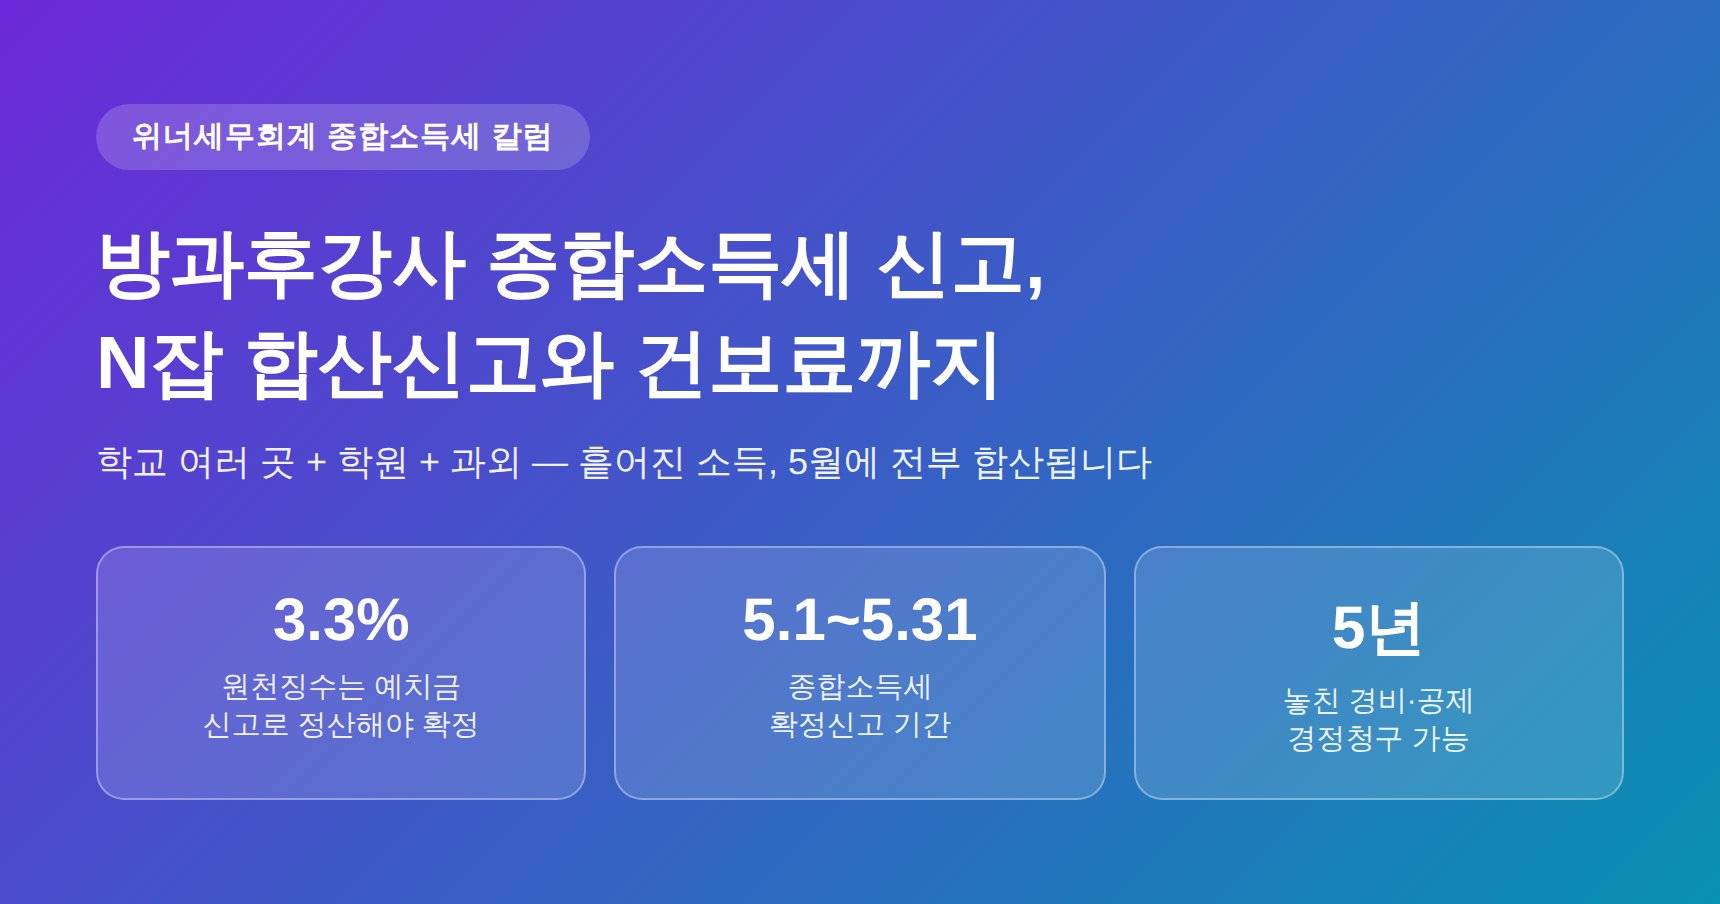
방과후강사 종합소득세 신고 세무사가 짚는 N잡 합산신고와 4대보험·건보료 주의점 (방과후강사 종소세 신고 세무사)
2026년 8월 22일 · 조회 10
학교 여러 곳과 학원·과외를 병행하는 방과후강사의 소득은 5월에 전부 합산 신고해야 합니다. 3.3% 환급 구조, 겸업 합산신고 원칙, 건보료·피부양자 유의점까지 정리했습니다.
종합소득세 신고, 위너세무회계에 맡기세요간편장부 165,000원부터. 공제 항목을 꼼꼼히 검토해 환급은 최대로, 세금은 정확하게.
📞 031-546-8146 상담 문의
📞 031-546-8146 상담 문의