#서귀포 칼럼
종합소득세 신고 방법·공제·환급, 전문 세무사가 직접 씁니다.
신고 절차·기한
서귀포 종합소득세 세금상담으로 다시 여는 지난해 신고 (서귀포 종소세 세금상담)
2026년 10월 9일 · 조회 3
신고를 안 한 해, 적게 신고한 해, 많이 낸 해는 서식부터 다릅니다. 기한 후 신고와 수정신고, 경정청구의 기재사항과 가산세 감면 신청 절차를 조문 기준으로 정리했습니다.
신고 절차·기한
서귀포 종합소득세 신고대행, 맡기기 전 확인할 절차 총정리 (서귀포 종소세 신고대행)
2026년 9월 25일 · 조회 3
세무조사 결과 통지는 조사를 마친 날부터 20일 이내 설명과 서면 통지가 원칙입니다. 국세기본법 제81조의12를 기준으로 상담 전 준비할 자료와 확인 항목을 정리했습니다.
신고 절차·기한
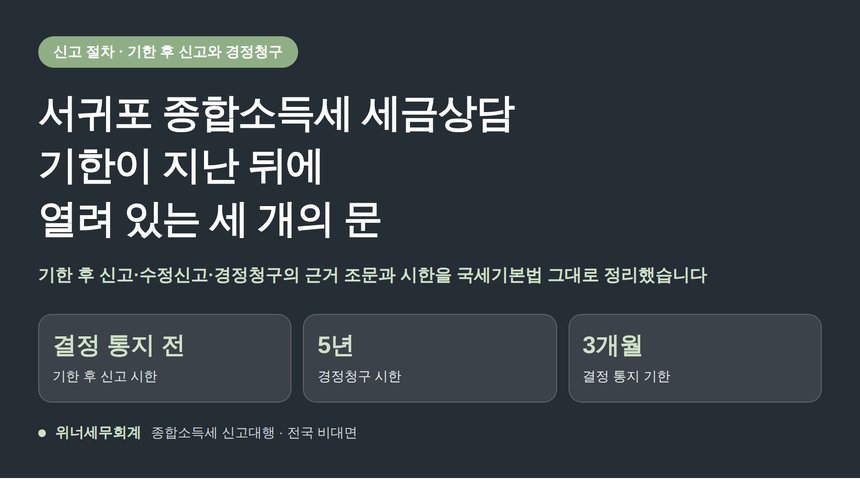
서귀포 종합소득세 세금상담, 기한이 지난 뒤에도 열려 있는 문 세 개 (서귀포 종소세 세금상담)
2026년 9월 10일 · 조회 4
기한 후 신고와 수정신고, 경정청구의 시한을 국세기본법 제45조의3과 제45조, 제45조의2 기준으로 정리했습니다. 기한 후 신고가 제출이 아니라 결정으로 확정되는 구조까지 함께 짚었습니다.
종합소득세 신고, 위너세무회계에 맡기세요간편장부 165,000원부터. 공제 항목을 꼼꼼히 검토해 환급은 최대로, 세금은 정확하게.
📞 031-546-8146 상담 문의
📞 031-546-8146 상담 문의