#종합소득세 세금상담 칼럼
종합소득세 신고 방법·공제·환급, 전문 세무사가 직접 씁니다.
전주 종합소득세 세금상담, 영수증보다 한 벌 더 남는 자료 (전주 종소세 세금상담)
개인사업자 경비는 사업 관련성과 증빙 두 갈래로 갈립니다. 광고·제작비를 예로 들어 경비 처리와 계정 구분, 월별 장부 정리 순서를 정리했습니다.
강북 종합소득세 세금상담, 확인서가 먼저 붙는 신고 (강북 종소세 세금상담)
성실신고확인 대상이 되면 신고 기한과 제출 서류, 쓸 수 있는 공제가 함께 달라집니다. 확인서를 내지 않았을 때 붙는 가산세와 성질이 다른 과태료 절차까지 나누어 정리했습니다.
화성 종합소득세 세금상담, 두 사람의 세금이 나오는 순서 (화성 종소세 세금상담)
화성 종합소득세 세금상담 기준으로 수입금액부터 납부세액까지 계산의 다섯 단계를 정리했습니다. 민법 조합 조문으로 공동사업 소득의 분배 비율과 탈퇴한 해의 계산 기준을 함께 짚었습니다.
수영강사 종합소득세 세금상담 가입이 되는 제도와 되지 않는 제도 (수영강사 종소세 세금상담)
같은 강습이라도 고용·위탁·직접 운영에 따라 소득의 이름이 달라집니다. 체육시설법과 국민체육진흥법으로 자리를 나눈 뒤 노란우산공제와 연금저축·IRP의 가입 자격을 정리했습니다.
군포 종합소득세 세금상담에는 확인을 맡을 수 없는 사람이 따로 있습니다 (군포 종소세 세금상담)
성실신고확인 대상자는 6월 30일까지 신고하지만 늘어난 것은 기한만이 아닙니다. 확인서를 쓸 수 있는 자격과 그 사람에게 걸리는 의무를 공인회계사법 조문으로 정리했습니다.
구미 종합소득세 세금상담을 대신 맡길 수 있는 사람 (구미 종소세 세금상담)
종합소득세 신고를 대신 맡길 수 있는 사람의 자격과 권한 범위를 조문 기준으로 정리했습니다. 구미 종소세 세금상담 전에 확정할 네 가지와 준비 자료까지 함께 안내합니다.
포천 종합소득세 세금상담할 때 환급액을 가르는 공제 증명서류 (포천 종소세 세금상담)
3.3퍼센트 원천징수는 미리 낸 세금일 뿐 확정된 세금이 아닙니다. 인적공제가 서류로만 반영되는 구조와 과세기간 종료일 판정 기준을 포천 종소세 세금상담 기준으로 정리했습니다.
구로 종합소득세 세금상담에서 가장 많이 놓치는 납세지와 정정 창구 (구로 종소세 세금상담)
관할이 아닌 세무서에 낸 신고서도 효력은 있습니다. 납세지가 정해지는 기준과 수정신고·경정청구가 들어가는 창구를 구로 종소세 세금상담 기준으로 정리했습니다.
관악 종합소득세 세금상담, 맡기기 전에 확인할 다섯 가지 (관악 종소세 세금상담)
세무사법 조문으로 보면 상담 전 확인 지점은 등록·명칭·광고·감독 기구·업무실적 다섯 개입니다. 관악 종합소득세 세금상담을 준비할 때 순서대로 확인하는 방법을 정리했습니다.
공연예술인 종합소득세 세금상담, 단체 급여와 출연료가 섞였을 때 (공연예술인 종소세 세금상담 기준)
공연예술인 종합소득세 세금상담에서 가장 많이 걸리는 합산신고와 수입 귀속 시점을 정리했습니다. 소득세법 시행령 제49조 기준으로 정산이 늦어 금액이 확정되지 않은 출연료의 신고 연도까지 짚습니다.
유튜버 종합소득세 세금상담, 수입 구분부터 시작합니다 (유튜버 종소세 세금상담)
광고·후원·협찬·제휴·강연까지 채널 수입을 경로별로 나누는 법과 경비·증빙 규칙을 정리했습니다. 가족 외주비에 적용되는 부당행위계산 규정도 함께 짚었습니다.
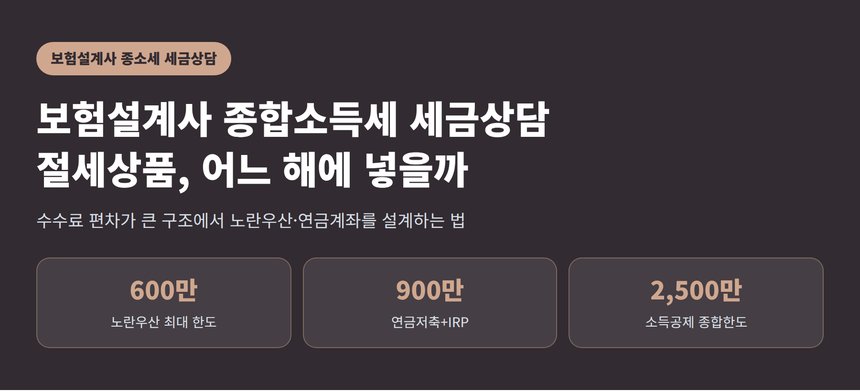
보험설계사 종합소득세 세금상담, 절세상품은 어느 해에 넣어야 하나 (보험설계사 종소세 세금상담)
수수료 편차가 큰 보험설계사는 해마다 노란우산 한도와 연금계좌 공제율이 달라집니다. 산출세액을 보고 납입 시기를 정하는 방법과 소득세법 제20조의3에 따른 연금소득 과세 구조까지 정리했습니다.
방문판매원 종합소득세 세금상담, 겸업 합산과 건강보험료까지 (방문판매원 종소세 세금상담)
방문판매원 종합소득세 세금상담에서 가장 많이 묻는 수당 소득 구분과 근로소득 합산신고를 정리했습니다. 건강보험료 고지 구조와 챙겨야 할 경비 6갈래, 흔한 실수 5가지까지 담았습니다.
천안 종합소득세 세금상담, 준비물부터 수임 범위까지 (천안 종소세 세금상담)
천안 종합소득세 세금상담 전에 챙겨야 할 소득·지출·공제 서류와 확인 순서를 정리했습니다. 기장 대리와 신고 대리의 차이, 국세기본법 제85조의3에 따른 장부 보존 기간까지 담았습니다.
📞 031-546-8146 상담 문의