#3.3% 환급 칼럼
종합소득세 신고 방법·공제·환급, 전문 세무사가 직접 씁니다.
공제·환급
고양 종합소득세 세금상담 — 환급은 두 갈래로 갈립니다 (고양 종소세 세금상담)
2026년 10월 4일 · 조회 1
3.3퍼센트 정산으로 돌려받는 환급과 요건 심사로 더 받는 환급은 근거 법률과 절차가 다릅니다. 두 갈래가 5월 확정신고서 한 장에서 어떻게 갈리는지 조문 순서대로 정리했습니다.
공제·환급
마포 종합소득세 세금상담, 3.3%의 0.3은 세무서로 가지 않습니다 (마포 종소세 세금상담)
2026년 10월 3일 · 조회 2
3.3퍼센트는 소득세 3퍼센트와 개인지방소득세 0.3퍼센트를 합친 숫자입니다. 지방세법 제103조의13과 제100조를 기준으로 특별징수와 환급이 두 갈래로 움직이는 구조를 정리했습니다.
공제·환급
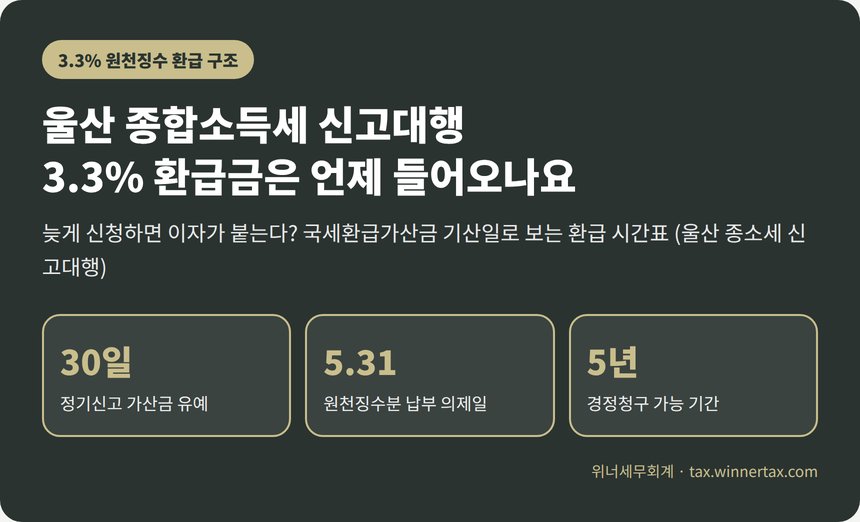
울산 종합소득세 신고대행, 3.3% 환급금은 언제 들어오고 늦으면 이자가 붙나요 (울산 종소세 신고대행)
2026년 9월 21일 · 조회 3
3.3%로 떼인 세금은 신고해야 환급되고, 환급금에 붙는 국세환급가산금은 환급 경로에 따라 기산일이 달라집니다. 국세기본법 제52조·제53조와 시행령 제43조의3으로 환급 시간표와 충당 사유를 정리했습니다.
프리랜서·N잡러
과외선생님 종합소득세 신고 세무사가 정리한 경비 목록·증빙 규칙 총정리 (과외선생님 종소세 신고 세무사)
2026년 8월 23일 · 조회 11
과외 수입은 플랫폼 3.3% 원천징수든 학부모 직접 이체든 모두 종합소득세 신고 대상입니다. 과외선생님 대표 경비 8가지와 3만 원 증빙 규칙, 경비율 판정 기준까지 정리했습니다.
프리랜서·N잡러
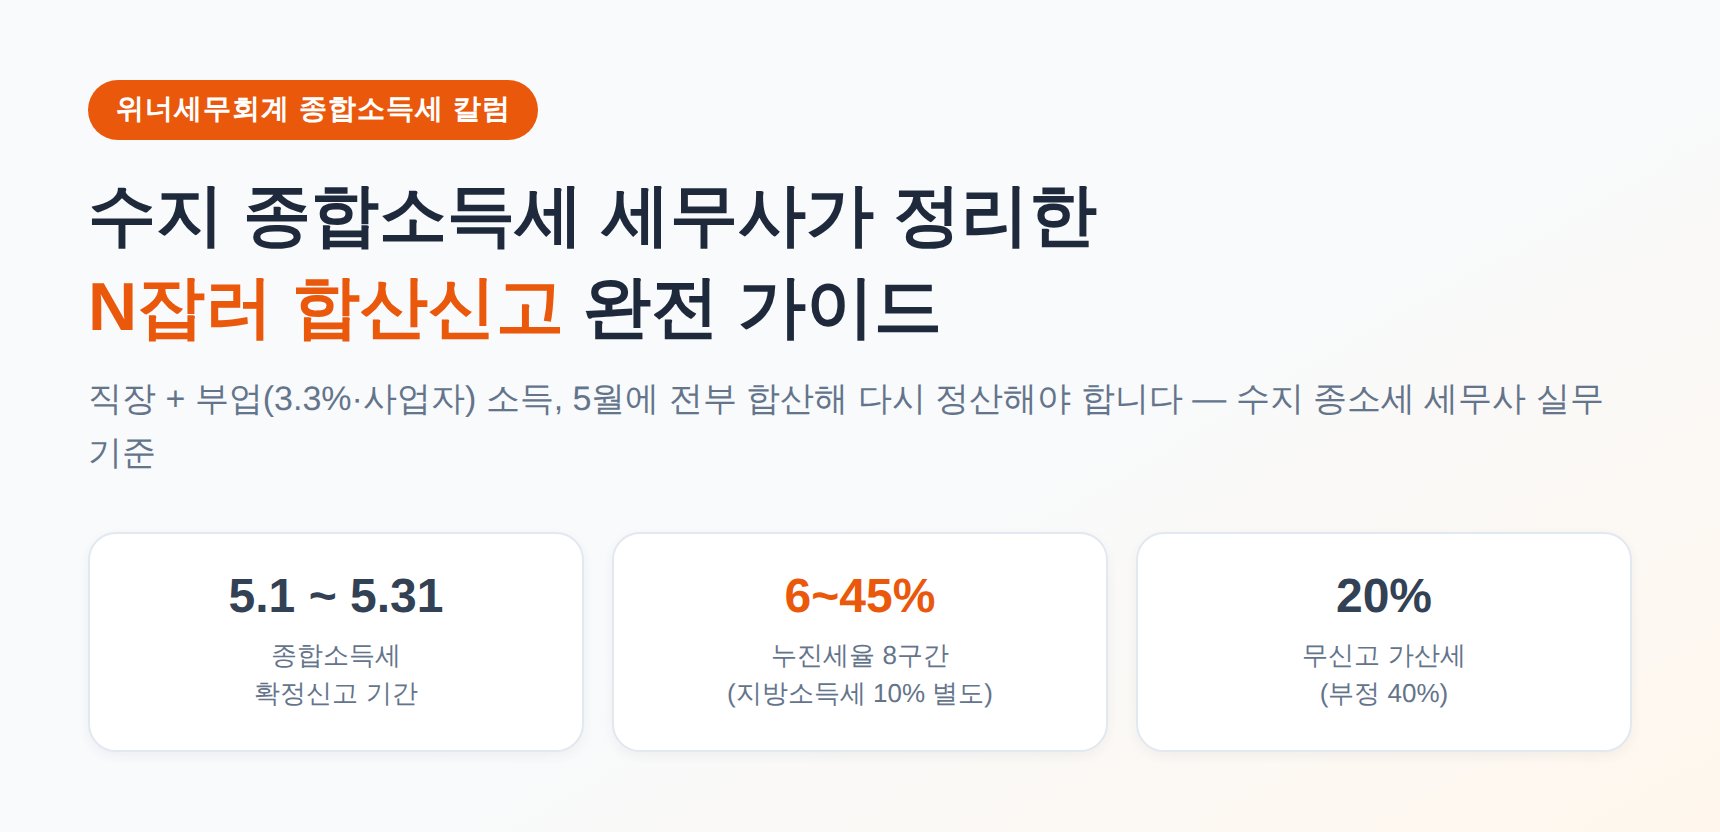
수지 종합소득세 세무사가 정리한 N잡러 합산신고 완전 가이드 (수지 종소세 세무사)
2026년 8월 23일 · 조회 4
직장 급여와 부업(3.3%·사업자) 소득은 5월에 전부 합산 신고해야 합니다. 합산 대상 소득 구분, 누진세율표, 3.3% 환급 구조와 건보료·가산세 주의점까지 정리했습니다.
종합소득세 신고, 위너세무회계에 맡기세요간편장부 165,000원부터. 공제 항목을 꼼꼼히 검토해 환급은 최대로, 세금은 정확하게.
📞 031-546-8146 상담 문의
📞 031-546-8146 상담 문의